

【2027年危機】米国債務上限はいつ来る?共和党惨敗で高まるデフォルトリスク
2026年11月8日
カテゴリー:経済・金融・株式投資・米国政治
2026年11月3日に実施された米国中間選挙で、トランプ大統領率いる共和党が大敗した。
民主党が勢力を拡大したことで、今後のトランプ政権の政策運営は、これまで以上に難しくなると考えられる。
今回の選挙結果を見て、私が最も気になったのは、米国の債務上限問題である。
米国の株式市場は、AI関連企業への巨額投資を背景に成長してきた。しかし、AIデータセンターへの投資に対する懸念が広がるなか、政治的な不透明感まで増している。
そんな状況で、米国政府が再び借金の上限に直面したらどうなるのだろうか。
そもそも米国は、巨額の財政赤字を抱えている。それにもかかわらず、議会が債務上限の引き上げに合意できなければ、新たな国債の発行が制約される。
世界最大の経済大国が、自国の政治対立によって資金繰りに行き詰まる。
そんな事態が本当に起こるのだろうか。
今回は、米国の債務上限問題がいつ再燃するのか、共和党の敗北がどのような影響を及ぼすのか、そして日本株や私たちの資産にどのような影響があるのかを考えてみたい。
1.米国の債務上限問題とは何なのか
米国の債務上限とは、連邦政府が法律上認められている借入残高の上限である。
米国政府は税金などの収入だけでは歳出を賄えず、不足する資金を国債の発行によって調達している。
ところが、国債を無制限に発行できるわけではない。議会が定めた上限に達すると、原則として追加の借り入れができなくなる。
ここで重要なのは、債務上限の引き上げが、新たな支出を承認することとは異なる点だ。
すでに議会が決定した支出や過去の借金について、政府が支払いを続けるために必要な資金を確保する問題なのである。
つまり、債務上限問題は、米国政府が突然お金を使いすぎたから発生するというより、すでに発生している支払い義務を履行するための資金調達を、政治が制限してしまう問題と考えた方がわかりやすい。
米国は過去にも、債務上限を巡って繰り返し政治的な対立を経験している。
2011年には、債務上限を巡る混乱が米国債の信用格付け引き下げにつながった。
政府が実際に国債の支払いを停止しなくても、政治的な混乱だけで金融市場を動揺させることがある。
2.次の米国債務上限危機はいつ来るのか
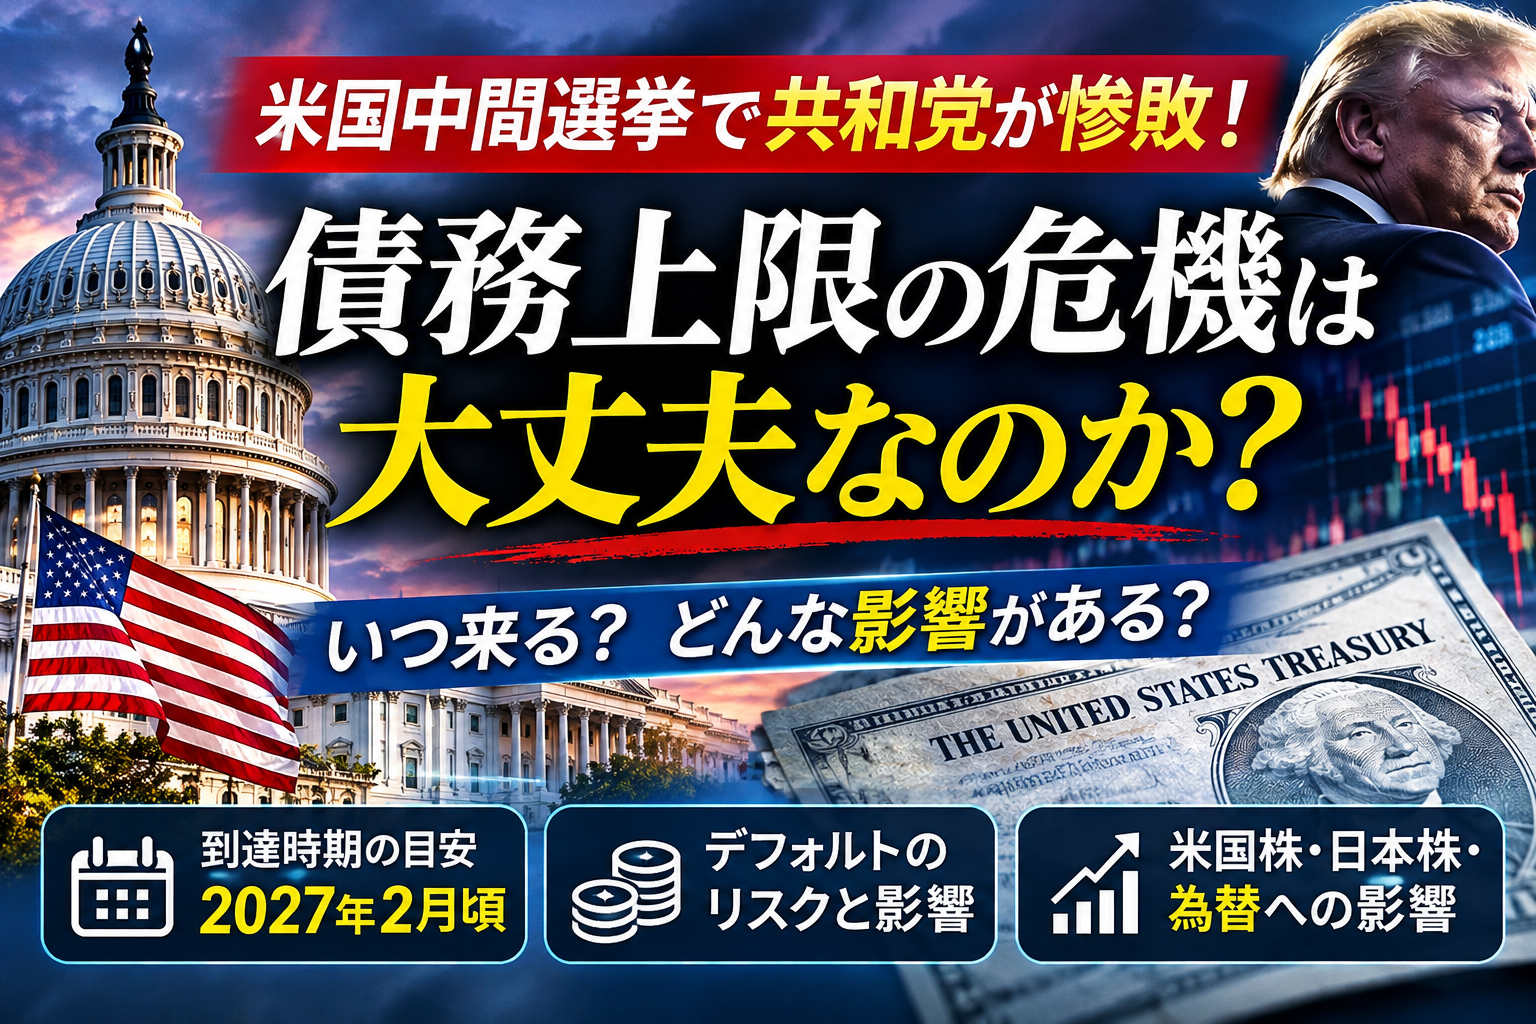
今回、最も注目したいのは、2027年の債務上限問題である。
市場関係者の間では、米国政府が2027年2月頃に債務上限へ到達する可能性が指摘されている。
ただし、債務上限への到達時期は、政府の税収、支出、国債発行額などによって変化するため、現時点で確定しているわけではない。
さらに重要なのは、債務上限に到達することと、米国が直ちにデフォルトすることは同じではないという点である。
米国財務省には、一部の政府基金への投資を停止するなどの「特別措置」が認められている。
そのため、債務上限に到達しても、直ちに国債の利払いや償還が停止するわけではない。
実際に政府の資金が尽きる時期は、特別措置の利用状況や税収などによって左右される。
私が注目したいのは、仮に本格的な危機が2027年後半に訪れるとしても、金融市場はその何か月も前から動き始める可能性があるということだ。
株式市場は、問題が現実になってから反応するとは限らない。
将来の不安を先取りして株価が下落することもあれば、政治的な合意への期待から反発することもある。
したがって、2027年2月という時期だけでなく、その前後の米国議会の動向にも注意する必要がある。
3.共和党の惨敗で債務上限問題はどう変わるのか
今回の中間選挙によって、米国の政治情勢は大きく変化した。
民主党が議会で影響力を強めることで、トランプ政権は従来以上に野党との交渉を迫られることになる。
いわゆる「ねじれ政治」の問題である。
もっとも、民主党が勢力を拡大したからといって、必ずしも債務上限の引き上げが難しくなるとは限らない。
民主党にも、米国債のデフォルトを回避し、経済の安定を維持する動機があるからだ。
一方で、民主党は選挙で得た政治的な力を使い、政府支出や税制、医療政策、関税政策などで譲歩を求める可能性がある。
トランプ大統領がこれに応じなければ、交渉が長期化することも考えられる。
さらに、大統領には法案に対する拒否権がある。議会が債務上限引き上げ法案を可決しても、大統領との合意がなければ成立しない可能性がある。
つまり、問題は単純な議席数ではない。
民主党がデフォルトを回避したいと考えていても、トランプ政権との政治的な駆け引きが危機を深刻化させる可能性がある。
米国経済にとって重要なのは、共和党と民主党のどちらが勝ったかということだけではない。
政治的な対立を乗り越えて、必要な財政運営を継続できるかどうかなのである。
4.政府閉鎖と債務上限危機は別の問題
米国政治のニュースを見ていると、政府機関の閉鎖と債務上限問題が混同されているように感じることがある。
しかし、この二つは異なる。
政府機関の閉鎖は、議会で予算や歳出法案が成立せず、政府機関の一部が業務を停止する問題である。
一方、債務上限危機は、政府が借入上限に達して、新たな資金調達が制約される問題である。
政府機関が閉鎖されても、通常は国債の利払いが直ちに停止するわけではない。
しかし、債務上限問題が深刻化して政府の資金が尽きれば、国債の支払いにも支障が生じる可能性がある。
米国債は、世界中の金融機関や中央銀行が保有する重要な資産である。
その米国債の信用が揺らぐということは、単に米国政府の問題では済まなくなる。
金融市場全体に影響する可能性があるのだ。
5.米国の財政赤字はどこまで深刻なのか
米国の財政問題は、債務上限の引き上げだけでは解決しない。
米国政府は巨額の財政赤字を抱えており、国債の利払い費も大きな負担となっている。
金利が高い状態が続けば、借り換え時の利払い負担はさらに大きくなりやすい。
政府が利息を支払うために国債を発行し、その国債にも利息が発生する。
もちろん、国家財政は家計とは異なる。
経済成長や税収の増加によって債務負担を管理することは可能である。
しかし、財政赤字の拡大と金利上昇が同時に進む場合、政策の自由度が小さくなることは避けられない。
私は、債務上限問題の本質は、米国政府が明日破綻するかどうかということではなく、巨額の財政赤字を抱えた国が、政治的な対立を続けながら安定的に財政を運営できるのかという点にあると思う。
米国が今後も世界経済の中心であり続けるためには、財政への信頼を維持することが重要になる。
6.債務上限危機が現実になった場合、何が起こるのか
考えられる影響は、大きく三つの段階に分けられる。
第1段階:政治対立による金融市場の動揺
債務上限への到達が近づくと、議会での交渉が連日報道されるようになるだろう。
与野党の協議が難航すれば、株式市場ではリスクを回避する動きが強まる可能性がある。
特に、株価が将来の高い成長期待を織り込んでいる企業ほど、投資家の不安が株価に反映されやすい。
AI関連株などは、その代表例かもしれない。
ただし、債務上限を巡る政治対立が始まっただけで、必ず株価が下落するわけではない。
交渉の進展や金融政策の見通しによっては、株価が反発することもある。
第2段階:米国債市場への影響
政府の資金繰りが逼迫すると、償還期日が危機の時期と重なる短期国債が敬遠され、利回りが上昇する可能性がある。
米国債は世界の金融市場で担保としても利用されているため、信用不安が広がれば、資金調達市場にも影響が及ぶ。
一方、長期国債の利回りについては、単純に上昇するとは限らない。
財政への不信感から上昇する場合もあれば、景気後退懸念によって低下する場合もある。
ここが金融市場の難しいところである。
第3段階:最悪の場合は米国債のデフォルト
政府の特別措置や手元資金が尽きても、議会が債務上限の引き上げに合意できなければ、政府の支払いが滞る危険性がある。
国債の利払いや元本償還が履行されない事態になれば、世界の金融市場に重大な影響を及ぼしかねない。
ただし、これはあくまで最悪のシナリオである。
米国には過去にも債務上限を引き上げてきた歴史があり、今回も期限までに政治的な妥協が成立する可能性は十分にある。
7.日本株にはどのような影響があるのか
日本の個人投資家として、私が特に気になるのはここである。
米国で債務上限問題が再燃した場合、日本株は大きく三つの経路で影響を受けると考えている。
第一に、米国株の下落による連鎖的な売りである。
日本市場では、半導体、電子部品、AI関連設備などの銘柄が米国のテクノロジー株と連動しやすい。
米国市場で投資家のリスク許容度が低下すれば、日本でもこうした銘柄が売られる可能性がある。
第二に、為替相場への影響である。
米国の信用不安が強まると、ドル安・円高が進む可能性がある。
ただし、世界的な金融不安の際にはドル資金を確保する動きが強まり、逆にドル高になることもある。
円高が進めば、日本の輸出企業にとっては業績上の逆風となる。
第三に、金利を通じた影響である。
米国債市場が不安定になれば、世界的な金利や資金調達コストに波及する可能性がある。
特に設備投資に多額の資金を必要とする企業にとっては、資金調達環境の悪化が経営上の負担になる。
8.AIデータセンター投資はどうなるのか
今回の中間選挙後、私が債務上限問題と並んで懸念しているのが、AIデータセンターへの巨額投資である。
AI関連企業は、将来の需要拡大を見込んで大規模な設備投資を進めてきた。
しかし、投資金額が拡大する一方で、それに見合う収益がどの程度、いつ実現するのかは企業によって異なる。
さらに、電力供給の制約、地域住民の反対、環境規制など、データセンターの建設を巡る課題も存在する。
民主党が議会で影響力を強めたことで、こうした問題に対する監視が強まる可能性がある。
もっとも、民主党の勝利によってAIデータセンター投資が一律に停止するわけではない。
民間企業の設備投資は、基本的に企業自身の収益見通しや資金調達能力によって決定されるからだ。
それでも、債務上限危機によって金融市場が不安定になれば、投資計画の見直しや延期が起こる可能性はある。
私が注目しているのは、AI関連企業の中でも、次の二つの違いである。
- AI投資への期待で株価が上昇してきた企業:将来の成長期待が剥落すると、株価の調整が大きくなる可能性がある。
- AI投資が減速しても利益を確保できる企業:既存事業に安定した需要があれば、業績への影響を比較的小さく抑えられる可能性がある。
例えば、電力設備、変圧器、送配電設備などを手掛ける企業には、AIデータセンター以外にも老朽化設備の更新、防災、電力系統の強化といった需要がある。
もちろん、そうした企業も株式市場全体の下落から逃れられるわけではない。
しかし、株価が下がったときに事業の実力を改めて評価することは、投資判断において重要だと思う。
9.2027年の米国債務上限問題を三つのシナリオで考える
現時点で、私なりに三つのシナリオを考えてみた。
楽観シナリオ:早期に超党派で合意する
共和党と民主党が早期に合意し、債務上限が引き上げられる場合である。
この場合、金融市場の不安は比較的小さく、株式市場も安定しやすい。
基本シナリオ:政治対立が長期化し、期限直前に合意する
私が現時点で中心に考えているのは、このシナリオである。
民主党も共和党も、米国債のデフォルトによって経済が深刻な打撃を受けることは避けたいはずだ。
しかし、相手側から譲歩を引き出すために、ぎりぎりまで交渉を続ける可能性がある。
そうなれば、最終的に合意が成立したとしても、その過程で株式市場が大きく動揺するかもしれない。
悲観シナリオ:合意できず、政府の支払いに支障が生じる
最も警戒すべきなのが、このシナリオである。
議会と大統領が合意できず、政府の資金繰りが行き詰まれば、国債の支払いに支障が生じる危険性がある。
世界の金融市場が大きく混乱し、日本株にも深刻な影響が及ぶ可能性がある。
もちろん、これは最悪のケースであり、現時点で実現すると決まったわけではない。
今回の選挙で民主党が勢力を拡大したことは、必ずしも経済にとって悪いことばかりではない。
トランプ政権の政策に議会のチェックが働くことで、予測可能性が高まる面も考えられる。
問題は、政治的な対立が経済合理性よりも優先されてしまう場合である。
10.個人投資家は何を準備すべきなのか
2027年の債務上限危機が懸念されるからといって、今すぐすべての株式を売却する必要があるとは思わない。
ただし、これまでと同じように株式を保有し続けるだけでよいのかについては、改めて考える必要がある。
私なら、次のような点を確認しておきたい。
① 現金比率を確認する
市場が大きく下落した場合に、生活資金や事業資金まで株式投資に依存していないか確認する。
余裕資金を確保しておけば、株価の急落時に慌てて売却する必要が小さくなる。
② 信用取引のリスクを抑える
信用取引では、株価の急落によって追証が発生する場合がある。
政治イベントの前後では、想定外の値動きも起こり得るため、ポジションの大きさには注意したい。
③ 保有企業の財務内容を確認する
営業キャッシュフロー、自己資本比率、借入金、金利負担などを改めて確認する。
特に、借入金が多く、将来の成長を前提に多額の設備投資を続けている企業には注意が必要だ。
④ 米国の政治日程と財務省の発表を追う
債務上限への到達時期は、税収や政府支出、財務省の資金調達計画によって変化する。
2027年2月という予測だけを固定的に考えるのではなく、最新情報を継続的に確認したい。
⑤ 株価の下落と企業価値の低下を区別する
政治的な混乱で株価が下落しても、企業の収益力そのものが損なわれていなければ、長期投資の観点では買い場になることもある。
逆に、株価が下がったからといって、すべての銘柄が割安になるわけではない。
この違いを冷静に見極めたい。
11.今後注目したい経済・政治スケジュール
今後の米国政治について、私が注目している時期は次のとおりである。
2026年11〜12月
選挙後の議会動向、予算協議、財務省の資金調達計画に注目する。
2027年1月
新しい議会が発足する。民主党とトランプ政権がどのような関係を築くのかが重要になる。
2027年2月頃
市場関係者が予測する債務上限への到達時期である。ただし、到達時期は変動する可能性がある。
2027年春〜夏
財務省の特別措置の利用状況や、債務上限引き上げを巡る政治交渉に注目する。
2027年後半
政治的な合意が成立していない場合には、政府の資金繰りに対する警戒が強まる可能性がある。
特に注目したいのは、2027年1月の新議会発足後、民主党とトランプ政権がどのような関係を築くのかという点である。
政治的な対立が激しくなるほど、債務上限問題は市場の大きな不安材料になりやすい。
反対に、財政運営について超党派の合意が形成されれば、危機を回避する道も開ける。
12.まとめ:米国の債務上限問題は、まだ終わっていない
今回の中間選挙で共和党が大敗したことによって、米国政治は大きな転換点を迎えた。
民主党が議会で影響力を強めれば、トランプ政権の政策運営はこれまで以上に難しくなるだろう。
その一方で、米国政府の巨額の債務が突然なくなるわけではない。
債務上限問題は、共和党が勝っても民主党が勝っても、いずれ向き合わなければならない課題である。
そして、市場関係者の予測によれば、その最初の節目は2027年2月頃に訪れる可能性がある。
本当に深刻な資金繰りの危機が発生するのは、それよりも後になるとみられているが、株式市場がそこまで待ってくれるとは限らない。
私は、米国経済が直ちに崩壊するとは考えていない。
ただ、世界最大の経済大国が、政治的な駆け引きによって自国の信用を危険にさらすという構造には、どうしても疑問を感じる。
世界中の投資家が米国債を信用し、米国企業の成長を期待して投資している。
その信頼を、政治が損なってよいはずがない。
日本の個人投資家としては、米国の政治を変えることはできない。
できることは、危機の可能性を理解し、自分の資産を守る準備をしておくことだろう。
2027年の債務上限問題は、米国政治だけの問題ではない。日本の株式市場、為替、金利、そして私たちの資産にも影響する可能性がある。
今回の中間選挙が、米国経済にとって新たな混乱の始まりになるのか。それとも財政運営を見直す転機になるのか。
これからの動向を、引き続き注視したいと思う。
参考情報
- 米国議会予算局(CBO):https://www.cbo.gov/
- 米国財務省:https://home.treasury.gov/
- 米国議会:https://www.congress.gov/
※本記事は2026年11月8日時点の情報と筆者の考察に基づいています。債務上限への到達時期や金融市場への影響は予測であり、確定したものではありません。


 メルカリ

 沖縄最大級のアクティビティ予約サイト【沖縄トリップ】
 <


 にほんブログ村