

米国中間選挙2026で米国経済はスタグフレーションへ?インフレ・利上げ・財政危機を考える
2026年11月5日|カテゴリー:世界経済・米国政治・株式投資
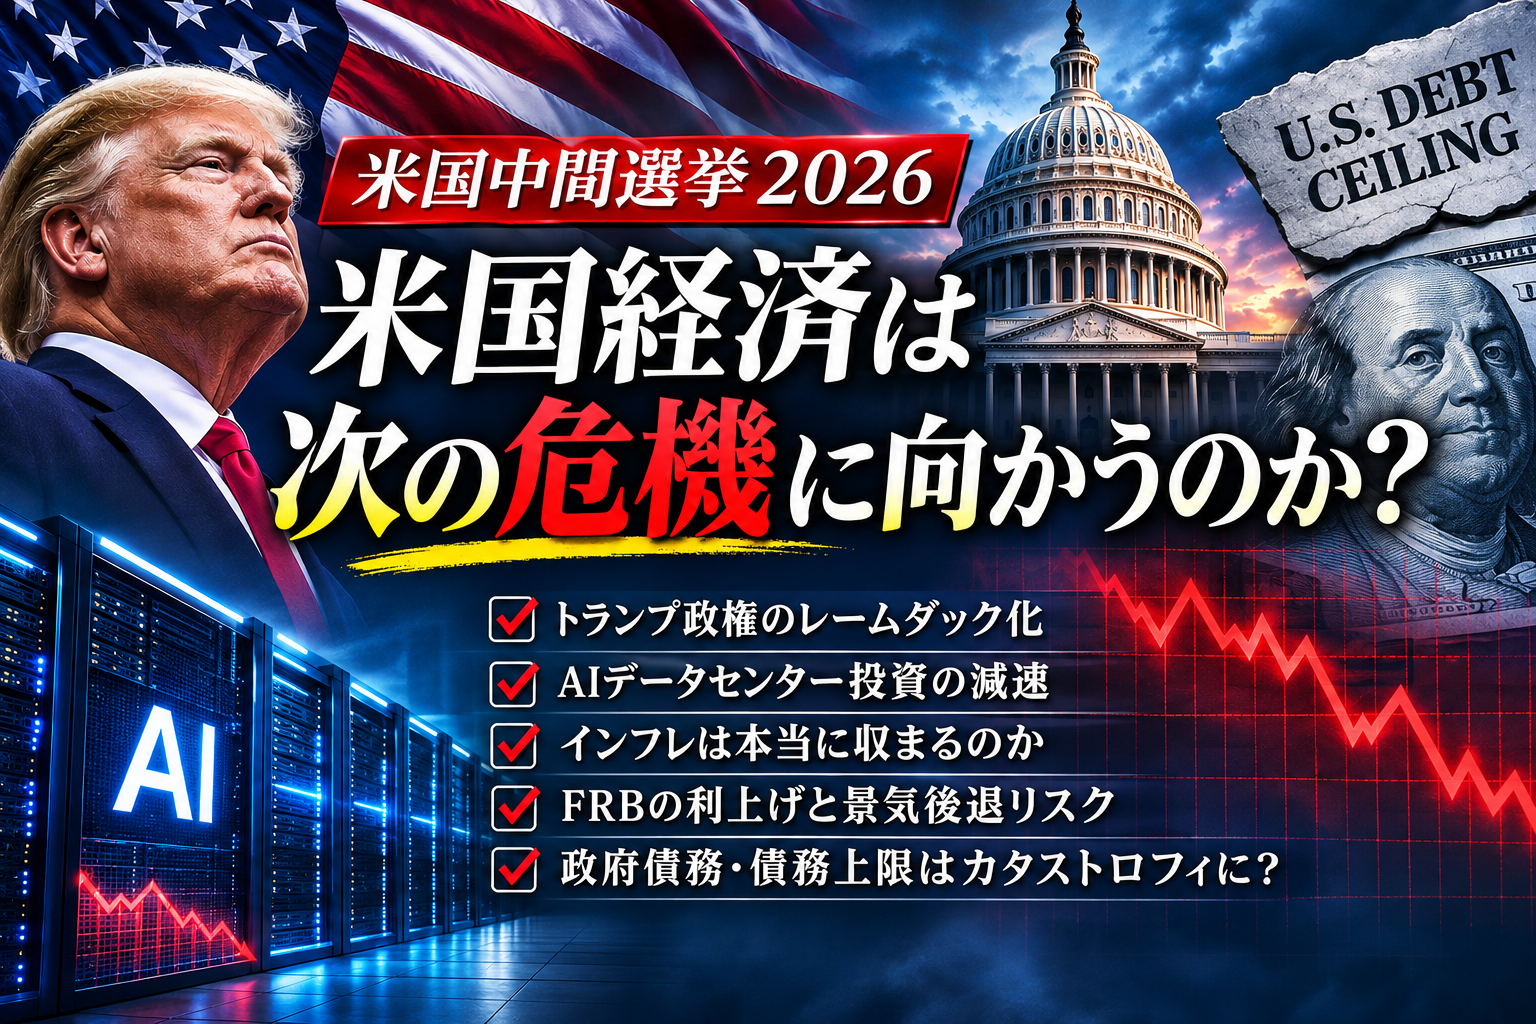
米国中間選挙が終わり、これからの米国経済がどうなるのか、気になっている。
私が心配しているのは、トランプ政権のレームダック化だけではない。
AIデータセンターへの巨額投資、なかなか収まらない物価高、FRBの金融政策、そして米国政府の膨大な債務問題である。
これらの問題は、それぞれ独立しているようで、実は深くつながっている。
政治が停滞すれば、企業は将来の投資に慎重になる。設備投資が減れば景気が悪化する。しかし、景気を支えるために金融緩和を行えば、インフレが再燃するかもしれない。
さらに、米国政府には巨額の債務がある。
これまでも米国では、政府予算や債務上限を巡る対立が繰り返され、政府機関の閉鎖が問題になってきた。
しかし、今回は単なる政治的な駆け引きでは済まないのではないか。
そんな不安を感じている。
今回は、2026年の米国中間選挙をきっかけに、これからの米国経済と世界の株式市場について、個人投資家として考えてみたい。
米国中間選挙2026が世界経済の転換点になる理由
米国の中間選挙は、大統領の任期4年間のちょうど中間に行われる選挙である。
大統領選挙ほど注目されないこともあるが、その結果は政権運営に大きな影響を与える。
特に大統領の所属政党が議会で多数派を失えば、予算や税制、産業政策などの重要法案を成立させることが難しくなる。
今回の選挙を通じて、米国民の生活費や経済政策に対する不満が改めて政治的な争点となった。
米国では、AI関連企業の成長によって株式市場が活況を呈してきた。
しかし、株価が上昇したからといって、すべての国民の生活が豊かになるわけではない。
食品、住宅、医療、電気料金などの負担が増えれば、株式を保有していない人にとって景気が良いという実感は乏しいだろう。
結局、政治を動かすのは株価だけではなく、国民の暮らしなのだと思う。
そして、選挙によって政治の勢力図が変わったとしても、経済が抱える問題が直ちに解決するわけではない。
むしろ、政治的な対立が深まることで、経済政策の実行が難しくなる可能性がある。
トランプ政権のレームダック化でAIデータセンター投資は減速するのか
私が特に気にしているのは、AIデータセンターへの投資である。
これまで米国の大手IT企業は、生成AIの需要拡大を見込んで、巨額の設備投資を進めてきた。
AIデータセンターには、GPUや半導体だけではなく、膨大な電力を供給する設備が必要になる。
変圧器、受変電設備、送配電網、冷却装置、光通信設備、非常用電源など、その投資範囲は非常に広い。
私は電気電子分野の技術者として、こうした設備が一朝一夕に整備できるものではないことを理解している。
特に大規模な電力設備は、計画、設計、機器調達、建設、試験を経て初めて運用できる。
ところが、政治的な対立が強まり、将来のエネルギー政策や税制、補助金制度が不透明になれば、企業は新規投資に慎重になるだろう。
ただし、ここは冷静に考える必要がある。
トランプ政権がレームダック化したとしても、民間企業のAIデータセンター投資が直ちに止まるわけではない。
大手IT企業は政府の補助金だけで投資しているわけではなく、自社の競争力を維持するために設備投資を行っている。
それでも、借入金に依存した開発案件や、収益性が不透明な計画については、見直しが進む可能性がある。
そして、AI投資の減速が始まれば、半導体メーカーだけではなく、電力設備、通信、建設関連企業にも影響が及ぶ。
日本企業にとっても決して他人事ではない。
AIバブルは崩壊するのか?巨額設備投資の回収問題
AI関連企業の株価を考えるとき、私が疑問に感じているのは投資回収である。
AI技術が社会を大きく変える可能性は十分にある。
しかし、技術が優れていることと、投資した資金を回収できることは別問題だ。
例えば、データセンターを建設しても、利用料金が想定より低下すれば利益は減少する。
さらに、AI向け半導体は技術革新が速く、数年後にはより高性能な機器への更新が必要になる可能性がある。
巨額の設備投資を続けながら、十分な利益を確保できるのだろうか。
企業が競争に勝つために投資を続けた結果、業界全体では供給過剰になることも考えられる。
過去にも、インターネットや通信インフラへの過剰投資が、後の市場調整につながったことがあった。
もちろん、AIが同じ道をたどるとは限らない。
しかし、株式市場では将来の成長期待が株価に大きく織り込まれている。
設備投資の伸びが鈍化するだけでも、期待が修正され、株価が大きく下落する可能性がある。
AIバブルが崩壊するかどうかよりも、まずはAI関連企業の設備投資額と、その投資から生まれる利益が釣り合っているのかを確認する必要があると思う。
米国のインフレはなぜ収まらないのか?一度上がった物価は元に戻らない
もう一つ気になっているのが、米国の物価高である。
一度上昇した物価は、簡単には元の水準に戻らない。
例えば、100ドルだった商品がインフレによって120ドルになったとする。
その後、インフレ率が2%に低下したとしても、価格は122.4ドルになる。
インフレ率が低下するということは、物価上昇の速度が遅くなることであって、物価そのものが下落することではない。
インフレ率が下がっても物価は高止まりする
$0$35$70$105$140値上がり前20%上昇後翌年2%上昇後
100ドルの商品が20%上昇し、翌年2%上昇した場合の例
消費者にとって重要なのは、インフレ率が何%になったかという数字だけではない。
実際に生活費の負担が軽くなったかどうかである。
賃金が物価上昇に追いつかなければ、生活は苦しくなる。
さらに、住宅費や医療費など、簡単に支出を減らせないものが高騰すれば、家計への負担は大きい。
政府が物価高対策を打ち出したとしても、原材料費、人件費、エネルギー価格などを自由に引き下げられるわけではない。
私は、政治家が選挙で物価高の解消を訴えたとしても、実際に国民が満足する水準まで生活費を引き下げることは非常に難しいと思っている。
では、どうすればよいのだろうか。
FRBの利上げには限界がある?米国景気を止めるしかないのか
インフレを抑制するために、FRBが利用できる代表的な政策手段は利上げである。
金利を引き上げれば、企業や個人がお金を借りにくくなる。
住宅購入や設備投資、消費が抑制され、需要が減少することで物価上昇を抑える効果が期待できる。
しかし、金利を上げ続けることには限界があるのではないか。
私は、今後さらに数%ポイントもの利上げを行うことは、米国経済に相当な負担を与えると思う。
住宅ローン金利が上昇すれば、住宅市場は冷え込む。
企業の借入金利が上昇すれば、新規投資は減少する。
設備投資が減少すれば、雇用にも影響が出る。
さらに、政府の資金調達コストも上昇しやすくなる。
もちろん、FRBの利上げ幅に絶対的な上限があるわけではない。
しかし、金利を引き上げれば引き上げるほど、景気後退の危険は高まる。
特に問題なのは、エネルギー価格の高騰や供給不足によるインフレである。
金利を上げても、石油の生産量が直ちに増えるわけではない。
変圧器や送電設備がすぐに完成するわけでもない。
供給側の問題を金融政策だけで解決することは難しい。
結局、需要を抑えるために、ある程度の景気減速を受け入れなければならないのかもしれない。
ただし、景気を止めればすべてが解決するわけではない。
企業業績が悪化し、失業者が増えれば、今度は景気刺激策が必要になる。
そうなると、インフレと景気後退の間で政策が行き詰まる可能性がある。
これが、私の心配しているスタグフレーションの問題である。
米国政府の債務上限問題はカタストロフィにつながるのか
そして、私が最も心配しているのが米国政府の債務問題である。
米国では、政府予算や債務上限を巡って、民主党と共和党が何度も対立してきた。
そのたびに政府機関の閉鎖、いわゆるガバメントシャットダウンが問題になっている。
ただし、政府機関の閉鎖と債務不履行は異なる。
政府機関の閉鎖は予算が成立しないことによって発生する。一方、債務上限問題は、政府が法律上認められた借入限度に直面する問題である。
本当に恐ろしいのは、米国政府が支払うべき債務を期限どおりに履行できなくなることだ。
米国債は世界中の金融機関や中央銀行が保有している。
日本の金融機関や年金基金にとっても重要な資産であり、国際金融市場の担保としても利用されている。
もし米国債の信用が大きく揺らげば、その影響は世界中に広がるだろう。
これまでは、政治的な対立が激しくなっても、最後には何らかの妥協が成立してきた。
しかし、今回の中間選挙で民主党が上下両院の主導権を握ることになれば、トランプ政権との対立はさらに深まる可能性がある。実際に、11月4日の報道では民主党が上下両院の過半数を獲得したと伝えられている。AP News+1
もっとも、新しい議会が発足するのは2027年1月であり、選挙結果が直ちに現在の議会構成を変えるわけではない。
また、政治的な対立が深まることと、米国債が債務不履行に陥ることは同じではない。
それでも、私は今回の政治的な分断が、従来以上に深刻な財政問題につながらないか心配している。
米国の財政問題が、いつまでも政治的な駆け引きだけで済むとは限らない。
米国経済はスタグフレーションに陥るのか
今後の米国経済について、私が最も警戒しているのはスタグフレーションである。
スタグフレーションとは、景気が停滞しているにもかかわらず、物価上昇が続く状態をいう。
景気が悪化すれば、通常は金利を引き下げて経済を刺激したくなる。
しかし、インフレが続いていれば、FRBは簡単には利下げできない。
逆に、インフレを抑えるために利上げすれば、景気をさらに悪化させる可能性がある。
2026年10月28日のFOMCでは、政策金利が3.75~4.00%に据え置かれた。FRBは経済活動の底堅さを認める一方、インフレが依然として高いことを指摘している。Federal Reserve issues FOMC statement+1
この状態でAI設備投資まで減速すれば、米国経済の成長力が弱まる可能性がある。
そして、景気が悪化すれば税収が減少し、政府の財政問題も深刻になる。
インフレ、景気後退、財政悪化。
この三つが同時に進行することが、私の考える最も厳しいシナリオである。
米国中間選挙後、日本株はどうなるのか
日本の株式市場も、米国経済の影響を大きく受ける。
特にAI関連株は注意が必要だと思う。
アドバンテスト、東京エレクトロン、フジクラ、古河電気工業など、AI関連設備投資の拡大を背景に成長してきた企業は多い。
AIデータセンターの投資計画が見直されれば、これらの企業の将来業績に対する期待も変化する可能性がある。
ただし、すべてのAI関連企業が同じように影響を受けるわけではない。
電力設備関連企業の場合、データセンター向け投資が減速しても、送配電網の更新、老朽設備の交換、防災対策などの需要が存在する。
今後はAI関連というだけで株式を購入するのではなく、企業ごとの受注残高、利益率、財務状況を確認することが重要になるだろう。
私自身も、これからの相場では現金ポジションをある程度確保し、無理に株式を購入しないことが大切だと感じている。
株式市場が下落すると、安くなったから買いたいという気持ちになる。
しかし、株価が下がったことと、企業価値に対して割安になったことは必ずしも同じではない。
今は、少し慎重なくらいでよいのかもしれない。
今後の米国経済で注目したい五つのポイント
これからの米国経済を考えるうえで、私は次の五つを確認していきたい。
- 米国のインフレ率:CPIやPCEが再び上昇するのか。
- FRBの金融政策:追加利上げが必要になるのか、それとも利下げに転じられるのか。
- AIデータセンター投資:大手IT企業が設備投資計画を維持するのか。
- 米国政府の財政運営:予算協議や債務上限問題が深刻化するのか。
- 米国の雇用と消費:家計の購買力が維持され、景気後退を回避できるのか。
これらの指標を組み合わせて確認することで、単に株価が上がった、下がったという動きだけでは分からない経済の変化が見えてくると思う。
まとめ|米国経済は本当に危機を乗り越えられるのだろうか
今回の米国中間選挙を見て、私は米国経済が大きな転換点に差しかかっているように感じた。
トランプ政権の政治的な影響力が低下すれば、重要な経済政策を実現することが難しくなるかもしれない。
AIデータセンターへの巨額投資も、いつまでも拡大を続けられるとは限らない。
一度上昇した物価は簡単には元に戻らず、FRBが追加利上げを行えば景気への負担が増す。
そして、政府債務の問題も残っている。
米国経済はこれまで何度も危機を乗り越えてきた。
今回も、政治的な妥協や企業の技術革新によって、深刻な事態を回避できるかもしれない。
しかし、私は少し心配している。
政治家は選挙に勝つために政策を訴える。企業は競争に勝つために投資を続ける。投資家は利益を求めて資金を動かす。
それぞれの行動には合理性がある。
ところが、すべての行動が重なった結果、経済全体が望ましくない方向へ進むこともあるのではないだろうか。
米国景気を止めなければ、インフレを抑えられないのだろうか。
景気を止めれば、政府の財政はさらに悪化しないのだろうか。
AIデータセンターへの投資が減速すれば、米国経済を支える新しい成長産業はどうなるのだろうか。
そして、政府債務を巡る対立は、今回も最後には妥協できるのだろうか。
本当に怖いのは、一つの経済問題ではなく、複数の問題が同時に悪化することなのかもしれない。
世界経済の中心である米国が、できるだけ穏やかな形でこの難局を乗り越えてくれることを願っている。
そして、個人投資家としては、過度な楽観に流されず、これからの経済の変化を冷静に見つめていきたい。


 メルカリ

 沖縄最大級のアクティビティ予約サイト【沖縄トリップ】
 <


 にほんブログ村