

【60代から人生逆転】投資で失敗した私がブログとYouTubeで稼ぐ夢
カテゴリー:60代からの資産形成・老後のお金・投資失敗談・セカンドライフ・YouTubeへの挑戦
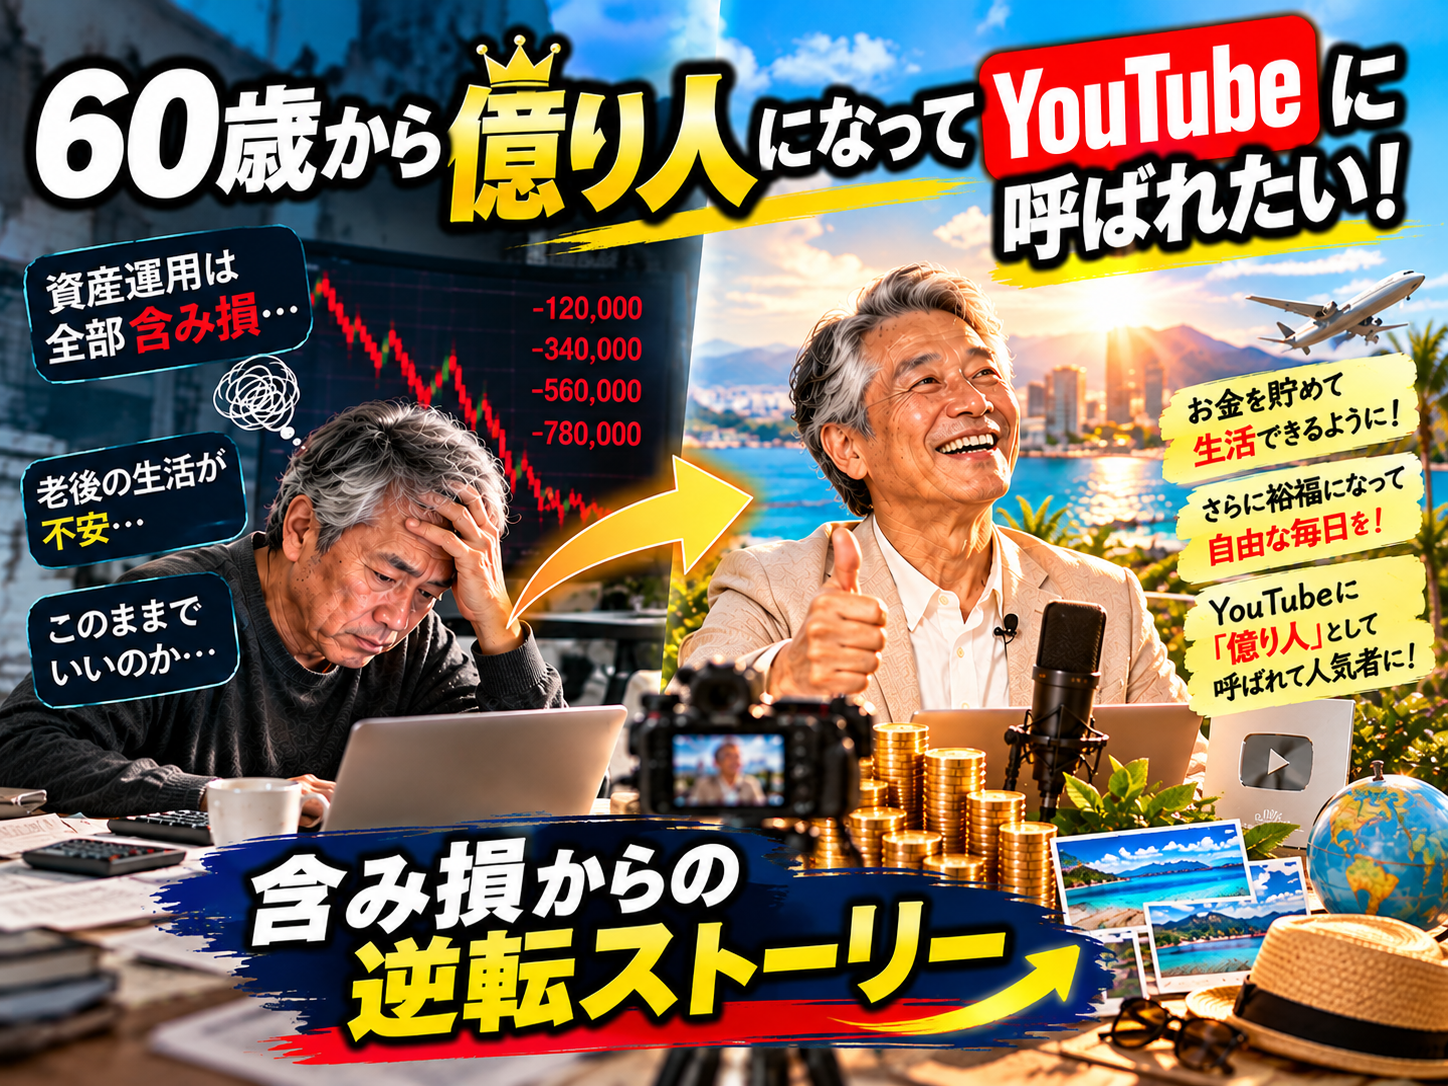
「いつか億り人になって、YouTubeに出演したい!」
そんなことを、最近、本気なのか冗談なのか、自分でもよくわからないまま妄想している。
お金を貯めて、資産運用で増やして、働かなくても生活できるようになる。そして、さらに資産を増やして、ついには億り人になる。
そうなったら、YouTubeの投資系チャンネルから出演依頼が来るかもしれない。
「60歳を過ぎてから資産1億円を達成した人」として紹介され、投資の成功談を語り、視聴者から注目される。
そして、YouTube出演をきっかけに、自分自身の発信活動でも収益を得る。
夢はどんどん膨らんでいく。
しかし、現実はどうか。
現在の資産運用は、全部含み損である。
利益が出ている投資先がひとつもない。資産を増やすどころか、証券口座を開くたびに、ため息が出る。
億り人になる夢と、真っ赤な含み損。
この落差が、なんとも情けなく、そして少しおかしい。
でも、ふと思った。
60歳を過ぎて、投資で失敗している人間が、そこから本当に億り人を目指す物語だって、面白いのではないか。
今日は、そんな私の少し恥ずかしい野望と、厳しい投資の現実、そして60歳から人生を逆転させるために何をすべきかについて、考えてみたい。
- 1.私が億り人になりたい本当の理由
- 2.現実は厳しい。資産運用はすべて含み損
- 3.60歳から億り人になることは、本当に可能なのか?
- 4.億り人より先に目指すべきは、お金に困らない生活
- 5.億り人になってからYouTubeに出る? いや、今から発信すればいいのではないか
- 6.60歳からYouTubeで人気者になるための具体的な戦略
- 7.YouTubeに呼ばれる人になるために必要なもの
- 8.投資の含み損をどう立て直すか
- 9.投資だけではなく、60代から稼ぐ力を身につけたい
- 10.今日から始める「60代・億り人チャレンジ」90日計画
- 11.億り人になれなかったとしても、この挑戦には意味がある
- 12.まとめ|60歳を過ぎても、億り人になる夢くらい見たっていい
1.私が億り人になりたい本当の理由
お金が欲しい。でも、それだけではない
億り人とは、一般的には1億円以上の金融資産を持つ人のことを指す。
1億円。
なんとも魅力的な数字だ。
もし自分の口座に1億円あったら、どんな気分になるのだろう。
毎朝、仕事に行かなければ生活できないという不安から解放されるのだろうか。
スーパーで値札を気にせず買い物できるのだろうか。
旅行に行きたいと思ったら、思い立ったときに出かけられるのだろうか。
もちろん、1億円あっても、すべての不安が消えるわけではない。物価上昇もあれば、医療費や介護費用もある。
それでも、経済的な余裕があれば、人生の選択肢は確実に広がる。
私が欲しいのは、単に銀行口座に並ぶ数字ではない。
お金に振り回されず、自分の時間を自分で決められる自由だ。
もうひとつの夢は、有名人になること
しかし、ここで白状しておこう。
私は、ただ静かにお金持ちになりたいわけではない。
できれば、世間から注目されたい。
YouTubeに呼ばれて、
「60歳を過ぎてから、どうやって1億円を貯めたんですか?」
と聞かれてみたい。
そして、少し余裕のある表情で、
「いやあ、最初は投資が全部含み損だったんですよ」
なんて答えてみたい。
司会者が驚く。
「えっ! そこから億り人になったんですか?」
私は、うなずく。
「そうなんです。人生、何があるかわかりませんね」
……実に気持ちのいい妄想である。
さらに動画が何十万回も再生され、コメント欄には「勇気をもらいました」「60代でも遅くないんですね」といった言葉が並ぶ。
そこから自分のブログやYouTubeにも読者や視聴者が集まり、広告収入まで入ってくる。
考えれば考えるほど楽しい。
だが、ここで現実に戻る。
今の私には、成功談として語れる投資実績がない。
あるのは含み損と、それでも諦めきれない野望だけだ。
2.現実は厳しい。資産運用はすべて含み損
証券口座を見るたびに気分が沈む
資産運用を始めたとき、誰だって多少は期待する。
銀行に預けておくより増えるかもしれない。
長期投資を続ければ、老後資金の助けになるかもしれない。
うまくいけば、予想以上に資産が増えるかもしれない。
ところが、実際にはそう簡単にいかない。
買ったものが下がる。
もう少し待てば戻るだろうと思っても、さらに下がる。
ようやく反発したと思ったら、また下がる。
気がつけば、保有している投資商品が全部含み損。
もちろん、含み損は売却するまでは確定した損失ではない。
しかし、だからといって必ず回復するわけでもない。
企業の業績が悪化したり、投資先の価値が長期的に低下したりすれば、購入価格に戻らないこともある。
「いつか上がるはず」
この言葉だけで持ち続けるのは、投資戦略とは言えない。
一番怖いのは、損を取り返したくなる心理
投資で損をすると、どうしても考えてしまう。
「次の投資で取り返そう」
「もっと大きく投資すれば、早く元に戻せるのではないか」
「今度こそ急騰する銘柄を見つけたい」
しかし、これは危険な考え方だ。
例えば、100万円の投資が50万円になった場合、損失率は50%だ。
元の100万円に戻すには、残った50万円を100%増やさなければならない。
損失から元本に戻るために必要な上昇率
| 10%下落 | 約11.1%上昇が必要 |
| 20%下落 | 25%上昇が必要 |
| 30%下落 | 約42.9%上昇が必要 |
| 50%下落 | 100%上昇が必要 |
損失が大きくなるほど、回復への道のりは険しくなる。
60歳を過ぎているなら、なおさら慎重になる必要がある。
若い頃と違って、損失を取り返すために使える時間が限られているからだ。
だからこそ、私はまず、億り人になることよりも、これ以上無計画に資産を減らさないことを優先しなければならない。
夢を見るのは自由だが、生活費まで投資につぎ込んでしまっては、夢どころではなくなる。
3.60歳から億り人になることは、本当に可能なのか?
夢と数字を分けて考える
億り人になりたい。
そう言うのは簡単だ。
しかし、実際に1億円を作るには、どのくらいの資金と時間が必要なのだろう。
例えば、60歳から70歳までの10年間、毎月10万円ずつ積み立て、年率5%で運用できたと仮定する。
税金や手数料を考慮しない単純な試算では、10年後の資産は約1,553万円になる。
十分に立派な金額だ。
しかし、1億円には遠い。
以下は元本ゼロから毎月末に積み立て、年率5%を月次換算した仮定上のシミュレーション。運用成果を保証するものではありません。
| 毎月の積立額 | 10年後の資産額 |
|---|---|
| 3万円 | 約466万円 |
| 5万円 | 約776万円 |
| 10万円 | 約1,553万円 |
| 20万円 | 約3,106万円 |
| 30万円 | 約4,658万円 |
10年間の積立投資シミュレーション
年率5%を仮定、単位:万円
0万円1500万円3000万円4500万円6000万円3万円5万円10万円20万円30万円
この数字を見ると、改めて思う。
1億円という目標は、そう簡単ではない。
ただし、すでに一定の金融資産を持っている場合や、事業収入がある場合は話が変わってくる。
大切なのは、自分の現状から逆算することだ。
億り人への第一歩は、現在地を知ること
私が最初にやるべきことは、派手な投資先を探すことではない。
まず、資産を整理する。
預貯金はいくらあるのか。
投資に回しているお金はいくらか。
含み損はいくらなのか。
毎月の生活費はいくら必要なのか。
年金やその他の収入はいくら見込めるのか。
これらを一度、紙に書き出してみる。
そうすれば、漠然とした不安が具体的な数字に変わる。
現実を見るのは怖い。
でも、現在地がわからなければ、目的地までの道筋も作れない。
4.億り人より先に目指すべきは、お金に困らない生活
1億円なくても、経済的自由は近づける
私は最初、お金をたくさん貯めて、そのお金で生活できるようになりたいと思っていた。
いわゆるFIRE、経済的自立と早期リタイアに近い考え方だ。
ただ、60歳を過ぎているなら、年金という収入源も考慮できる。
例えば、毎月の生活費が25万円で、年金などの安定収入が18万円ある場合、毎月の不足額は7万円だ。
年間では84万円。
この不足額をどう補うかが、老後の資金計画の中心になる。
仮に3,000万円の金融資産があれば、年間84万円の取り崩しは当初資産の2.8%に相当する。
もちろん、物価上昇、税金、医療費、介護費、運用損失、長生きするリスクを考慮しなければならない。
それでも、必ずしも1億円がなければ生活できないわけではない。
「1億円を持つこと」と「お金に困らず暮らせること」は、別の目標なのだ。
ここは、しっかり区別しておきたい。
私が考える老後資産づくりの優先順位
- 毎月の生活費と年金収入を把握する。
- 数年以内に必要な資金は、安全性と流動性を優先して確保する。
- 含み損のある投資商品を、購入価格ではなく将来性とリスクで見直す。
- 無理のない範囲で、長期・積立・分散投資を検討する。
- 投資だけに頼らず、ブログやYouTubeなどの収入源を育てる。
特に重要なのは、最後の項目だ。
60歳からの資産形成では、運用利回りを高めることだけが答えではない。
毎月3万円でも5万円でも、新しい収入を生み出せる仕組みを作ることが、生活の安心につながる。
そして、私にはそのために挑戦してみたいことがある。
それが、ブログとYouTubeだ。
5.億り人になってからYouTubeに出る? いや、今から発信すればいいのではないか
成功者にならなければ発信できないと思っていた
私は、ずっとこんな順番を考えていた。
まず、投資で成功する。
次に、1億円を貯める。
そして、YouTubeに出演する。
最後に、人気者になって収益を得る。
しかし、この順番には大きな問題がある。
1億円を達成できなければ、何も始まらないということだ。
もしかすると、1億円を達成するまでに何十年もかかるかもしれない。
そもそも、達成できない可能性だってある。
だったら、発想を逆転させてみてはどうだろう。
億り人になるまでの過程を、今から発信すればいい。
含み損だらけの投資生活にも価値がある
YouTubeには、華やかな成功談があふれている。
「資産1億円を達成しました」
「配当金だけで生活しています」
「50代でFIREしました」
そんな動画を見ると、うらやましくなる。
でも、世の中の投資家が全員成功しているわけではない。
むしろ、含み損を抱えて悩んでいる人もたくさんいるはずだ。
そんな人にとって、
「60歳を過ぎているのに、投資が全部含み損です」
という発信は、意外と共感を呼ぶのではないだろうか。
もちろん、損をしていること自体が価値なのではない。
なぜ失敗したのか。
何を学んだのか。
どう立て直そうとしているのか。
そこまで正直に伝えることで、誰かの役に立つ情報になる。
投資の成功者は、成功の方法を教えてくれる。
一方で、失敗している人間は、失敗の現実を伝えられる。
私は、その立場から始めてもいいのかもしれない。
6.60歳からYouTubeで人気者になるための具体的な戦略
チャンネル名は「60代、含み損から億り人を目指す」
もし私がYouTubeを始めるなら、こんなチャンネル名はどうだろう。
チャンネル名候補
「60代、含み損から億り人を目指す」
「億り人になりたい60代の投資日記」
「全銘柄含み損、それでも人生逆転」
「60歳からの資産1億円チャレンジ」
この中で私が一番気に入っているのは、「60代、含み損から億り人を目指す」だ。
成功していないことが、逆に特徴になる。
しかも、結果がどうなるのかわからない。
本当に億り人になるのか。
それとも、途中で投資方針を大きく変えるのか。
あるいは、投資ではなくブログやYouTubeの収益が伸びるのか。
視聴者にとっても、続きが気になる物語になる可能性がある。
最初の動画で何を話すか
最初の動画タイトルは、これにしたい。
「【60代の現実】億り人になりたいのに、投資が全部含み損です」
内容は難しくなくていい。
自分がなぜお金持ちになりたいのか。
なぜYouTubeに呼ばれたいのか。
どんな投資をして、何に失敗したのか。
これからどう立て直していくつもりなのか。
それを、自分の言葉で語る。
顔出しをする必要もない。
最初は音声とグラフ、資産推移の図だけでもいいだろう。
ただし、口座番号や個人情報は隠し、資産額を公開する場合も安全面に十分注意したい。
収益化までの道のりも記録する
YouTubeの広告収益を得るには、YouTubeパートナープログラムの条件を満たし、審査を通過する必要がある。
再生回数や登録者数が増えたからといって、必ず収益化できるわけではない。
そこで、広告収入だけを目指すのではなく、ブログと組み合わせる。
YouTubeで興味を持ってもらい、ブログで詳しい内容を読んでもらう。
ブログでは、資産管理の方法、家計の見直し、投資の失敗から学んだことなどを深掘りする。
読者が必要としている書籍やサービスがあれば、適切な広告表記をしたうえで紹介する。
少しずつでも、自分の発信が収入につながる仕組みを作っていく。
億り人になるのは遠い夢でも、最初のブログ収益100円なら、現実的な第一目標にできる。
7.YouTubeに呼ばれる人になるために必要なもの
資産1億円だけでは人気者になれない
考えてみれば、1億円を持っている人が全員YouTubeに呼ばれるわけではない。
むしろ、重要なのは「その人の話を聞きたい」と思わせる何かだろう。
例えば、60代から資産形成に挑戦した経験。
含み損から立て直した過程。
失敗を隠さず語る姿勢。
普通の人が真似できる節約方法。
年金生活と資産運用のリアル。
こうしたテーマには、資産額だけでは測れない価値がある。
そして、もうひとつ大切なのは、話し方だ。
難しい専門用語ばかり使うよりも、普通の人が理解できる言葉で説明する。
成功を自慢するよりも、苦労や失敗をユーモアを交えて語る。
そんな人のほうが、視聴者に親しみを持ってもらえるかもしれない。
YouTube出演を実現するための行動
待っているだけでは、出演依頼は来ない。
だから、私は次のような行動を考えている。
- ブログで投資記録や資産形成の考え方を継続的に公開する。
- YouTubeに月2〜4本程度の動画を投稿し、無理なく続ける。
- XなどのSNSで記事や動画を紹介し、同世代の読者と交流する。
- 発信実績ができたら、投資・老後生活を扱う番組に企画を提案する。
- 出演後に読者が訪問できるよう、自分のブログやプロフィールを整える。
ただし、知名度を上げるために危険な投資をしたり、過激な発言をしたりするのは避けたい。
信用を失ってしまえば、長く活動を続けることが難しくなる。
人気者になることより、信頼される発信者になること。
その積み重ねが、結果として出演機会につながるのではないだろうか。
8.投資の含み損をどう立て直すか
「いつか戻る」ではなく、投資先を点検する
私がまず向き合うべきなのは、現在の含み損だ。
ここを曖昧にしたまま新しい投資を始めても、同じ失敗を繰り返す可能性がある。
まず、保有している投資商品を一覧表にする。
| 確認する項目 | 見直すポイント |
|---|---|
| 購入理由 | 今でもその理由は成立しているか |
| 含み損率 | どの程度の下落を抱えているか |
| 投資先の内容 | 特定の企業や業種に偏っていないか |
| 手数料 | 運用コストが高すぎないか |
| 必要資金 | 近い将来に使うお金を投資していないか |
| 売却判断 | 今から新規購入したい商品か |
特に意識したいのは、「今、その商品を持っていなかったとして、新しく買いたいと思うか」という問いだ。
購入価格への執着だけで保有を続けていないか、冷静に考える材料になる。
新NISAも万能ではない
非課税制度のNISAは、長期の資産形成に役立つ仕組みだ。
しかし、NISAで買えば必ず儲かるわけではない。
非課税になるのは制度上の対象となる利益であり、投資そのものの損失リスクは残る。
さらに、NISA口座で発生した損失は、通常の課税口座の利益と損益通算できない。
だからこそ、制度の有利さだけではなく、投資商品の内容やリスクを理解して選ぶ必要がある。
私の場合、まずは現在の保有商品を見直し、資産全体のバランスを確認するところから始めたい。
9.投資だけではなく、60代から稼ぐ力を身につけたい
毎月5万円の副収入が持つ意味
仮にブログやYouTubeなどから毎月5万円の利益を継続的に得られたとする。
年間では60万円。
10年間続けば、単純計算で600万円になる。
もちろん、実際には収入の変動があり、税金や経費も発生する。
最初の数年間は、ほとんど稼げない可能性もある。
それでも、毎月5万円の収入を生み出せる力には大きな意味がある。
例えば、年間60万円を資産から取り崩す代わりに副収入で賄えれば、その分だけ金融資産を長く残せる可能性がある。
つまり、老後の生活を安定させる方法は、投資で資産を増やすことだけではない。
自分の経験を価値に変えて、お金を稼ぐことも立派な資産形成だ。
失敗談をコンテンツに変える
私には、投資の成功体験がない。
しかし、失敗から感じたことなら語れる。
投資商品を買ったときの期待。
価格が下がったときの不安。
売るべきか持ち続けるべきか迷う気持ち。
億り人になりたいという欲望。
YouTubeで有名になりたいという、少し恥ずかしい夢。
これらを正直に発信する。
そこに、自分なりの調査や数字、改善策を加える。
ただの日記で終わらせず、同じように悩む人に役立つ記事へと育てていきたい。
10.今日から始める「60代・億り人チャレンジ」90日計画
夢を妄想のままで終わらせないために、まず90日間の行動計画を作ってみた。
90日チャレンジ
実行チェックリスト
0/9 完了
1〜30日目:現状把握金融資産・含み損・毎月の生活費を整理する投資の失敗理由を3つ書き出すブログのプロフィールと発信テーマを決める
31〜60日目:発信開始ブログ記事を4本公開するYouTube動画を2本制作する読者の疑問を集めて次の記事に反映する
61〜90日目:改善ブログのアクセス数を確認する動画の視聴維持率や反応を確認する資産運用方針と発信計画を見直す
90日で億り人になるわけではない。
90日で人気YouTuberになるわけでもない。
それでも、90日間行動すれば、少なくとも今の自分とは違う景色が見えるかもしれない。
何もせずに妄想しているだけなら、90日後も含み損を眺めているだけだ。
だが、記事を書き、動画を作り、資産を見直せば、小さくても前進できる。
11.億り人になれなかったとしても、この挑戦には意味がある
ここまで書いてきて、少し考え方が変わってきた。
私は、億り人になりたい。
YouTubeに呼ばれたい。
人気者になりたい。
できれば、それで収益も得たい。
この気持ちは今も変わらない。
でも、1億円という数字だけを人生の成功条件にしてしまうと、達成できなかったときに、すべてが失敗になってしまう。
それは、少しもったいない。
例えば、資産1億円には届かなかったとしても、老後のお金の不安が減ったらどうだろう。
ブログを通じて同世代の仲間ができたらどうだろう。
自分の投資失敗談が誰かの役に立ったらどうだろう。
YouTubeで100人、1,000人と応援してくれる人が増えたらどうだろう。
それだけでも、人生はかなり面白くなる。
そして、もしかすると、億り人にならなくてもYouTubeに呼ばれるかもしれない。
「60代で投資が全部含み損。それでも発信を続ける人」
そんな人物に興味を持つ番組が、いつか現れる可能性だってある。
そのときは、無理に成功者を演じなくていい。
「いやあ、今でも苦戦していますよ。でも、諦めずに続けています」
そう笑って話せる人間でありたい。
12.まとめ|60歳を過ぎても、億り人になる夢くらい見たっていい
今の私は、理想と現実の間で揺れている。
理想は、資産1億円。
お金の心配をせずに暮らし、YouTubeに出演し、多くの人から注目され、自分の発信で収益を得る。
一方、現実は、保有する投資がすべて含み損。
億り人への道のりは、果てしなく遠く感じる。
それでも、私はこの夢を簡単には諦めたくない。
ただし、夢を叶えるために無謀な投資をするつもりはない。
まずは生活を守る。
投資の失敗を分析する。
家計を見直す。
少しずつ資産を形成する。
そして、ブログやYouTubeで自分の経験を発信する。
そうしているうちに、何かが変わるかもしれない。
もしかすると、本当に億り人になれるかもしれない。
もしかすると、投資よりもブログやYouTubeのほうがうまくいくかもしれない。
あるいは、億り人にはなれなくても、お金に困らず、好きなことを楽しめる老後が手に入るかもしれない。
人生は、最後まで何が起こるかわからない。
60歳を過ぎて、資産運用が全部含み損。それでも、億り人になってYouTubeに呼ばれる日を夢見ている。
そんな自分を、今は少し面白いと思っている。
いつかYouTubeで、こんなふうに話せたら最高だ。
「私の億り人への挑戦は、全部含み損のところから始まったんです」
そして、最後にこう付け加えたい。
「あのとき諦めなくて、本当によかったです」
その日が来るかどうかはわからない。
でも、今日から少しずつ、動いてみようと思う。
※この記事は個人の夢や資産形成についての考えをまとめたものであり、特定の金融商品の購入・売却を推奨するものではありません。投資には元本割れのリスクがあります。


 メルカリ

 沖縄最大級のアクティビティ予約サイト【沖縄トリップ】
 <


 にほんブログ村