

株価は下がるのに物価は上がる。投資家から節約生活者になった私
2026年11月23日(月・祝)
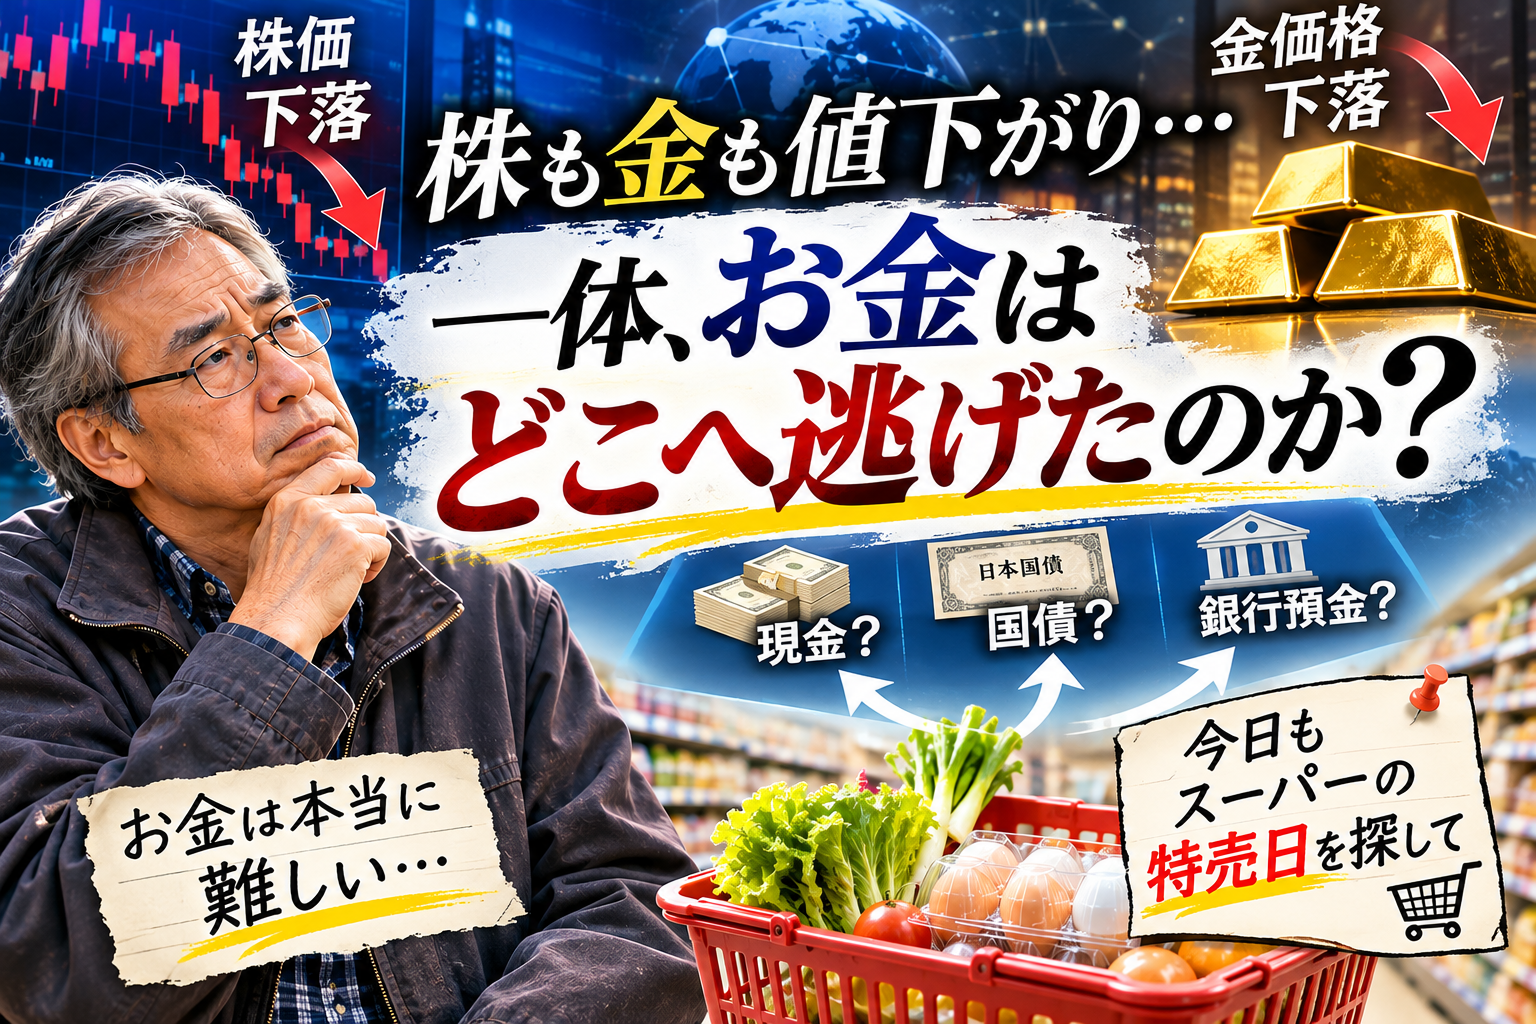
株も下がる。金も下がる。では、お金はどこへ行った?
最近、証券口座を見るのが少し憂鬱になってきた。
株価は下がる。金価格も下がる。銀価格まで下がる。
安全資産と呼ばれていたものまで値下がりするのだから、もう何を信じればよいのか分からない。
株が下がれば金が上がる。
景気が悪くなれば安全資産にお金が逃げる。
そんな話を、これまで何度も聞いてきた。
ところが、現実はそう単純ではないらしい。
株も金も一緒に下がってしまう。
それなら、売られたお金は一体どこへ行ったのだろう。
誰かが株を売ったのなら、誰かが買っているはずだ。
そのお金は消えてしまったのか。それとも、どこかに隠れているのか。
金融市場では何兆円、何十兆円という単位のお金が動いているという。
それなのに、私の証券口座では評価損が増え、銀行口座の残高も心細い。
世界中のお金が消えているように見えるのに、スーパーの商品だけは着実に値上がりしている。
なんとも不思議な世の中になった。
今日は、この疑問について考えてみたい。
1.世界の株式市場で何が起きているのか
2026年11月20日、世界の株式市場は大きく揺れた。
日本の日経平均株価は前日比で3,000円を超える下落となり、下落率は約5.1%に達した。
TOPIXも大幅安となり、多くの業種で株が売られた。
米国でもAI関連企業や半導体関連企業への警戒感が広がり、株式市場全体が不安定になっている。
これまで株価上昇を牽引してきたAI関連産業への期待が、逆に市場の不安材料になり始めた。
AIは将来の産業を変える技術である。
そのこと自体は、私も疑っていない。
しかし、優れた技術が存在することと、その技術に投資した企業が期待どおりの利益を生み出すことは、まったく別の問題である。
データセンターを建設するには巨額の資金が必要になる。
半導体、電力設備、冷却設備、通信設備、建物など、さまざまな投資が必要だ。
その設備投資に見合うだけの収益を、本当に回収できるのだろうか。
投資家が疑問を持ち始めれば、これまでの高い株価を維持することは難しくなる。
私は、AIそのものが終わるとは思っていない。
むしろ、AIはこれから社会の隅々まで普及していくだろう。
ただし、AI関連企業の株価が、いつまでも上がり続けるとは限らない。
技術の成長と株価の成長は、必ずしも同じ速度では進まないのである。
2.安全資産の金まで値下がりする理由
さらに不思議なのは、金価格の下落である。
金は、昔から安全資産と呼ばれてきた。
戦争、インフレ、金融危機、通貨への不信感。
そうした不安が高まると、金を買う人が増えると考えられている。
ところが、今回の市場では金まで売られている。
11月20日の国際金市場では、金価格が大幅に下落し、週間でも大きな値下がりとなった。
なぜ、安全資産まで売られるのだろう。
一つは、米国の金利である。
金そのものには利息が付かない。
一方、国債や預金には利息が付く。
金利が高くなれば、金を保有することの相対的な魅力が低下する場合がある。
もう一つは、現金を確保するための売却だ。
株式市場が大きく下がると、投資家は損失への対応を迫られる。
信用取引などで資金を借りて投資している場合には、追加の担保を求められることもある。
その資金を用意するために、利益が出ている金まで売却する。
つまり、金が不要になったのではなく、現金が必要になったということである。
金は安全資産だから絶対に値下がりしない。
そんな考え方は、やはり間違っていたのだろう。
安全資産とは、価格が下がらない資産ではない。
何に対して安全なのか、どのくらいの期間で考えるのかによって、評価が変わる資産なのだと思う。
3.では、売られたお金はどこへ行ったのか
ここで、最初の疑問に戻る。
株も金も売られた。
そのお金はどこへ行ったのか。
まず理解しておきたいのは、株式市場で時価総額が減少しても、その金額と同じだけの現金が消滅したわけではないということである。
例えば、ある会社の株式が1億株発行されているとする。
株価が1,000円なら時価総額は1,000億円だ。
その株価が900円になれば、時価総額は900億円になる。
差額は100億円。
しかし、誰かが100億円の現金を燃やしたわけではない。
株式に付けられた市場価格が変わったのである。
株式市場では、最後に成立した取引価格が、多数の株式の評価額を左右する。
だから、実際に売買された金額以上に、時価総額が大きく変動することがある。
ここが、お金の難しいところだ。
株式を売却した人は現金を受け取るが、その株式を買った人は現金を支払っている。
売買そのものによって、市場全体の現金が一方的に消えるわけではない。
では、今回のような局面で、投資家は何を保有しようとしているのだろうか。
私は、大きく三つの方向があると考えている。
第一に、現金である。
株価がさらに下がるかもしれないと考えれば、無理に次の投資先を探さず、現金を持っておく選択がある。
第二に、国債である。
信用力の高い国の国債は、市場が混乱したときに買われることがある。
第三に、短期の金融商品である。
短期国債や短期金融市場の商品など、比較的価格変動を抑えながら資金を待機させる選択肢がある。
もちろん、投資家によって行動は違う。
すべてのお金が一つの場所へ移動するわけではない。
それでも今回の市場では、株式や金を売却して、より流動性の高い資産を確保しようとする動きが重要なのではないだろうか。
要するに、今は何かを買って儲けることより、まず現金を確保したい人が増えているのかもしれない。
4.国債が買われるという皮肉
今回の市場で興味深いのは、国債が買われていることである。
米国では、株価の下落とともに国債価格が上昇する動きが見られた。
日本でも、11月20日の債券市場では国債が買われ、長期金利は低下した。
国債は、国がお金を借りるために発行するものである。
その国債が、金融市場の混乱時には資金の逃避先になる。
何とも皮肉な話である。
米国は巨額の財政赤字を抱えている。
日本も政府債務の大きさが問題になっている。
それでも、株式市場が不安定になると、国債が買われることがある。
もちろん、国債も絶対安全ではない。
金利が上がれば既発債の価格は下がるし、発行国の信用力にも注意が必要だ。
それでも、株式より将来の受取額を見通しやすい国債は、資金の待避先として選ばれることがある。
私は以前から、国債と銀行預金の金利差について疑問を感じていた。
銀行に預金するのと、国に直接お金を貸すのとでは、何が違うのだろう。
金利だけでなく、預金保険、換金のしやすさ、満期までの期間、税金などを考えなければならない。
結局、お金を安全に保有するだけでも、かなりの知識が必要になる。
お金は、本当に難しい。
5.投資家にとって最も怖いのは、現金がなくなること
株価が下がっても、いつか回復する可能性はある。
企業の業績が改善すれば、株価が再び上昇することもあるだろう。
しかし、回復するまでの時間は誰にも分からない。
半年なのか、1年なのか、あるいはもっと長いのか。
私も、保有している株式の評価損を見ながら、そんなことを考えている。
株価が下がったからといって、すぐに売却するのも悔しい。
かといって、いつまでも保有していればよいというものでもない。
売れば損失が確定する。
売らなければ資金が動かせない。
これが、いわゆる塩漬けという状態なのだろう。
ただ、最近は少し考え方が変わってきた。
最も怖いのは、株価が下がることだけではない。
生活に必要な現金がなくなることである。
株価が回復する前に生活費が必要になれば、望まない価格で売却しなければならない。
投資の世界では、長期投資が大切だとよく言われる。
しかし、長期投資を続けるには、長期間にわたって生活を維持できる収入や現金が必要なのだ。
資産があることと、生活に使えるお金があることは違う。
証券口座に評価額が表示されていても、それだけでスーパーの買い物ができるわけではない。
配当金や売却代金として手元に入ってきて、初めて生活費として使える。
当たり前のことだが、投資をしていると忘れてしまいそうになる。
6.資産価格は下がるのに、スーパーの商品は値上がりする
株価が下がった。
金価格も下がった。
それなら、スーパーの商品も安くなってくれればよいのに。
現実は、そう簡単ではない。
食料品の価格には、原材料費、輸送費、人件費、包装費、電気代など、さまざまなコストが反映されている。
株価が下がったからといって、翌日から食品価格が下がるわけではない。
一度上がった商品価格は、簡単には元に戻らないことも多い。
しかも、私たちが毎日購入するのは、株式でも金でもない。
米、野菜、卵、魚、肉、豆腐、パン。
生活に必要なものばかりである。
投資家としては株価の回復を待ちたい。
しかし、生活者としては今日の夕食を考えなければならない。
ここに、金融市場と日常生活の大きな隔たりがある。
世界中の投資家が金利や為替を分析している間に、私はスーパーのチラシを見ている。
今日は卵が安いのか。
野菜はどこの店が安いのか。
冷凍食品の割引はいつなのか。
以前なら、そこまで細かく考えなかったかもしれない。
しかし、収入が限られてくると、100円、200円の違いが気になる。
株式市場では数万円の評価損が一瞬で増える。
その一方で、スーパーでは数十円安い商品を探している。
この金額の落差に、時々むなしくなる。
けれども、生活を守るためには、どちらも無視できないのである。
7.今日もスーパーの特売日を探す
最近、スーパーの特売日を調べることが習慣になってきた。
新聞の折り込みチラシだけでなく、スマートフォンでも特売情報を確認できる。
店によって、安い商品も違う。
卵が安い店。
野菜が安い店。
冷凍食品の割引が大きい店。
一度にまとめ買いする方がよいのか、それとも必要なものだけを買う方がよいのか。
そんなことを考えている。
ただし、特売だからといって、何でも買えばよいわけではない。
安いと思って余計なものを買ってしまえば、かえって支出が増える。
遠くのスーパーまで車で行けば、ガソリン代も必要になる。
買い物のために時間を使いすぎれば、ほかのことができなくなる。
結局、節約にも経営感覚が必要なのだと思う。
例えば、毎日の食費を200円節約できれば、30日で6,000円になる。
年間では73,000円になる計算だ。
これは決して小さな金額ではない。
もちろん、毎日200円節約できるとは限らない。
それでも、無理のない範囲で支出を減らすことには意味がある。
株式投資で年間73,000円を安定して稼ごうと思えば、それなりの資金が必要になる。
一方、日々の買い物を工夫することは、相場の値動きとは関係なく取り組める。
しかも、節約によって支出しなかったお金は、税引き後の生活費を直接守ってくれる。
そう考えると、スーパーの特売を探すことも、立派な家計管理なのかもしれない。
8.スーパーの特売と株式投資には共通点がある
少し面白いことに気が付いた。
スーパーで買い物をするとき、私は商品の値段を比較している。
昨日より安いのか。
ほかの店より安いのか。
今買うべきなのか。
もう少し待てば安くなるのか。
これは、株式投資で考えていることと、あまり変わらない。
ただし、決定的に違うことがある。
スーパーの商品には、使う目的がある。
卵を買えば食べる。
野菜を買えば料理に使う。
値下がりを待っているうちに食事ができなくなるのでは困る。
一方、株式は、買った瞬間に生活に役立つとは限らない。
将来の値上がりや配当を期待して購入するものである。
そして、期待どおりになる保証はない。
私はこれまで、株式投資について随分と考えてきた。
企業の業績、PER、PBR、ROE、キャッシュフロー、設備投資、受注動向。
いろいろな指標を調べてきた。
それでも、株価は思いどおりには動かない。
企業の業績が良くても株価が下がる。
悪材料が出ても株価が上がることがある。
スーパーなら、100円と表示された商品を買えば、基本的には100円の支出で済む。
しかし、株式では、1,000円で買ったものが翌日900円になることもある。
どちらが難しいかと聞かれれば、やはり株式投資だろう。
もっとも、スーパーの特売にも落とし穴がある。
安いからといって必要のないものを買ってしまう。
株式市場でも同じだ。
値下がりしているからという理由だけで買えば、さらに値下がりすることもある。
安いことと、買う価値があることは違う。
これは、投資にも買い物にも共通する教訓なのだと思う。
9.これからのお金の守り方を考える
今後、株価が回復するのか。
金価格が反発するのか。
国債がさらに買われるのか。
正確に予測することは難しい。
だからこそ、私は投資の利益だけに生活を依存することの危うさを感じている。
これから考えたいのは、三つのことだ。
一つ目は、生活費を確保すること。
投資資金と生活費をできるだけ分けて考え、日々の支払いに困らないようにする。
二つ目は、収入を得る手段を増やすこと。
仕事、事業、執筆など、自分にできることを改めて考えてみたい。
投資だけで生活を支えようとすると、市場が下落したときに精神的な負担が大きくなる。
三つ目は、投資の目的を見直すこと。
何のために投資をしているのか。
老後の生活費なのか。
資産を増やすためなのか。
それとも、企業の成長を応援するためなのか。
目的によって、選ぶべき資産も、保有する期間も変わってくる。
株価が下がるたびに慌てて売買するのではなく、保有する理由が今も成立しているのかを確認したい。
そして、保有し続けるために必要な現金があるかどうかも、同じくらい大切にしたい。
投資で成功するためには、良い銘柄を見つける能力だけでは足りない。
相場が思いどおりにならない期間を、生活を壊さずに乗り切る力も必要なのだと思う。
10.本当に豊かな生活とは何だろう
若い頃は、収入が増えれば生活も豊かになると思っていた。
働いて、給料を受け取り、貯金をして、必要なものを買う。
それが普通の生活だった。
しかし、年齢を重ねると、お金との付き合い方も変わってくる。
仕事から得られる収入が減る。
貯蓄を取り崩すことが増える。
投資の損失が気になる。
物価の上昇が怖くなる。
今まで当たり前だったことが、当たり前ではなくなっていく。
それでも、生活は続く。
毎日食事をしなければならない。
電気代も水道代も支払わなければならない。
住まいを維持するにもお金が必要だ。
金融市場では、毎日のように巨額の資金が動いている。
しかし、私にとって重要なのは、そのお金がどこへ移動したのかということだけではない。
自分の生活を維持できるだけのお金を、どう確保するのか。
そのことの方が、ずっと切実なのである。
資産を増やすことだけが豊かさではない。
必要なものを買えて、安心して食事ができて、明日の生活に過度な不安を感じずに済むこと。
そんな当たり前の生活が、実はとても貴重なのだと感じるようになった。
11.お金は難しい。でも、今日の生活は待ってくれない
株も下がった。
金も下がった。
一体、お金はどこへ逃げたのだろう。
答えの一つは、現金や国債など、比較的安全性や流動性を重視した資産である。
ただし、時価総額の減少は、そのまま同額の現金がどこかへ移動したことを意味しない。
市場価格が下がることで、資産の評価額そのものが小さくなる。
これが、金融市場の仕組みである。
頭では理解できる。
しかし、自分の保有資産が値下がりすると、やはり納得するのは難しい。
お金は、増やすのも難しい。
守るのも難しい。
そして、使うのも難しい。
そんなことを考えながら、今日もスーパーの特売情報を探している。
今日は何が安いのだろう。
卵だろうか。
野菜だろうか。
それとも、冷凍食品だろうか。
世界の金融市場では、何兆円ものお金が動いている。
その動きを理解しようと、専門家たちが分析を続けている。
一方、私は数十円でも安い商品を探している。
何だか、少し笑えてくる。
けれども、これは決して笑い話ではない。
投資家である前に、私は一人の生活者なのだから。
株価が上がってくれることを願いながら、今日もスーパーのチラシを開く。
世界のお金がどこへ逃げたのかは分からなくても、私の財布からお金が逃げていくのだけは、何とか防ぎたい。
そんなことを考える、11月23日の朝である。
※本記事は2026年11月20日までの市場動向を参考にした個人の感想・考察です。特定の金融商品の売買を推奨するものではありません。


 メルカリ

 沖縄最大級のアクティビティ予約サイト【沖縄トリップ】
 <


 にほんブログ村