

米国10年債5.34%で株価はどうなる?長期金利上昇と景気後退リスクを徹底解説
最近、株式市場を見ながら、どうしても気になっていることがあります。
それは、日米の長期金利が同時に上昇していることです。
株価だけを見ていると、企業業績やAI関連投資などの明るい材料に目を奪われがちです。しかし、その裏側で世界の「お金の値段」である金利が、かなり大きく動いています。
2026年10月1日、米国10年国債利回りは一時**5.34%**まで上昇しました。5.5%という水準が、もはや遠い数字ではありません。
しかも今回は単純に「景気が強いから金利が上がっている」と片付けるには少し不気味です。
インフレへの警戒、中央銀行による金融引き締め、原油・エネルギー価格、巨額の財政赤字、国債供給への懸念など、いくつもの要因が長期金利を押し上げています。
そして日本でも長期金利は上昇しています。
私は、この「日米同時の長期金利上昇」が今後の株式市場を見るうえで非常に重要なポイントになってきたと考えています。
今回は、なぜ長期金利の上昇が怖いのか、米国住宅市場では何が起きているのか、さらに米国で浮上している5,000ドル給付構想がインフレや金利にどんな影響を与え得るのかを整理してみたいと思います。
- 米国10年債利回りが5.34%へ
- なぜ「10年債5.5%」が株式市場にとって怖いのか
- もう一つ重要なのが「株の割引率」
- さらに「安全な国債」と株が競争する
- 米国住宅ローン金利7%台という重さ
- 実際、米住宅では値下げが始まっている
- ただし「住宅市場崩壊」と判断するのはまだ早い
- 住宅市場が怖いのは、住宅だけで終わらないから
- 日本にも似た変化が起きている
- 米国の5,000ドル給付構想という新たな変数
- 5,000ドル給付は景気対策になるが、インフレ対策とは逆方向になる可能性
- 本当に怖いのは「金利を上げても長期金利が下がらない」こと
- インフレ退治が「効きすぎる」可能性
- 株式市場でこれから見るべき5つの数字
- 個人投資家はどう対応すればいいのか
- 暴落を予言する必要はない
- 私が考える現在の市場の構図
- まとめ――「株価」より「金利」を見なければならない相場へ
米国10年債利回りが5.34%へ
まず最も気になるのが米国の長期金利です。
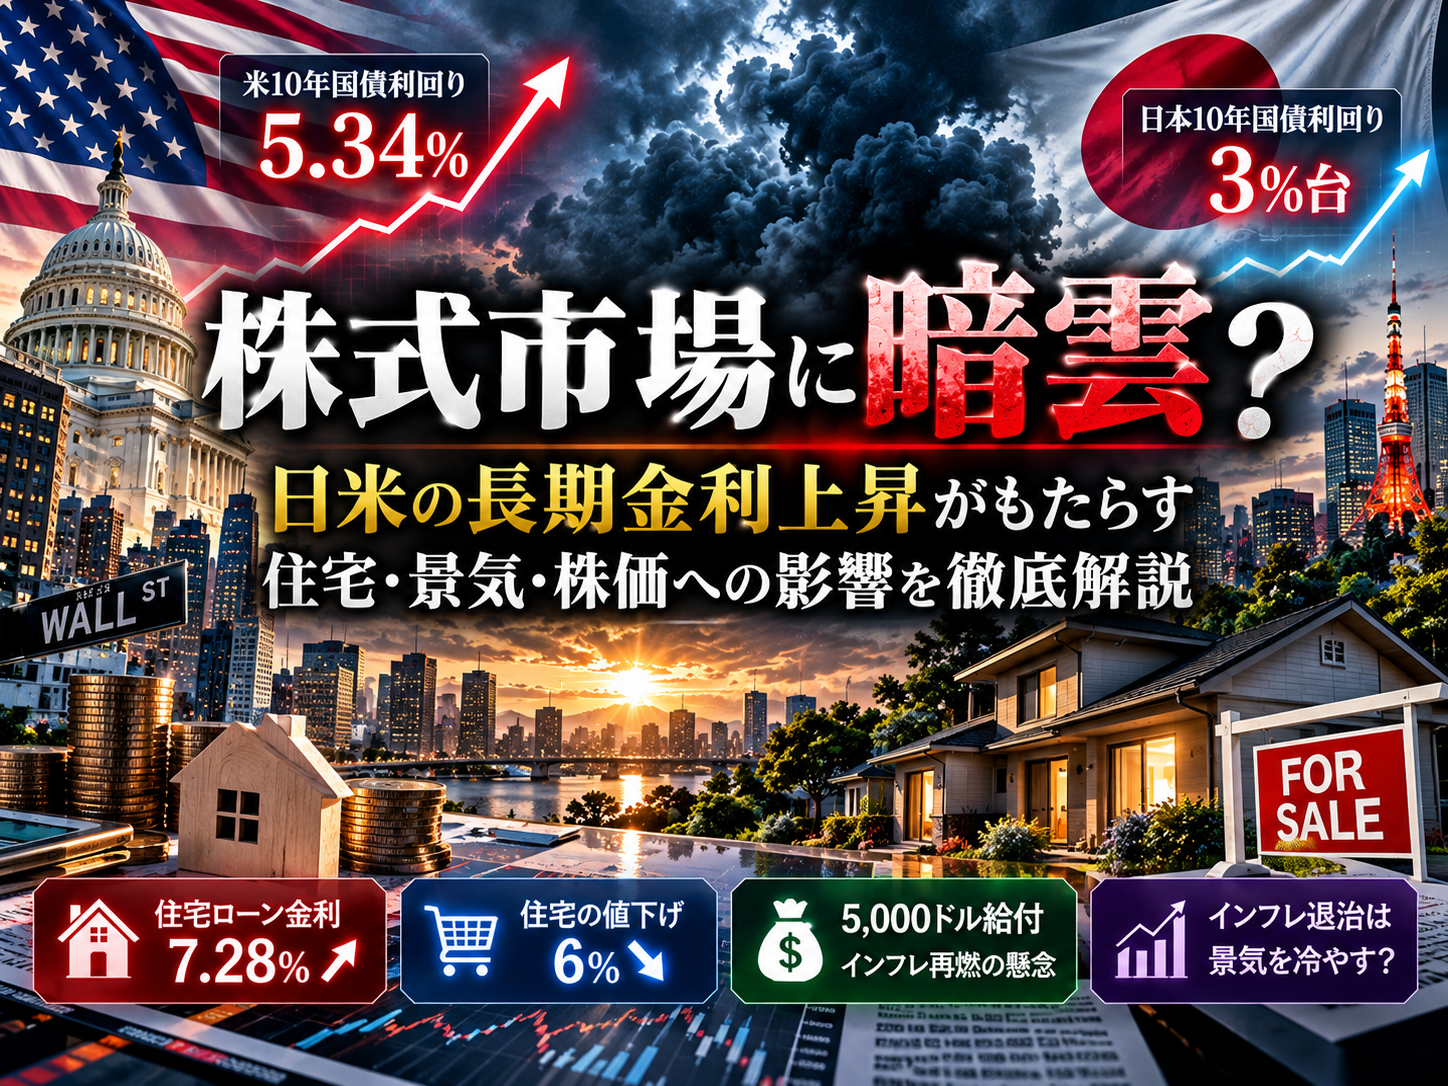
米10年国債利回りは10月1日に一時5.34%まで上昇し、2002年以来の高水準となりました。
私が注目しているのは「5%を超えた」という事実そのものよりも、金融引き締めを行っているにもかかわらず、長期金利の上昇になかなか歯止めがかからないことです。
通常、インフレを抑えるため中央銀行が政策金利を引き上げれば、時間差を伴いながら需要が弱くなっていきます。
住宅ローン、自動車ローン、企業融資などの金利が上昇する。
すると住宅購入や設備投資、消費が減速する。
やがて景気が冷え、物価上昇圧力も弱くなる。
ところが現在は、インフレ警戒だけではなく財政問題や国債需給なども長期金利に影響している可能性があります。
つまり、
「中央銀行がインフレを抑えようとしている一方、財政政策など別方向から需要や国債供給を増やす力が働く」
という難しい状況です。
この状態が続けば、景気を冷やすために必要な金融引き締めが、当初想定していた以上に長く、あるいは強く効いてしまう可能性があります。
なぜ「10年債5.5%」が株式市場にとって怖いのか
長期金利が上昇すると、株式には複数の方向から圧力がかかります。
第一は、企業の資金調達コストです。
企業は設備投資、工場建設、データセンター、M&A、不動産投資などのために借入や社債発行を行います。
金利が高くなれば当然、そのコストも上昇します。
たとえば同じ100億円のプロジェクトでも、低金利時代と高金利時代では採算性が全く違います。
結果として企業は、
設備投資を延期する、採用を減らす、M&Aを見送る、在庫を削減する、コスト削減を強化する。
こうした行動を取りやすくなります。
それが積み重なると景気全体の減速につながります。
もう一つ重要なのが「株の割引率」
株式の理論価値は、将来企業が生み出す利益やキャッシュフローを現在価値に割り引いて考えることができます。
このとき金利が高くなるほど、将来利益の現在価値は低下します。
特に影響を受けやすいのが、現在の利益よりも「数年後の大きな成長」を期待されている企業です。
つまり、高PERのグロース株やテクノロジー株などです。
企業業績が悪くならなくても、
「金利が上がっただけで許容されるPERが下がる」
ということがあります。
これが長期金利上昇局面で株式投資家が注意しなければならない大きな理由です。
さらに「安全な国債」と株が競争する
もう一つ忘れてはいけません。
米国債利回りが5%を大きく超えてくると、投資家にとって国債そのものの魅力が高まります。
もちろん国債にも価格変動リスクはあります。
しかし、「高いリスクを取って株を保有しなくても、高い利回りを得られる」と考える投資家が増えれば、株式に要求される期待リターンも高くなります。
つまり株式市場から見ると、
国債が強力なライバルになってくる。
これは特に配当利回りの低い高PER銘柄には無視できない問題だと思います。
米国住宅ローン金利7%台という重さ
そして、今回私が非常に気になっているのが住宅市場です。
米住宅金融大手Freddie Macによると、2026年10月1日時点の30年固定住宅ローン平均金利は**7.28%**です。
住宅は多くの家庭にとって人生最大級の買い物です。
住宅価格が同じでも住宅ローン金利が4%の場合と7%台の場合では、毎月の返済負担は大きく違います。
その結果、
「家が欲しくない」のではなく、
「欲しいけれど月々の支払いが高すぎて買えない」
という家庭が増えてきます。
この状態が長く続けば、住宅価格そのものにも調整圧力がかかります。
実際、米住宅では値下げが始まっている
ここは今回データを確認して、特に興味深かった部分です。
「住宅が値引きされている可能性がある」という段階ではありません。
NAHB(全米住宅建設業協会)の2026年9月調査では、住宅建設業者の38%が販売価格を引き下げたと回答しています。
平均値下げ率は6%。
さらに66%の業者が販売インセンティブを利用しています。
つまり住宅会社は、単純に表示価格を維持して売ることが難しくなり、
値下げ、住宅ローン金利の買い下げ、購入費用補助などを使いながら需要を支えている状況が見えてきます。
これはかなり重要なシグナルだと思います。
ただし「住宅市場崩壊」と判断するのはまだ早い
ここは冷静に見たいところです。
米国の8月住宅着工件数は季節調整済み年率換算で127.5万戸。前月比では2.6%減少しました。
一方、8月の新築一戸建て販売は前月比6.4%増の年率68.4万戸でした。ただし前年同月比では2%減です。
つまり現在の住宅市場は、
「完全に崩れているわけではない。しかし価格調整や販売促進策を使って需要を維持している」
と見るのが近いのではないでしょうか。
私はここが今後の米国景気を見るうえで重要だと思っています。
住宅市場が怖いのは、住宅だけで終わらないから
住宅一軒が売れると、その周辺では大量の経済活動が発生します。
家具、家電、エアコン、住宅設備、建材、リフォーム、引っ越し、不動産仲介、住宅保険、住宅ローンなどです。
つまり住宅市場は非常に裾野が広い。
住宅購入が減れば、その影響は数か月から数年かけて周辺産業へ広がっていきます。
さらに住宅価格が下落すると「資産効果」の逆回転も起こります。
自宅価格が上昇していると消費者は心理的に豊かになったように感じ、消費しやすくなります。
反対に住宅価格が下落すれば財布の紐が固くなる。
高金利が住宅市場を通じて個人消費を冷やす可能性は、軽視できないと思います。
日本にも似た変化が起きている
そして、この問題は米国だけではありません。
日本でも国債利回りが数十年ぶりの高水準へ上昇しています。
日銀は9月に政策金利を1.25%へ引き上げました。
日本では長期間、ほぼゼロ金利が当たり前でした。
そのため「金利がある世界」への変化は、米国以上に企業や家計の行動を変える可能性があります。
住宅ローン、企業借入、不動産投資、REIT、国債費、銀行経営など、影響する範囲は非常に広い。
特に日本は政府債務が大きいため、金利上昇が続けば国の利払い費にも時間差で影響してきます。
今後は日本株を見る場合でも企業業績だけでなく、
「日本国債市場がどう動いているか」
を見る必要性が以前より高まっていると思います。
米国の5,000ドル給付構想という新たな変数
もう一つ非常に気になるニュースがあります。
トランプ大統領は2026年9月、共和党が中間選挙で上下両院を維持した場合、米国の成人市民一人当たり**5,000ドルの「Trump Dividend」**を支給する構想を表明しました。
ただし、現時点では実施が決まった政策ではありません。
議会承認、財源、法的枠組みなど不透明な部分があります。
報道ベースでは総額が1兆ドルを大きく超える可能性も指摘されています。
ここで私が考えたいのは政治的な評価ではありません。
純粋に、
もし大規模な現金給付が実施された場合、金利とインフレに何が起きるのか?
という問題です。
5,000ドル給付は景気対策になるが、インフレ対策とは逆方向になる可能性
一人5,000ドルという金額は決して小さくありません。
仮に実施され、多くの家庭がその一部を消費すれば、
小売、旅行、外食、自動車、家電、サービスなどの需要を押し上げる可能性があります。
短期的には景気を支えるでしょう。
しかし問題があります。
現在の米国が「需要不足によるデフレ」で苦しんでいるのであれば、大規模な現金給付は理解しやすい政策です。
ところが現在はインフレを抑えるため金融政策を引き締めています。
そこに大規模な財政刺激が入ると、
金融政策はブレーキ、財政政策はアクセル
という状態になる可能性があります。
中央銀行が需要を冷やそうとしているのに、政府が需要を増やす。
市場が「インフレが長引く」と判断すれば、長期金利がさらに上昇する可能性があります。
本当に怖いのは「金利を上げても長期金利が下がらない」こと
私は今の市場でここを最も警戒しています。
政策金利を引き上げる。
住宅ローン金利が上昇する。
住宅購入が難しくなる。
企業融資も高くなる。
景気は徐々に冷える。
普通なら、その先にはインフレ低下と長期金利低下が期待できます。
しかし財政赤字や国債発行への懸念が残り、大規模な財政政策まで加われば、
「景気は弱くなっているのに長期金利が高い」
という厳しい状態になる可能性があります。
これは株式市場にとって非常に難しい環境です。
インフレ退治が「効きすぎる」可能性
金融政策には大きな時間差があります。
今日利上げしたから明日景気が悪くなるわけではありません。
企業や家計が借り換えを行ったときに初めて高い金利負担が発生するケースも多い。
そのため最初のうちは、
「金利が高いのに景気は意外と強い」
という状況になります。
しかし、それを見てさらに金融引き締めを続けると、過去の利上げ効果と新しい利上げ効果が後から一気に重なる可能性があります。
私は今回、
インフレ退治が思った以上に景気を冷やしてしまうリスク
を頭に入れておきたいと思っています。
株式市場でこれから見るべき5つの数字
今後は株価そのものより、まず次の数字を定期的に確認したいと思います。
① 米10年国債利回り
まず5.5%を突破するのか。
そして重要なのは「一瞬超えるか」ではなく、5%台半ばが定着するかです。
② 米30年住宅ローン金利
7%台が長期化すれば住宅購入者への負担はさらに重くなります。
③ 米住宅の値下げ率・販売インセンティブ
住宅着工だけを見るのではなく、
「値下げしなければ売れなくなっていないか」
を見ることが大切です。
④ 雇用統計
住宅、企業投資、消費の次に注目したいのが雇用です。
高金利でも雇用が維持されている間は消費もある程度持ちこたえます。
反対に雇用が悪化すると住宅と消費が同時に弱くなる可能性があります。
⑤ 日本国債利回り
日本の長期金利上昇がどこまで続くか。
これは銀行、不動産、REIT、グロース株だけでなく、日本経済全体を見るうえでも重要になってきます。
個人投資家はどう対応すればいいのか
では私たちは何をすればいいのでしょうか。
私は「暴落するから全部売る」という極端な行動も、「どうせ上がるから何も見ない」という姿勢も避けたいと思っています。
重要なのは金利上昇に耐えられるポートフォリオかを確認することです。
たとえば、
高PER銘柄へ極端に集中していないか。
借入依存度の高い企業ばかり保有していないか。
不動産・REITへの比率が高すぎないか。
信用取引やレバレッジを取りすぎていないか。
生活防衛資金まで株式へ投入していないか。
こうした基本的な部分をもう一度確認する。
そして企業を見るときも「売上成長率」だけではなく、
営業キャッシュフロー、フリーキャッシュフロー、有利子負債、利払い負担、満期構成
などを見ることが、高金利時代には重要になってくると思います。
暴落を予言する必要はない
株式投資をしていると、
「いつ暴落するのか?」
を当てたくなります。
しかし実際には暴落の日時を正確に当て続けることなど極めて困難です。
大切なのは予言ではなく準備です。
長期金利がさらに上昇したら自分の保有株はどうなるのか。
住宅市場が弱くなったらどの企業が影響を受けるのか。
逆に金利低下へ転じた場合、どの資産が恩恵を受けるのか。
複数のシナリオを考えておく。
それだけでも突然市場環境が変わったときの行動はかなり違ってくると思います。
私が考える現在の市場の構図
現在の市場を非常に単純化すると、私は次のように見ています。
長期金利上昇
↓
住宅ローン金利上昇
↓
住宅購入能力低下
↓
値下げ・販売インセンティブ増加
↓
住宅関連消費の鈍化
↓
企業売上・投資への波及
↓
雇用への影響
↓
個人消費減速
これとは別に、
長期金利上昇
↓
株式の割引率上昇
↓
許容PER低下
↓
株価バリュエーションへの圧力
というルートもあります。
さらに財政刺激策によってインフレ期待が再び上昇すると、
財政拡張
↓
需要増加・財政赤字拡大への懸念
↓
インフレ期待・国債供給懸念
↓
長期金利上昇
という別の循環まで考えなければなりません。
ここが今回の相場の難しさです。
まとめ――「株価」より「金利」を見なければならない相場へ
米国10年国債利回りは一時5.34%まで上昇しました。
米30年固定住宅ローン金利は7.28%。
米住宅建設業者の38%が9月に価格を引き下げ、平均値下げ率は6%でした。
日本でも長期金利は数十年ぶりの高水準です。
一方、米国では成人市民への5,000ドル給付構想まで浮上しています。
もちろん、これだけで「株式市場が暴落する」と結論づけることはできません。
AI投資など米国経済を支えている強い要素もあります。
だからこそ今は、
強い景気と高金利の綱引き
を冷静に観察する必要があると思います。
そして私が最も警戒したいのは、
「高金利なのに景気が強い状態」から、
「高金利のまま景気が急速に弱くなる状態」
への変化です。
金融引き締めは遅れて効いてきます。
住宅ローン、企業融資、国債、設備投資。
高金利という小さな亀裂が、時間をかけて実体経済へ広がっていく可能性があります。
株価が高値を維持しているときほど、こうした数字は見落とされがちです。
だから私は今後、株価指数だけを見るのではなく、米10年債、住宅ローン金利、住宅値引き、雇用、そして日本国債をセットで観察していきたいと思います。
嵐が本当に来るかどうかは、まだ分かりません。
しかし空に少しずつ暗い雲が集まっているなら、傘がどこにあるのかくらいは確認しておく。
今の株式市場には、そんな姿勢が必要なのかもしれません。
※本記事は個人的な経済・市場分析であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。


 メルカリ

 沖縄最大級のアクティビティ予約サイト【沖縄トリップ】
 <


 にほんブログ村