

60歳で会社を辞めて起業した。でも仕事がない――株高なのに生活が苦しい日本の現実
【今日のブログ】株価は上がっている。それなのに、なぜ私の生活は苦しくなっていくのか
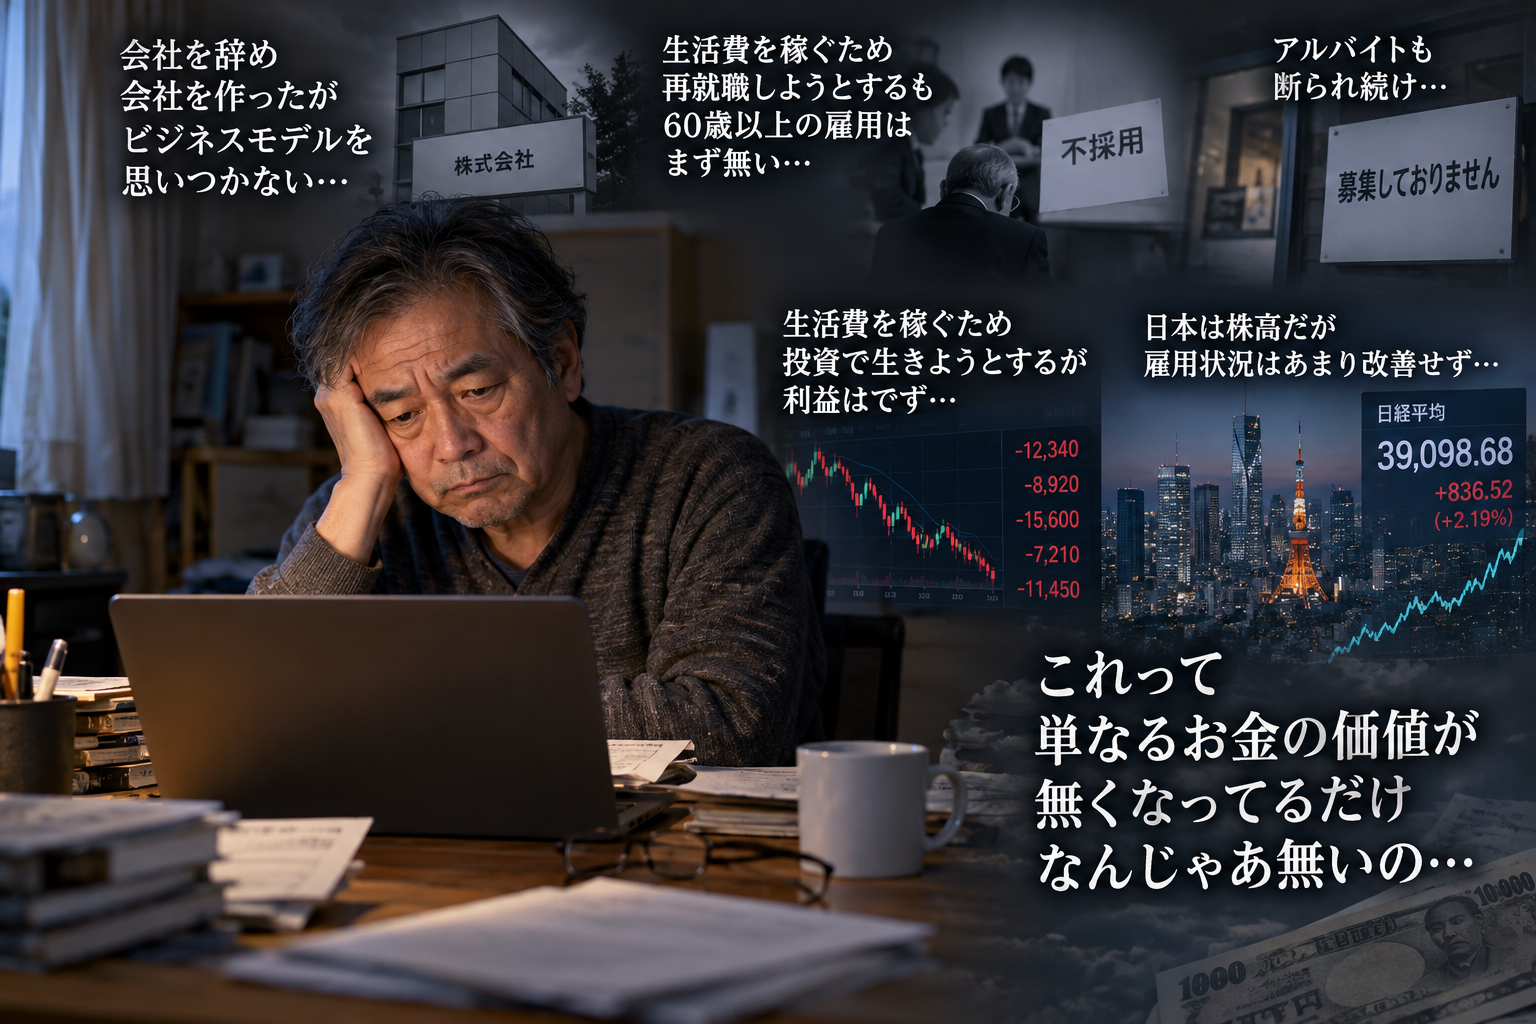
会社を辞めた。
そして、自分の会社を作った。
会社員として長い間働いてきたのだから、自分にも何かできるだろう。
これまで身につけてきた経験や知識を使えば、小さくても自分のビジネスを作ることができるのではないか。
そう思っていた。
ところが、実際に会社を作ってみると、現実はそんなに簡単ではなかった。
会社は作った。
名刺もある。
法人としての銀行口座もある。
パソコンもある。
仕事をする時間もある。
そして何より、
「働きたい」
という気持ちはある。
しかし、肝心の商品がない。
「いったい何を売ればいいんだ?」
というところで止まってしまった。
会社を作ることと、ビジネスを作ることは、まったく別の話だったのである。
会社員時代には、会社が商品を用意してくれた。
会社が顧客を用意してくれた。
会社が営業の仕組みを用意してくれた。
毎月決まった日に給与が振り込まれた。
ところが、自分で会社を作った瞬間、それらは全部自分で作らなければならない。
当たり前のことなのだが、実際にその立場になってみないと、この違いの大きさはなかなか分からない。
そして売上がなければ、当然ながら生活費は入ってこない。
ここから、私の焦りが始まった。
起業したのに売上がない。だったら、もう一度働けばいいと思った
起業がうまくいかない。
それなら、一度どこかで働いて生活費を確保し、その間に自分の事業を考えればいい。
そう考えた。
正社員にこだわる必要もない。
契約社員でもいい。
アルバイトでもいい。
月に10万円、15万円でも安定して入ってくれば、精神的にはかなり違う。
ところが、ここで私はもう一つの現実に直面した。
60歳を超えてからの再就職は、想像していた以上に難しい。
求人そのものはある。
ニュースを見ると「人手不足」という言葉も頻繁に出てくる。
それなのに応募してみると、採用されない。
アルバイトなら大丈夫だろうと思って応募しても断られる。
また応募する。
また断られる。
これを何度も繰り返していると、
「働きたいと言っているのに、どうして働く場所がないんだ?」
という疑問が湧いてくる。
統計を見ると、日本全体で仕事が完全になくなっているわけではない。
2026年7月の有効求人倍率は1.18倍、正社員有効求人倍率は1.00倍だった。つまりマクロの数字だけなら「求人は存在する」。しかし前年同月と比べると新規求人は0.8%減っている。求人があることと、自分に適した仕事に採用されることは別問題なのである。
特に年齢、職種、勤務地、賃金、経験などの条件が重なると、「人手不足なのだから仕事はいくらでもある」という単純な話ではなくなる。
「65歳まで働ける社会」と「60歳を超えて新しく雇ってもらえる社会」は違う
ここは非常に重要だと思う。
厚生労働省の2025年の集計では、65歳までの高年齢者雇用確保措置を実施済みの企業は99.9%となっている。
数字だけを見ると、
「ほとんどの会社で65歳まで働けるじゃないか」
と思うかもしれない。
しかし、その内訳を見ると「継続雇用制度の導入」が65.1%を占める。
つまり、すでにその会社で働いている人が定年後も引き続き働ける仕組みと、60歳を超えた人を外部から新規採用することは、同じではない。
ここに大きな壁がある。
会社員として在籍したまま60歳を迎えた人と、一度会社を辞めて外の労働市場へ出た60代では、置かれる状況が違うのである。
私はこの違いを身をもって感じることになった。
仕事がない。それなら投資で生活費を稼げないか?
再就職もうまくいかない。
アルバイトにも採用されない。
しかし生活費は必要だ。
そこで次に考えてしまうのが、
「投資で稼げないだろうか」
ということだった。
株式投資なら年齢制限はない。
履歴書もいらない。
面接もない。
60歳だからという理由で株式市場から門前払いされることもない。
パソコン一台あれば取引できる。
うまくいけば、会社に雇われなくても生活できる。
そう考えるのは自然だった。
しかし、これもやってみると簡単ではない。
利益が出ない。
買ったら下がる。
売ったら上がる。
少し利益が出ると欲が出る。
損失が出ると取り返したくなる。
そして最も危険なのは、
「今月の生活費を稼がなければならない」
という状態で投資をすることである。
生活費と投資資金が同じ財布に入った瞬間、投資は非常に難しくなる。
5万円の損失が単なる投資上の損失ではなく、
「来月の食費が5万円減った」
という意味になるからだ。
すると冷静な判断ができなくなる。
損切りできない。
無理なポジションを取る。
一発逆転を狙う。
そしてさらに損をする。
だから今の私は、「投資で生活費を作る」という発想そのものを見直したほうがいいのではないかと思い始めている。
それなのに日本株は高い。この違和感はいったい何なのか
ここで不思議なことが起きる。
自分の生活は苦しい。
仕事もなかなか見つからない。
スーパーへ行けば、以前より高くなった商品が目につく。
電気代もかかる。
社会保険料も税金もある。
家賃や住宅費も必要だ。
ところがニュースを見ると、株式市場は活況だという。
「日本株上昇」
「株価最高値」
そんなニュースを見る。
思わずこう言いたくなる。
いったい、どこの国の景気の話なんだ?
自分が暮らしている日本と、株式市場が映している日本が、まるで別の国のように見えるのである。
もしかして株が上がったのではなく、「お金の価値」が下がっているだけなのでは?
最近、私は一つの疑問を持つようになった。
株の価値が上がっているのではなく、
円、お金そのものの価値が下がっているのではないか?
という疑問である。
これは完全な思い込みとも言えない。
2026年8月の全国消費者物価指数は、総合指数で前年同月比1.9%上昇している。
物価が上がるということは、裏返せば同じ1万円で買えるモノやサービスの量が少なくなるということだ。
例えば、仮に毎年2%ずつ物価が上昇するとする。
100万円を現金で持っていても、数字としては100万円のままだ。
しかし、その100万円で買えるモノは少しずつ減っていく。
つまり、
「通帳の数字は減っていないのに、購買力は減っている」
ということが起こる。
これがインフレの怖さである。
だから「最近、お金の価値がなくなっているような気がする」という感覚には、それなりの経済的な根拠がある。
ただし、
「株高のすべてが、お金の価値低下だけで説明できる」
と考えるのも違う。
株価は企業利益、将来の成長期待、金利、為替、海外投資家の資金、企業統治改革、自社株買いなど、さまざまな要因で決まる。
だから正確には、
株価が上がっている一方で物価も上がり、現金の購買力が低下しているため、資産を持つ人と労働所得を中心に暮らす人との体感に大きな差が生まれている
と考えたほうがいいのではないだろうか。
「株高=みんな豊か」ではない
これは非常に重要なポイントだ。
株価が2倍になったとしても、株を持っていない人の金融資産が自動的に2倍になるわけではない。
土地が値上がりしても、不動産を持っていない人には直接的な資産効果はない。
一方で、食品や光熱費など生活に必要なものの値段が上がれば、その影響は多くの人に及ぶ。
ここに大きな非対称性がある。
資産価格の上昇による恩恵は「その資産を持っている人」に集中する。
しかし物価上昇による負担は、日常的に消費する人の生活に広く及ぶ。
だからニュースでは、
「株価上昇」
と言っているのに、
自分の財布を見ると、
「何も豊かになっていない」
という現象が起きる。
むしろ預金中心で生活している人にとっては、数字は変わらないのに実質的な購買力だけが少しずつ減っていくこともある。
この意味では、
「資産を持っているかどうか」が以前より重要な時代になっている
のかもしれない。
そして60代には、もう一つ大きな問題がある
若い人なら、
「これから30年間働いて稼ぐ」
という選択肢がある。
もちろん若い世代にも大変な問題はたくさんあるが、少なくとも時間という資産がある。
しかし60歳を超えると状況が変わる。
働ける残り時間を意識する。
健康も気になる。
年金受給までの期間も考える。
老後資金も必要になる。
その状況で仕事が見つからないと、不安は一気に大きくなる。
だから、
「投資で何とかしよう」
と思ってしまう。
しかし本来、老後資金を守らなければならない年代で、生活費を稼ぐために大きな投資リスクを取ることには矛盾がある。
私はここで考え方を変えなければならないと思っている。
では、これからどうするのか
私自身、まだ答えを持っているわけではない。
しかし、一つだけ分かってきた。
いきなり「大きく稼ぐ方法」を探すと、失敗しやすい。
必要なのは、
生活を維持するためのお金と、将来を作るためのお金を分けること
ではないだろうか。
例えば生活費が月20万円必要だとする。
いきなり事業で20万円稼ごうとすると難しい。
投資で毎月20万円を安定的に稼ぐのも難しい。
だったら発想を変える。
月3万円。
まず3万円を自分の力で作る。
次に5万円。
次に10万円。
そうやって「小さなキャッシュフロー」を複数作っていく。
これなら現実味が出てくる。
60代の起業は「ビジネスモデルを考える」より「困っている人を探す」
会社を作った私は、
「何か画期的なビジネスモデルを考えなければ」
と思っていた。
しかし、これは順番が逆だったのかもしれない。
ビジネスモデルから考えるのではなく、
「誰が何に困っているのか?」
から考える。
例えば、自分が会社員時代に30年以上やってきた仕事があるなら、その経験を必要としている小さな会社はないだろうか。
資料作成。
営業支援。
業務改善。
Excel。
パソコン設定。
採用。
教育。
文章作成。
経理補助。
顧客対応。
業界知識。
若い経営者への相談。
こうしたものは、一つだけでは大きなビジネスにならないかもしれない。
しかし月1万円払ってくれる顧客を5社見つければ5万円になる。
3万円払ってくれる会社を3社見つければ9万円になる。
会社員時代のように「1社から30万円もらう」という考え方から、
「複数の顧客から小さく売上を作る」
という発想に変える。
会社を作ってしまったのなら、この形はむしろ相性がいいかもしれない。
「何ができるか」ではなく「何なら売れるか」を調べる
もう一つ必要なのは、自分の能力を商品に変えることである。
「私は営業経験30年です」
だけでは商品になりにくい。
しかし、
「小規模企業向けに営業資料を3万円で改善します」
なら商品になる。
「パソコンが得意です」
ではなく、
「高齢者向けにパソコン・スマホ設定を1回5,000円で支援します」
ならサービスになる。
「管理職経験があります」
ではなく、
「小規模企業の若手管理職向けに月2回オンライン相談をします」
なら商品になる可能性がある。
つまり、
経験 → 商品化 → 値段を付ける
という作業が必要なのだ。
会社を作ったのだから、壮大な事業を始めなければならないと思っていた。
しかし実際には逆かもしれない。
最初の商品は小さければ小さいほどいい。
売れるかどうか分からないものに半年かけるより、
1週間で作って売ってみる。
売れなければ変える。
また売る。
60代の起業では、残された時間と資金を考えれば、この方法のほうが合理的だと思う。
投資を「生活費製造機」にしない
そして投資については、自分への戒めとして書いておきたい。
生活費が足りないから株を買う。
これはかなり危険な発想だ。
なぜなら市場は、
「今月あなたに生活費が必要だから」
という事情を一切考慮してくれないからだ。
上がるときは上がる。
下がるときは下がる。
必要なタイミングで必ず利益が出る保証などない。
だから私は、
生活費を作る活動と、資産を運用する活動を分離する
必要があると思っている。
投資は余裕資金で行う。
生活費は、できる限り仕事や事業など別のキャッシュフローから作る。
簡単ではない。
しかし、少なくとも生活費を背負った状態で短期売買を繰り返すよりは、精神的に安定するはずだ。
60歳から必要なのは「再就職」だけではなく「複業」なのかもしれない
これからの私は、
就職か、起業か、投資か。
この三択で考えるのをやめようと思う。
就職もする。
アルバイトも探す。
自分の会社でも小さな仕事を取る。
ブログを書く。
ネットを使って小さなサービスを販売する。
そして余裕資金がある範囲で投資もする。
つまり、
一本の太い収入源を探すのではなく、細い収入源を何本も作る。
例えば、
アルバイト5万円。
業務委託5万円。
自分の会社の売上5万円。
ブログやネット収入1万円。
合計16万円。
最初からこんなにうまくはいかないだろう。
でも、ゼロからいきなり月20万円の利益を出すよりは現実的に思える。
これが今、自分が試してみようと思っている方向である。
それでも、やはり思う。「日本は本当に豊かになっているのだろうか?」
2026年8月の消費者物価指数は前年同月比1.9%上昇。
2026年7月の完全失業率は2.4%。
一方で、同月の有効求人倍率は1.18倍、正社員有効求人倍率は1.00倍だった。
さらに2025年時点で、70歳までの就業確保措置を実施済みの企業は34.8%。
数字だけを一つずつ見れば、
「日本経済が完全に崩壊している」
という話ではない。
しかし、個人の生活を見ると違う景色が見える。
仕事を探しても見つからない人がいる。
年齢だけで選択肢が急激に減る人がいる。
物価上昇に収入が追いつかない人がいる。
そして株式や不動産などの資産を十分持っていない人にとっては、資産価格上昇の恩恵を感じにくい。
つまり、
マクロ経済の数字と、一人の人間の生活は同じものではない。
ここを忘れてはいけないと思う。
「お金の価値がなくなっている」という私の感覚は、半分正しく、半分違う
今日考えたことをまとめると、私はこう思う。
「株が上がっているのに生活が苦しい。これは単にお金の価値がなくなっているだけなのではないか?」
この疑問への答えは、
半分YESで、半分NOなのだと思う。
YESの部分はインフレだ。
物価が上昇すれば、同じ1万円で買える量は減る。
つまり現金の購買力は低下する。
だから、昔の100万円と今の100万円は、通帳上は同じ100万円でも実質的な価値は同じではない。
しかしNOの部分もある。
株価上昇には企業利益、金利、為替、海外資金など多くの要因がある。
そして雇用市場にも、年齢、職種、地域、技能などによるミスマッチがある。
だから現在起きていることを単純化すると見誤る。
私なりに表現するなら、
「日本全体のお金がなくなった」のではなく、「お金・資産・仕事の価値の動き方がバラバラになった」
という感じが近い。
株を持つ人には株高が見える。
働いている人には賃金が見える。
求職している60代には求人市場が見える。
年金生活者には物価が見える。
それぞれ違う日本経済を見ているのである。
そして、私は明日からどうするか
結局ここが一番重要だ。
経済について考えるだけでは、明日の生活費は生まれない。
だから私は、まず次のことをやってみようと思う。
1つ目。
生活費を徹底的に把握する。
「最低いくらあれば生きられるのか」を数字にする。
2つ目。
投資資金と生活資金を完全に分ける。
生活費を稼ぐための無理な投資はしない。
3つ目。
就職活動は続けるが、正社員だけにこだわらない。
契約社員、短時間勤務、業務委託なども含めて考える。
4つ目。
自分の会社で1万円の商品を作る。
100万円のビジネスモデルを考えるのではなく、まず誰か一人が1万円払ってくれるサービスを作る。
5つ目。
過去の経験を棚卸しする。
自分には当たり前でも、他人がお金を払って解決したいことがないか探す。
6つ目。
ブログを続ける。
実はこのブログ自体もその一つだ。
60歳を超えて会社を辞めた。
会社を作った。
でも仕事がない。
再就職もうまくいかない。
投資もうまくいかない。
これは格好いい成功物語ではない。
でも、同じ状況で悩んでいる人は、おそらく私だけではない。
だったら、この失敗も経験も全部書いてみる。
いつかそれが誰かの役に立つかもしれない。
そして、そこから何か新しい仕事が生まれる可能性だってゼロではない。
60歳を超えてからの人生は、「会社に選ばれる」だけで決めなくていい
採用を断られると落ち込む。
何社にも断られると、
「自分にはもう価値がないのではないか」
と考えてしまうこともある。
しかし、会社の採用判断と、人間そのものの価値は別物だ。
採用とは、その会社が今必要としている条件とのマッチングにすぎない。
だったら、会社に選ばれることだけを人生の入口にしなくてもいい。
会社員として働く。
アルバイトする。
業務委託を受ける。
自分の商品を売る。
ブログを書く。
小さな会社を手伝う。
経験を教える。
インターネットでサービスを提供する。
方法はいくつもある。
若いころのように一本の会社に人生を預ける働き方ではなく、
自分で小さな経済圏を作る。
60歳から必要なのは、そんな考え方なのかもしれない。
最後に――株価ではなく「自分のキャッシュフロー」を見る
株価が上がっている。
物価も上がっている。
円の価値が気になる。
日本経済がどうなるのかも気になる。
もちろん全部重要だ。
でも私にとって、それ以上に重要なのは、
来月、自分の銀行口座にいくら入ってくるのか
ということだ。
日経平均が上がっても、私の生活費は払ってくれない。
政府の統計が良くても、私を採用してくれるわけではない。
だからこれからは、ニュースを見るだけで一喜一憂するのではなく、自分自身の小さな経済を作っていきたい。
月1万円でもいい。
自分の力で売上を作る。
それを3万円にする。
5万円にする。
一方で働ける場所があれば働く。
投資は生活を救ってくれるものとしてではなく、長期的に資産を守り育てる手段として考える。
会社を辞めて、会社を作った。
しかしビジネスモデルが思いつかなかった。
再就職しようとした。
うまくいかなかった。
アルバイトにも断られた。
投資も利益が出なかった。
ここまで書くと、失敗ばかりのように見える。
でも、まだ終わったわけではない。
むしろ今ようやく、
「会社という仕組みの外で、自分はどうやって生きていくのか」
という、本当の問題にたどり着いたのかもしれない。
60歳を過ぎてから、その答えを探す。
簡単ではない。
でも、この過程をこのブログに残していこうと思う。
同じように、
「仕事が見つからない」
「老後のお金が不安だ」
「起業したけどうまくいかない」
「株高と言われても全然豊かになった気がしない」
と思っている人がいたら、一緒に考えていきたい。
成功してから書くのではない。
うまくいっていない今だからこそ、書けることがある。
今日の結論はこれだ。
株価より、自分のキャッシュフロー。
大きな成功より、まず月1万円。
そして、
雇ってもらうことだけを、働くことだと思わない。
60代からの生き方を、もう一度ゼロから作ってみようと思う。
これは、私自身の実験でもある。


 メルカリ

 沖縄最大級のアクティビティ予約サイト【沖縄トリップ】
 <


 にほんブログ村