

銀行預金より国債の金利が高いのはなぜ?銀行が儲かる仕組みを考えてみた
はじめに――YouTubeを見ていて、ふと疑問に思った
今日、YouTubeで経済関係の動画を見ていたところ、銀行の預金金利と国債金利の違いについて説明しているものがあった。
何気なく聞いていたのだが、途中で「確かにおかしいな」と思った。
銀行に預けているお金の金利よりも、国が発行している国債の金利の方が高いというのである。
考えてみれば、不思議な話だ。
銀行は一つの企業である。もちろん、銀行は厳しい規制を受け、預金保険制度によって一定額まで預金が保護されている。
それでも、銀行という企業にお金を預ける場合と、日本国政府にお金を貸す場合を比較すると、信用力という意味では国債の方が高いと考えるのが自然ではないだろうか。
ところが、私たちが普段利用している銀行の普通預金や定期預金の金利は、国債の利回りより低いことがある。
安全性が高いと思われる国債の方が高い金利を受け取れる。
一方、銀行に預けているお金には、それほど金利が付かない。
これって、一体どういうことなのだろう。
そして、もっと気になった。
この仕組みで、一体誰が得をしているのだろうか。
1.2026年11月、個人向け国債の金利はどうなっているのか
まず、実際の数字を確認してみた。
財務省が公表している2026年11月募集の個人向け国債の金利は、次のようになっている。
| 国債の種類 | 年利(税引前) |
|---|---|
| 変動10年 | 1.85%(初回) |
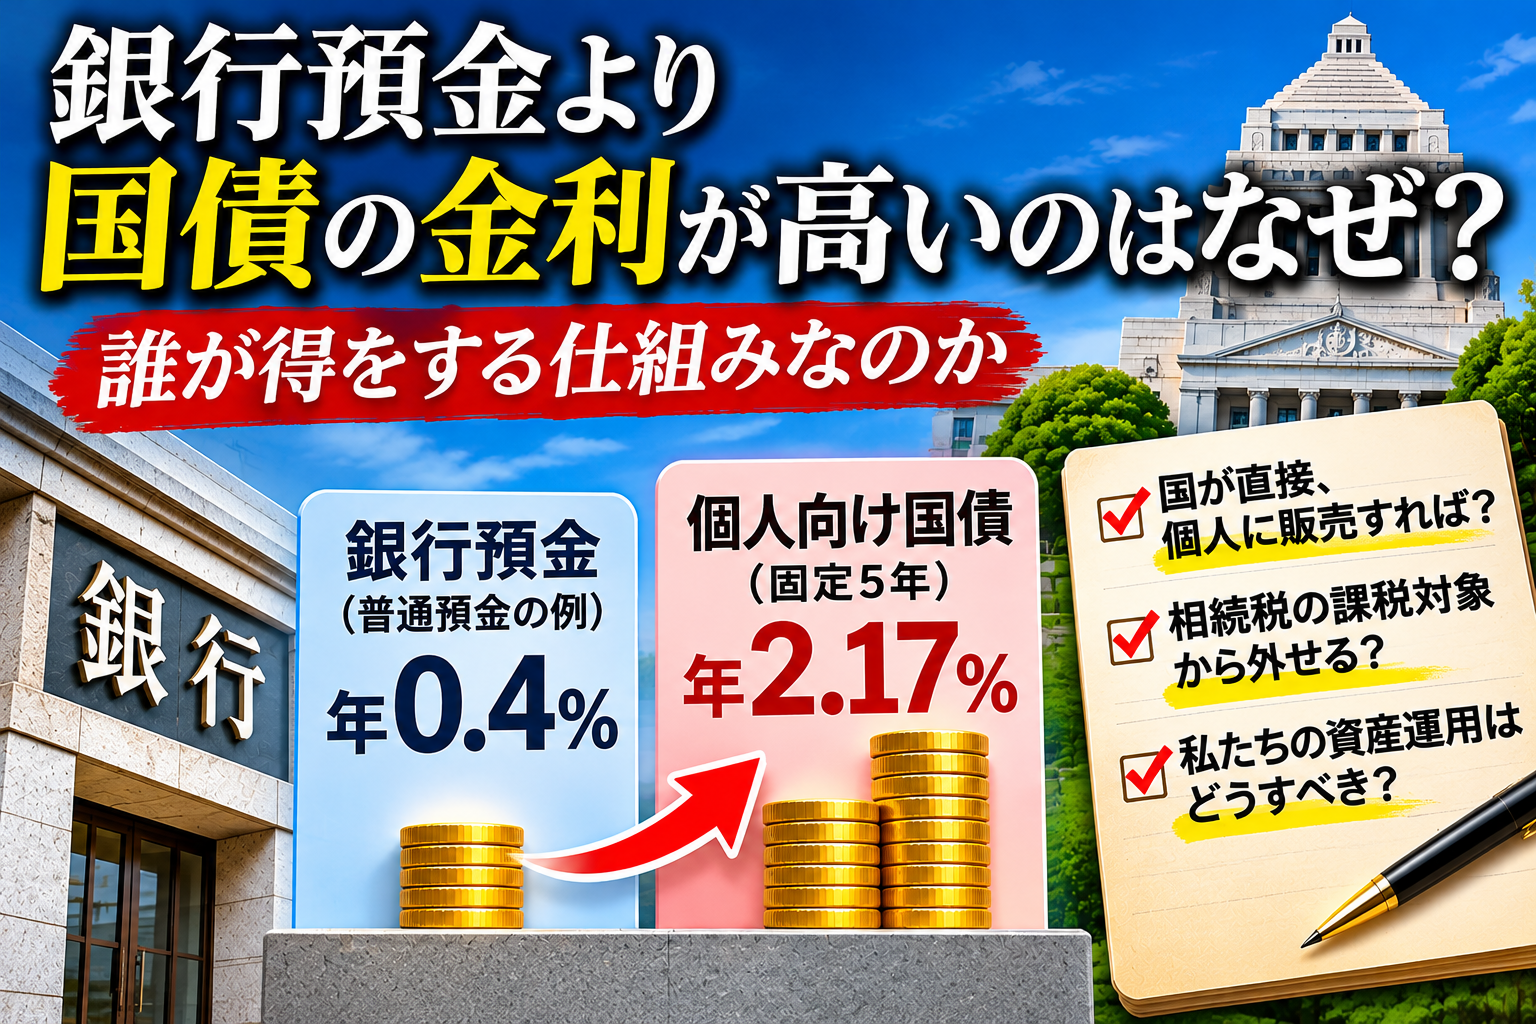
| 固定5年 | 2.17% |
| 固定3年 | 1.94% |
2026年11月13日時点の公表資料による。
固定5年で年2.17%という金利を見ると、随分と高くなったものだと思う。
かつての超低金利時代には、銀行にお金を預けても利息はほとんど付かなかった。
ところが、金利のある時代に戻り、国債では年2%前後の利息を受け取れるようになっている。
仮に100万円を固定5年の個人向け国債に投資した場合、年間の利息は税引前で21,700円になる。
税金を差し引いても、約17,292円である。
一方、仮に銀行の普通預金金利が年0.4%だった場合、100万円を預けて得られる年間利息は税引前で4,000円にすぎない。
同じ100万円でも、年間の受取利息には大きな差が生じる。
もちろん、銀行によって金利は違うし、普通預金と5年物国債ではお金を使える自由度も異なる。
単純に比較できる商品ではない。
それでも、この金利差は無視できない。
私たちは、知らないうちに大きな機会損失をしているのではないだろうか。
2.なぜ銀行の金利は国債より低いのか
ここで、銀行の仕組みを考えてみたい。
銀行は、預金者からお金を預かり、それを企業や個人に貸し出したり、国債などの有価証券で運用したりして収益を得ている。
銀行の基本的な収益源の一つは、資金を調達する金利と運用する金利の差、つまり利ざやである。
例えば、銀行が預金者に年0.4%の利息を支払い、その資金を年2%で運用できれば、表面的には1.6%の金利差が生まれる。
ただし、銀行の資金調達と運用には期間の違いがあり、信用リスクや金利変動リスク、経費なども発生する。
したがって、金利差がそのまま銀行の利益になるわけではない。
それでも、預金金利を低く抑えられることが銀行の収益に有利なのは確かだろう。
では、なぜ銀行は国債と同じくらいの金利を預金者に支払わないのだろうか。
一つの理由は、預金者が必ずしも金利だけで銀行を選んでいないことだと思う。
給与の振込口座、公共料金の引き落とし、クレジットカードの決済、住宅ローンなど、銀行口座は日常生活に深く組み込まれている。
金利が少し低いからといって、すぐに別の銀行へ移る人ばかりではない。
銀行にとっては、こうした預金が比較的安定した資金調達手段になっている。
さらに、普通預金にはいつでも引き出せるという利便性がある。
国債とは商品としての性格が違う。
つまり、預金金利が国債金利より低いこと自体が、金融理論上の矛盾というわけではない。
しかし、それで納得してしまってよいのだろうか。
預金者が金利の違いを十分に知らないことによって、銀行が有利な条件で資金を集められている面もあるのではないか。
私は、そこが気になった。
3.銀行は国債を買って利益を得ているのか
もう一つ考えたいのは、銀行と国債の関係である。
銀行は国債の重要な投資家の一つだ。
預金として集めた資金の一部を国債で運用することもある。
ここで素朴な疑問が生まれる。
国が銀行に国債を販売し、銀行が預金者から集めたお金で国債を購入する。
それならば、最初から国が個人に国債を販売すればよいのではないか。
銀行を経由する必要があるのだろうか。
もちろん、実際には国債市場はもっと複雑である。
銀行だけでなく、保険会社、年金基金、投資信託、海外投資家、日本銀行など、さまざまな主体が国債を保有している。
また、銀行が保有する国債は金利上昇によって市場価格が下落することもあり、決して無条件に利益が出る商品ではない。
それでも、個人が国債を購入する機会をもっと増やせば、銀行預金に集中している家計資金の一部が国債に向かう可能性はある。
銀行も預金を集めるために、より魅力的な金利を提示する必要が出てくるかもしれない。
そう考えると、個人による国債保有を増やすことには、金融市場の競争を促す意味もあるように思う。
4.国が直接、個人に国債を販売すればよいのではないか
ここで、私が最も疑問に感じたことがある。
日本政府は多額の国債を発行している。
国債の安定的な買い手を確保することは、国の財政運営にとって重要な課題だ。
それならば、国が個人にもっと積極的に国債を販売すればよいのではないだろうか。
実は、個人向け国債という制度はすでに存在している。
現在でも銀行や証券会社などを通じて、個人が国債を購入できる。
最低購入金額は1万円であり、比較的少額から投資できる。
つまり、個人が国債を購入できないわけではない。
ただ、私が考えているのは、その一歩先である。
国が国民に対して、もっと分かりやすく、もっと身近な方法で国債を販売する仕組みをつくれないだろうか。
例えば、国が運営する専用の購入窓口を設け、マイナンバーカードなどを活用して、個人が直接申し込めるようにする。
銀行や証券会社に口座を開設する手間を減らし、国債の購入から利息の受け取り、満期償還までを一元管理する。
もちろん、本人確認、資金決済、システム運用、サイバーセキュリティ対策には費用がかかる。
直接販売が必ずしも低コストになるとは限らない。
それでも、現在の金融インフラを考えれば、検討する価値はあると思う。
国債を国民に直接販売することが、もっと一般的になってもよいのではないだろうか。
5.相続税の課税対象から国債を外したらどうなるのか
さらに考えてみた。
もし、個人が保有する国債を相続税の課税対象から外したら、どうなるだろうか。
これは私の政策提案であり、現在そのような一般的な非課税制度があるわけではない。
現在、相続によって取得した国債は、原則として相続税の課税対象になる。
しかし、仮に一定額まで相続税を非課税とする制度を設ければ、国債を購入する人は増えるのではないだろうか。
特に高齢者にとっては、資産を安全に運用することと、次世代に財産を残すことが重要な関心事になっている。
株式は値動きが大きい。
不動産は管理や売却が大変だ。
銀行預金は安全性や流動性に優れるが、金利が低い場合もある。
そうした中で、国債に相続税上の優遇措置があれば、魅力的な選択肢になる可能性がある。
例えば、個人向け国債の保有額のうち、一定の上限額について相続税の優遇を認める。
長期保有した国債に限って優遇する。
あるいは、相続人が一定期間保有を継続する場合に税負担を軽減する。
さまざまな制度設計が考えられる。
ただし、ここには大きな問題もある。
国債を購入できる資産家ほど税制上の利益を得ることになれば、資産格差を拡大させるおそれがある。
また、相続税収が減少すれば、その分の財源をどう補うのかという問題も生じる。
国債の購入者が増えても、国の借金そのものが減るわけではない。
むしろ、税収減少によって財政が悪化する可能性もある。
だから、無制限の相続税非課税がよいとは思わない。
それでも、少額の長期保有に限った優遇制度などであれば、検討する余地はあるのではないだろうか。
重要なのは、国債の安定保有を促す効果と、税収減少や公平性への影響を比較することだと思う。
6.国民が直接国債を保有するメリット
個人による国債保有が増えることには、いくつかのメリットが考えられる。
第一に、国民の資産運用の選択肢が広がる。
これまで銀行預金だけで資産を管理していた人も、国債を選べるようになる。
第二に、銀行間の金利競争が促される可能性がある。
預金者が国債へ資金を移すようになれば、銀行も預金金利を見直さざるを得なくなるかもしれない。
第三に、国債の保有者が多様化する。
国債を金融機関だけでなく、多くの個人が保有するようになれば、安定した投資家層の形成につながる可能性がある。
ただし、個人の保有比率が高まれば必ず国債市場が安定するというわけではない。
金利や経済情勢によって、個人の投資行動も変わるからだ。
そして第四に、国民が国の財政に関心を持つきっかけになる。
国債を保有するということは、国にお金を貸すということでもある。
国の財政状況、税収、歳出、金利政策などを、自分自身の問題として考えるようになるのではないだろうか。
これは、金融教育という意味でも大切なことだと思う。
7.国債にもリスクがあることを忘れてはいけない
ここまで国債のメリットについて考えてきたが、国債が完全に無リスクというわけではない。
日本国債は円建ての信用力が高い金融商品だが、国家の信用リスクが絶対にゼロというわけではない。
また、一般の固定利付国債は市場金利が上昇すると価格が下落する。
満期前に売却すれば損失が発生することもある。
一方、個人向け国債は一般の市場取引される国債とは商品性が異なる。
発行後1年を経過すれば、原則として国による中途換金が可能であり、額面100円につき100円で償還される仕組みになっている。
ただし、中途換金時には所定の利子相当額が差し引かれる。
さらに、インフレによってお金の実質的な価値が下がるリスクもある。
例えば、国債の金利が2%でも、物価が毎年3%上昇すれば、購買力という意味では資産価値が目減りする。
したがって、銀行預金より国債の方が常に有利とは言い切れない。
資金をいつ使うのか。
何年間運用できるのか。
途中で現金化する必要があるのか。
こうした条件によって、適切な金融商品は変わってくる。
8.結局、誰が得をしているのだろう
今回、私が一番気になったのは、やはりここである。
銀行の預金金利が国債金利より低い。
その差は誰の利益になっているのだろうか。
銀行は預金者から資金を調達し、貸出や有価証券運用によって収益を得る。
預金金利が低ければ、銀行にとって資金調達コストを抑えられるというメリットがある。
一方、預金者は利便性や決済機能を得る代わりに、国債より低い金利を受け入れている場合がある。
これは市場の仕組みとして説明できる。
だからといって、誰かが不正に金利を操作していると断定できるわけではない。
銀行預金と国債では、流動性も期間もリスクも違う。
それでも、私は一つの疑問を持っている。
国民は、この違いを十分に理解したうえで銀行にお金を預けているのだろうか。
銀行の窓口では、投資信託や保険商品を勧められることがある。
もちろん、個人向け国債を扱っている金融機関もある。
しかし、普通預金と国債の金利差について、どれほど積極的に説明されているのだろう。
銀行にとって収益性の高い商品と、顧客にとって有利な商品が、必ずしも一致するとは限らない。
そこに金融サービスの難しさがある。
銀行が悪いと決めつけたいわけではない。
ただ、金融商品を選ぶための情報が、もっと公平に提供されてもよいのではないだろうか。
9.金融知識をYouTubeで教えてもらう時代
今回、もう一つ考えさせられたことがある。
それは、こうした金融の仕組みをYouTubeで初めて知ったということだ。
国債と銀行預金の金利差は、調べれば分かる情報である。
財務省も国債の金利を公表している。
銀行も預金金利を公表している。
情報そのものが隠されているわけではない。
しかし、その違いが何を意味するのか、私たちの資産形成にどう関係するのかということは、なかなか分からない。
学校で詳しく教えてもらった記憶もない。
社会人になってからも、日常生活の中で誰かが積極的に説明してくれるわけではない。
結局、自分で興味を持って調べるしかない。
今はYouTubeやインターネットがあるから、こうした知識に触れることができる。
その意味では、便利な時代になった。
ただし、YouTubeの説明がすべて正しいとは限らない。
注目を集めるために、必要以上に金融機関や政府を批判する動画もあるだろう。
だからこそ、動画で疑問を持ち、財務省や日本銀行などの一次情報で確認することが重要だと思う。
YouTubeは疑問を見つける入口であり、最終的な答えを保証してくれる場所ではない。
今回も、そういうことを感じた。
10.これから私たちはどうすればよいのか
では、銀行預金と国債の金利差に気づいた個人は、どう行動すればよいのだろうか。
私は、まず自分の預金を目的別に整理することが大切だと思う。
日常生活に必要なお金や、急な支出に備える資金は、いつでも引き出せる銀行預金に置いておく必要がある。
一方、数年間使う予定がないお金については、定期預金や個人向け国債を比較してみてもよい。
比較する際には、次のような点を確認したい。
- 銀行預金と国債の税引後金利
- 預入期間や満期までの年数
- 中途解約・中途換金の条件
- 預金保険制度などによる保護の範囲
- インフレによる実質価値の低下
- 将来の金利上昇に対応できるか
そして、国債の購入を検討するのであれば、財務省が毎月公表している個人向け国債の条件を確認する。
銀行の窓口だけでなく、複数の金融機関や証券会社の情報を比較することも大切だろう。
何より、金融機関から提示された商品を、そのまま受け入れるのではなく、自分で判断できる知識を持つ必要がある。
おわりに――国民のお金は、もっと国民のために活用できないのだろうか
今日、YouTubeで見た銀行預金と国債の金利差の話。
最初は、単純に「おかしいな」と思っただけだった。
しかし、考えていくうちに、銀行のビジネスモデル、国債の発行制度、国民の資産形成、さらには相続税の問題にまで疑問が広がった。
銀行が悪いのか。
政府の制度に問題があるのか。
それとも、私たち自身が金融について知らなさすぎるのか。
答えは、それほど単純ではないのだろう。
ただ、一つだけ言えることがある。
国民が自分のお金をどこに預け、どのように運用するかを判断するための情報は、もっと分かりやすく提供されるべきだ。
国が個人に国債を直接販売する仕組みを拡充する。
個人の長期保有を促す税制を検討する。
銀行預金と国債の違いを、金融教育の中でしっかり説明する。
そうした取り組みには、十分な意味があると思う。
特に相続税の優遇については、財政負担や公平性の問題があるものの、一定額までの優遇という考え方は検討に値するのではないだろうか。
日本には、長年積み上げられてきた家計の金融資産がある。
その資産を、国民自身の生活の安定と、国の持続的な財政運営の両方に役立てる方法は、まだあるように思う。
それにしても、こういうことまでYouTubeで教えてもらわないと気づかないとは。
便利な時代になったと感心する一方で、少し複雑な気持ちにもなった。
これからは、銀行から提示された金利をただ受け入れるのではなく、国債の金利とも比較してみたい。
そして、国の制度についても、もう少し自分の頭で考えてみようと思う。
今日もまた、YouTubeから一つ勉強させてもらった。
※本記事は2026年11月15日時点の公開情報をもとにした個人的な考察です。金融商品の購入を推奨するものではありません。国債の金利、税制、制度は変更される場合があります。
参考資料
財務省「現在募集中の個人向け国債・新窓販国債」
https://www.mof.go.jp/jgbs/individual/kojinmuke/recruitment/
財務省「個人向け国債の金利についてのよくある質問」
https://www.mof.go.jp/jgbs/individual/kojinmuke/main/qa/answer_qc.html
財務省「個人向け国債プラスの概要」
https://www.mof.go.jp/about_mof/councils/study_gov_debt_management/d20261105-1.pdf


 メルカリ

 沖縄最大級のアクティビティ予約サイト【沖縄トリップ】
 <


 にほんブログ村