

AI投資は2026年夏がピークだったのか?NVIDIA決算と次の有望産業
2026年11月16日
- はじめに|AI投資の熱狂に変化が起きている
- 1.NVIDIAのCEO退任は何を意味するのか
- 2.次の決算で業績見通しは守られるのか
- 3.米国中間選挙の結果はAI投資にどう影響するのか
- 4.AI投資は2026年夏にピークを迎えたのか
- 5.巨額のAI設備投資は本当に回収できるのか
- 6.AIバブルが崩壊すると何が起きるのか
- 7.次に注目したいのはAI以外のシクリカル産業
- 8.AI周辺産業にも投資機会は残っている
- 9.これからの投資で重視したい指標
- 10.半年程度の投資では何を考えるべきか
- 11.AI関連株をすべて売却するべきなのか
- 12.これからの株式市場で考えられる三つのシナリオ
- 13.私自身の投資方針を見直す
- おわりに|AIの成長とAI関連株の上昇は同じではない
はじめに|AI投資の熱狂に変化が起きている
ここ数年、世界の株式市場を引っ張ってきたのは、間違いなくAI関連企業だったと思う。
その中心にいたのが、米国の半導体大手NVIDIA(エヌビディア)だ。
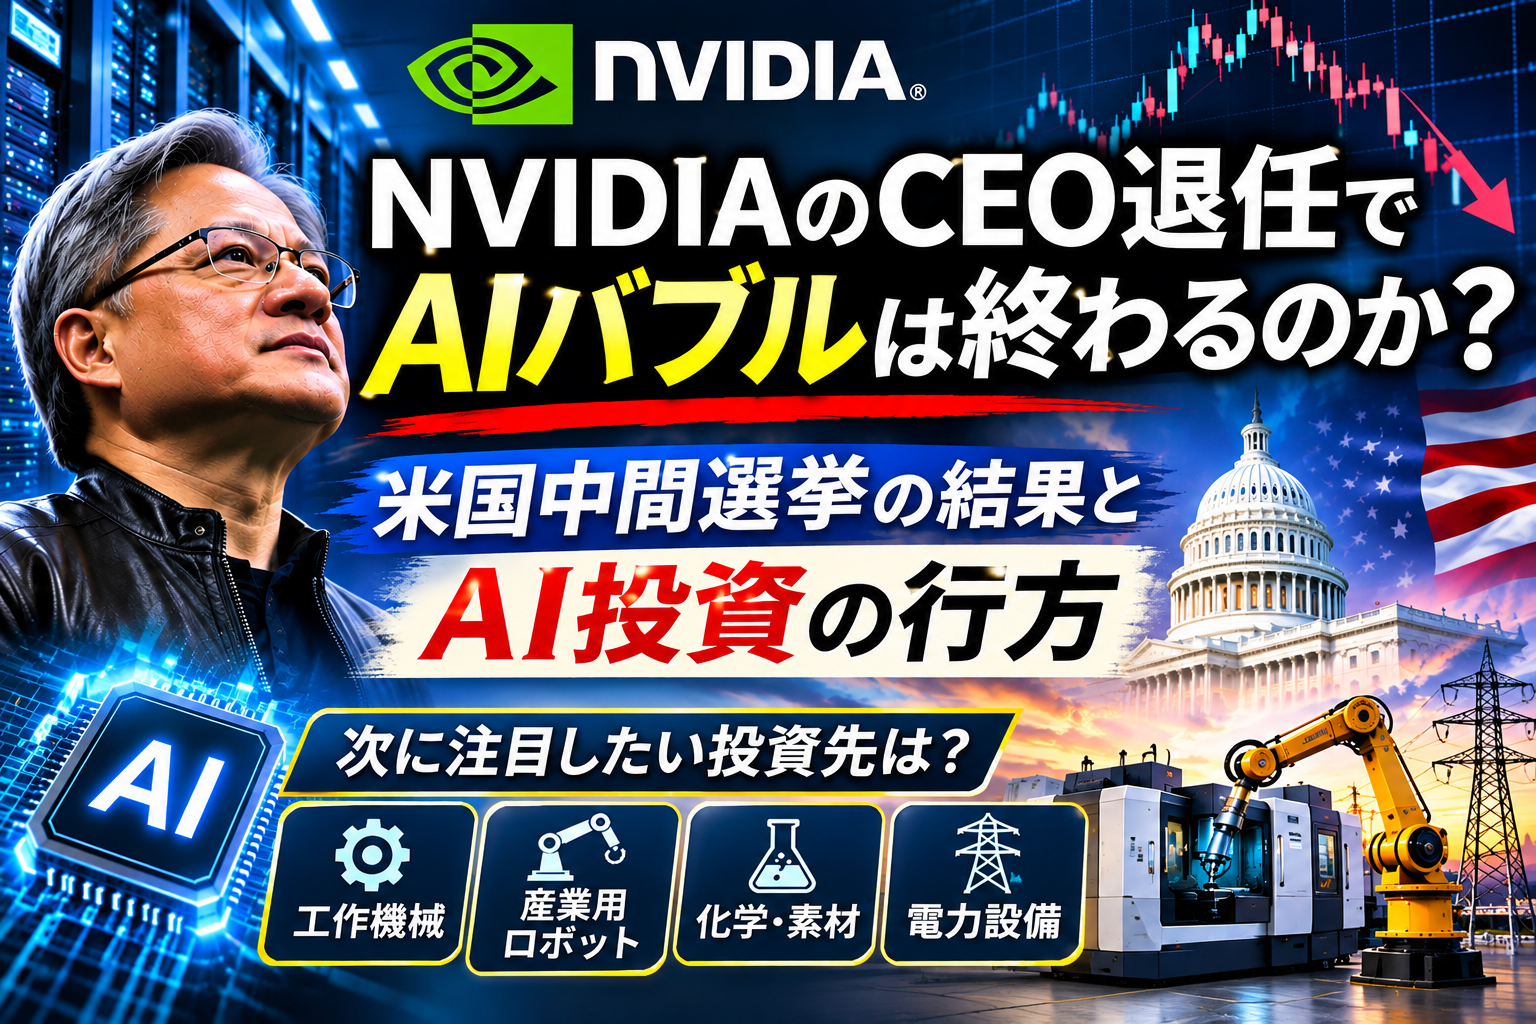
ところが、そのNVIDIAを長年率いてきたジェンスン・フアン氏が、突然CEOを退任することになった。
これは、かなり大きな出来事ではないだろうか。
NVIDIAは単なる半導体メーカーではない。
AI向けGPUを中心に、世界中の巨大IT企業の設備投資を支える存在になっている。
その会社の象徴ともいえる経営者がいなくなる。
果たして、これまで発表してきた業績見通しや成長計画は、本当に守られるのだろうか。
さらに、米国では中間選挙で民主党が大勝した。
トランプ政権の政策運営にも変化が生じる可能性がある。
私は以前から、AI関連の設備投資は2026年の夏ごろに一つのピークを迎えたのではないかと感じていた。
もちろん、実際に投資額がピークアウトしたと確認できたわけではない。
しかし、株価が将来の成長を先取りして動くことを考えると、そろそろ投資対象を見直す時期なのかもしれない。
今日は、NVIDIAの経営トップ交代と米国中間選挙をきっかけに、これからのAI投資と株式市場について、個人投資家の立場から考えてみたい。
1.NVIDIAのCEO退任は何を意味するのか
2026年11月12日、NVIDIAはジェンスン・フアン氏のCEO退任を正式に発表した。
後任が決まるまで、最高財務責任者(CFO)のコレット・クレス氏が暫定CEOを務めるという。
フアン氏は、NVIDIAを世界有数のAI半導体企業に育て上げた人物だ。
半導体の技術開発だけでなく、製品戦略、顧客企業との関係、AI産業全体の方向性にも大きな影響を与えてきた。
その人物が突然いなくなることの影響は、決して小さくないと思う。
ただし、経営者が退任したからといって、会社の技術力や顧客からの注文が直ちに消えてしまうわけではない。
NVIDIAには優秀な技術者が多数在籍し、長年にわたって構築してきたソフトウェア基盤や顧客ネットワークもある。
特にCUDAを中心とする開発環境は、競合企業が簡単に置き換えられるものではない。
一方で、私が気になるのは、フアン氏が担っていた経営上の役割だ。
次世代半導体の開発計画、製造委託先との交渉、巨大IT企業との関係、そして米国政府との調整。
これらは技術力だけでは解決できない。
特に、米中対立による半導体輸出規制は、今後も大きな経営課題になるだろう。
経営トップが変わったことで、NVIDIAの成長戦略にどの程度の変化が生じるのか。
私は、ここを慎重に見極めたいと思っている。
2.次の決算で業績見通しは守られるのか
NVIDIAの次の決算発表は、米国時間11月17日に予定されている。
今回の決算は、単なる四半期業績の確認では済まないだろう。
前回、2026年8月に発表された決算では、四半期売上高が962億ドルとなり、前年同期比で106%増加した。
さらに、次の四半期については、売上高1,080億ドル、上下2%の範囲という見通しを示していた。
驚くべき成長率である。
しかし、これほど大きな売上高を維持し、さらに成長させ続けることは容易ではない。
私は今回、特に三つの点に注目したい。
① 売上高見通しを達成できるか
まず、売上高が会社予想に届くかどうかだ。
もし達成できなければ、投資家はAI需要の減速を疑い始めるかもしれない。
ただし、売上高が予想を下回ったとしても、それだけでAI市場全体が縮小したとは判断できない。
製品の供給能力、納入時期、顧客の設備投資計画など、さまざまな要因があるからだ。
② 粗利益率が維持できるか
次に重要なのが利益率だ。
NVIDIAは非常に高い利益率を維持してきた。
前回の会社予想では、次の四半期の粗利益率を約74%としている。
これが低下するようなら、製造コストの上昇や競争環境の変化を疑う必要がある。
特に、AI向け半導体の需要が伸び続けても、競争によって販売価格が下がれば、利益の成長率は鈍化する。
売上高だけでなく、利益率の変化を見ることが重要だと思う。
③ 新経営陣が将来の見通しをどう説明するか
そして、最も気になるのが今後の業績見通しだ。
過去の決算数字は、すでに実現した結果である。
一方、今後の業績予想には経営陣の判断が反映される。
新しい経営体制のもとで、これまでの成長見通しが維持されるのか。
あるいは、慎重な見通しに修正されるのか。
仮に今回の決算が好調だったとしても、将来の成長率が低下する見通しになれば、株価は下落する可能性がある。
最近の株式市場では、好決算でも株価が下がることが珍しくない。
期待が大きすぎる企業ほど、その期待に応え続けることが難しくなる。
私は今回のNVIDIAの決算を、AI投資の今後を占う重要な材料として見ている。
3.米国中間選挙の結果はAI投資にどう影響するのか
2026年11月の米国中間選挙では、民主党が大きく議席を伸ばし、上下両院の主導権を獲得する見通しとなった。
この結果は、トランプ政権の政策運営に大きな影響を与える可能性がある。
ただ、民主党が勝利したからAI投資が必ず減少する、という単純な話ではないと思う。
AI技術の開発は、米国にとって経済成長だけでなく、国家安全保障にも関係する重要なテーマだからだ。
共和党も民主党も、中国との技術競争では米国の優位性を維持したいと考えている。
その意味では、AI技術そのものへの支援が突然なくなるとは考えにくい。
しかし、AIデータセンターの建設には別の問題がある。
大量の電力消費、水資源の利用、地域の環境負荷、電気料金への影響などだ。
巨大なデータセンターが建設されれば、地域経済に雇用や税収をもたらす一方、住民の生活環境にも影響する。
今後、州政府や地方自治体がデータセンター建設に対して厳しい条件を設ける可能性もある。
そうなれば、計画されていた設備投資が遅れることも考えられる。
私が特に気になるのは、半導体の需要そのものよりも、データセンターの建設速度が変化することだ。
GPUが必要でも、電力供給設備や冷却設備が整わなければ、データセンターを稼働させることはできない。
政治の変化が、間接的にAI関連企業の売上高に影響する可能性は十分にあると思う。
4.AI投資は2026年夏にピークを迎えたのか
私は、AI関連株の投資熱は2026年夏ごろに一つのピークを迎えたのではないかと感じている。
ただし、ここで区別しておきたいことがある。
それは、AI関連株の株価、AI企業の利益、そしてAI設備投資の金額は、それぞれ異なるということだ。
株価は将来の利益を先取りして動く。
設備投資は、企業が実際に資金を投入するタイミングで計上される。
そして利益は、その投資によって生まれたサービスや製品が売れて初めて実現する。
つまり、株価がピークを迎えた後も、設備投資は増加し続けることがある。
さらに、設備投資が減少し始めても、AIサービスの利用は拡大し続ける可能性がある。
過去のインターネット普及期にも、似たようなことが起きた。
インターネット関連企業の株価が大きく下落しても、インターネットそのものは社会に普及していった。
今回のAIも、同じような道をたどるのかもしれない。
AI技術が社会に必要なものであることと、AI関連株が現在の株価に見合う投資対象であることは、別の問題なのだ。
私が警戒しているのは、AI技術の将来性ではない。
その将来性を先取りして、株価が上がりすぎている可能性である。
5.巨額のAI設備投資は本当に回収できるのか
AI投資を考えるうえで、私が最も重要だと思うのは投資回収だ。
世界の巨大IT企業は、AI向けのデータセンターや半導体に巨額の資金を投入している。
しかし、その設備投資によって、どれほどの利益を生み出せるのだろうか。
例えば、ある企業がAIデータセンターに1兆円を投資したとする。
その設備は永久に使えるわけではない。
半導体の性能は年々向上し、数年後には新しい設備への更新が必要になる可能性がある。
さらに、電力料金、冷却設備、通信回線、保守運用、人件費なども必要だ。
これらの費用を負担したうえで、投資に見合う利益を確保しなければならない。
AIサービスの利用者が増えても、料金競争によって収益性が低下することも考えられる。
私は、今後のAI市場では「どれだけ投資したか」よりも「どれだけ利益を生み出したか」が重要になると思う。
設備投資額の大きさを競う時代から、投資効率を競う時代へ。
その転換が始まれば、AI関連企業の株価にも大きな差が生まれるのではないだろうか。
6.AIバブルが崩壊すると何が起きるのか
仮にAI投資がピークアウトした場合、どのようなことが起きるのだろう。
まず考えられるのは、AI半導体関連企業の成長率が鈍化することだ。
NVIDIAだけでなく、半導体製造装置、電子部品、光通信関連企業にも影響が広がる可能性がある。
さらに、巨大IT企業が設備投資を抑制すれば、建設会社や電力設備メーカーの受注にも影響するかもしれない。
ただし、AI関連企業がすべて同じように下落するとは限らない。
例えば、データセンター向け設備の需要が減少しても、既存の電力網の更新や老朽化対策は必要だ。
また、AI投資が減速した場合でも、企業の省人化や生産性向上を目的とした設備投資は続く可能性がある。
AIバブルの調整が起きたとしても、すべての産業が同時に衰退するわけではない。
むしろ、資金がAI関連株から別の産業へ移動する可能性もある。
私は、この資金の移動先を探したいと考えている。
7.次に注目したいのはAI以外のシクリカル産業
これまで私は、AI関連の半導体や電力設備などに注目してきた。
しかし、これからはもう少し視野を広げたい。
特に関心があるのは、景気循環によって業績が変動するシクリカル産業だ。
景気が悪いときには設備投資が抑制され、企業の受注や利益が減少する。
しかし、景気が回復して設備投資が増加すると、業績が大きく改善することがある。
株価は、その業績回復を先取りして上昇する場合がある。
私が注目しているのは、次のような分野だ。
工作機械・産業機械
工作機械は、製造業の設備投資に大きく左右される産業だ。
自動車、航空機、一般機械などの生産設備が更新されれば、受注の増加が期待できる。
国内企業では、DMG森精機、オークマなどが候補になる。
ただし、受注が底打ちしたのか、営業利益率が回復しているのかを確認する必要がある。
株価が安くなったという理由だけで購入するのではなく、業績回復の兆候を探したい。
産業用ロボット・FA
ファナックや安川電機なども注目したい企業だ。
これらの企業はAI関連企業として取り上げられることもあるが、実際には工場の自動化や省人化という、長期的な需要に支えられている。
人手不足は日本だけでなく、世界各国で深刻な問題になっている。
製造業の設備投資が回復すれば、産業用ロボットの需要も増加する可能性がある。
ただし、中国市場の需要や競争環境によって業績が左右される点には注意したい。
化学・素材
半導体関連だけでなく、幅広い産業に材料を供給する化学メーカーにも関心がある。
景気の悪化によって利益が落ち込んだ企業でも、製品価格や稼働率が改善すれば、利益が大きく回復することがある。
もっとも、化学業界は原材料価格や中国企業との競争などの影響も大きい。
単にPERが低いというだけでは、投資判断はできない。
営業キャッシュフローや財務体質を確認しながら検討したい。
8.AI周辺産業にも投資機会は残っている
AIそのものへの投資を減らしたとしても、AIを支える周辺産業には引き続き注目したい。
特に、電力設備や社会インフラ関連企業だ。
AIデータセンターには大量の電力が必要になる。
しかし、電力需要の増加はAIだけが原因ではない。
工場の電化、老朽化した送配電設備の更新、再生可能エネルギーの導入、防災対策なども、設備投資を支える要因になる。
このような需要は、AI投資の拡大が止まっても、一定程度は継続する可能性がある。
例えば、変圧器、受配電盤、電力制御機器、送配電設備などだ。
私は電気電子分野の技術者として、こうした設備が社会を支える重要な存在であることを理解しているつもりだ。
だからこそ、AI関連株という分類だけでなく、実際に何を製造し、誰に販売し、どのような設備投資によって利益を得ているのかを重視したい。
ただし、電力設備関連企業もすでに株価が上昇している場合がある。
需要が伸びることと、今から購入して利益が得られることは同じではない。
ここでも企業価値と株価の比較が必要になる。
9.これからの投資で重視したい指標
今後の投資では、話題性よりも企業の財務内容を重視したいと思っている。
特に確認したいのは、ROE、PER、PBR、営業キャッシュフロー、自己資本比率、受注残高などだ。
ROEが高い企業は、株主資本を効率的に活用して利益を生み出している可能性がある。
ただし、自己資本が少ないためにROEが高く見える企業もあるので、財務の安全性と合わせて判断する必要がある。
PERが低い企業にも注意が必要だ。
シクリカル企業の場合、景気が良くて利益が最大になっているときに、PERが低くなることがある。
その後、利益が減少すれば、株価が下落する可能性もある。
つまり、低PERだから割安とは限らない。
私は、現在の利益だけでなく、景気循環のどの位置にいるのかを考えたい。
そして、営業キャッシュフローが安定していることも重要だと思う。
会計上の利益が出ていても、現金が増えていなければ、設備投資や借入金返済に支障が出る可能性がある。
さらに、最近は信用買い残にも注目している。
好決算を期待した信用買いが積み上がっている企業では、決算発表後に利益確定売りや損切りが集中することがある。
業績が良くても株価が下落する。
そんな経験を何度もしてきた。
これからは、企業の業績だけでなく、株式市場の需給も確認していきたい。
10.半年程度の投資では何を考えるべきか
私は、今後半年程度の株価上昇を狙う投資について考えている。
その場合、10年後の成長性だけでは不十分だ。
半年以内に株価が上昇するきっかけが必要になる。
例えば、受注の回復、業績予想の上方修正、利益率の改善、在庫調整の終了などだ。
逆に、将来性が高い企業でも、今後半年間に業績が悪化する見通しなら、株価が上がらない可能性がある。
特にシクリカル企業では、業績が最も悪いときに株価が底を打ち、業績が回復する前から上昇することがある。
そのタイミングを見極めることは簡単ではない。
しかし、受注高の推移や在庫水準、経営陣の見通しを継続して確認することで、判断材料を増やすことはできる。
私は、急騰している銘柄を追いかけるよりも、業績回復の兆候が見え始めた企業を探していきたい。
11.AI関連株をすべて売却するべきなのか
ここまでAI投資のリスクについて考えてきたが、私はAI関連株をすべて売却するべきだとは思っていない。
AI技術は、今後も社会に広く普及していくだろう。
企業の業務効率化、医療、製造業、物流、教育など、活用分野は非常に広い。
AIが社会にもたらす変化は、まだ始まったばかりかもしれない。
ただし、技術が普及することと、その技術を提供する企業の株価が上昇し続けることは別だ。
優れた技術を持つ企業でも、株価が高すぎれば投資成果は悪くなる。
私は、AI関連企業については今後の利益成長率と株価水準を確認しながら、慎重に判断したい。
一方で、AI関連以外の分野にも目を向けることで、投資対象の偏りを減らしたいと思う。
株式市場では、ある分野が注目されている間に、別の分野が割安なまま放置されることがある。
そのような企業を見つけることができれば、次の投資機会につながるかもしれない。
12.これからの株式市場で考えられる三つのシナリオ
今後のAI関連市場について、私は三つのシナリオを考えている。
シナリオ① AI投資がさらに拡大する
NVIDIAの新経営陣が業績見通しを維持し、巨大IT企業の設備投資も増加し続ける場合だ。
この場合、AI半導体や関連設備の需要は引き続き堅調になる可能性がある。
ただし、株価がすでに高い場合には、好業績でも上昇余地が限られることがある。
シナリオ② AI投資の成長率が鈍化する
私が特に警戒しているのが、このシナリオだ。
AI投資そのものは増加するものの、これまでのような急成長は続かなくなる。
企業の利益は増加しても、株価が織り込んでいた期待には届かない。
その結果、AI関連株の株価が調整する可能性がある。
一方で、資金が工作機械、化学、金融、社会インフラなどに移動することも考えられる。
シナリオ③ AI投資が大幅に縮小する
最も厳しいのは、AI設備投資の採算性に疑問が広がり、巨大IT企業が投資計画を大幅に見直す場合だ。
この場合、半導体だけでなく、データセンター建設や周辺設備にも影響が及ぶだろう。
さらに、AI関連株の下落が株価指数全体に波及する可能性もある。
ただし、現時点でこのシナリオが実現すると決まったわけではない。
悲観的な見方だけで投資判断をするのも危険だと思う。
13.私自身の投資方針を見直す
最近の株式市場では、好決算を発表した企業でも株価が下落することがある。
将来性を期待して購入した銘柄が、思うように上昇しないことも多い。
投資は本当に難しい。
特に、AI関連企業への期待が大きくなりすぎているのではないかという疑問を持ちながら、その流れに乗ろうとしていた部分もあった。
今後は、少し考え方を変えたい。
まず、AI関連株への投資を増やすことには慎重になる。
そして、工作機械、産業用ロボット、化学、電力設備などの企業について、受注と利益の回復を確認していきたい。
また、株価が下落したという理由だけで購入することは避けたい。
下落には、それなりの理由がある場合も多いからだ。
半年程度の保有を想定し、企業の成長性と株価水準、そして株式需給を比較しながら投資対象を選んでいきたいと思う。
もちろん、投資資金にも限りがある。
無理に売買を繰り返すのではなく、現金を確保しながら、納得できる投資機会を待つことも大切だ。
おわりに|AIの成長とAI関連株の上昇は同じではない
NVIDIAのCEO退任は、AI産業にとって大きな出来事だと思う。
しかし、それだけでAI市場が終わるわけではない。
AI技術は、今後もさまざまな産業で利用されていくだろう。
一方で、これまで膨れ上がってきたAI設備投資が、いつまでも同じ勢いで増加するとは限らない。
企業は、投資した資金を回収しなければならない。
そして株式市場は、企業の将来に対する期待が大きすぎれば、実際の業績が良くても株価が下落することがある。
私は、2026年夏ごろがAI関連株の一つの転換点だったのではないかと感じている。
その見方が正しいかどうかは、これからの決算や設備投資計画によって明らかになっていくだろう。
今週発表されるNVIDIAの決算は、その重要な判断材料になると思う。
ただ、私はAI関連株の動向だけを追いかけるつもりはない。
次に上昇する可能性のあるシクリカル産業や、AI以外にも需要を持つ社会インフラ関連企業を探していきたい。
投資で大切なのは、今人気のある企業を買うことではなく、これから利益が伸びる企業を、適切な価格で購入することなのだと思う。
AI投資の熱狂が落ち着いた後、次に株式市場を引っ張るのは、どの産業なのだろうか。
そんなことを考えながら、今週も株式市場を見ていきたい。
※本記事は2026年11月16日時点の公開情報をもとにした個人的な見解です。将来の業績や株価を保証するものではありません。投資判断は自己責任でお願いします。


 メルカリ

 沖縄最大級のアクティビティ予約サイト【沖縄トリップ】
 <


 にほんブログ村