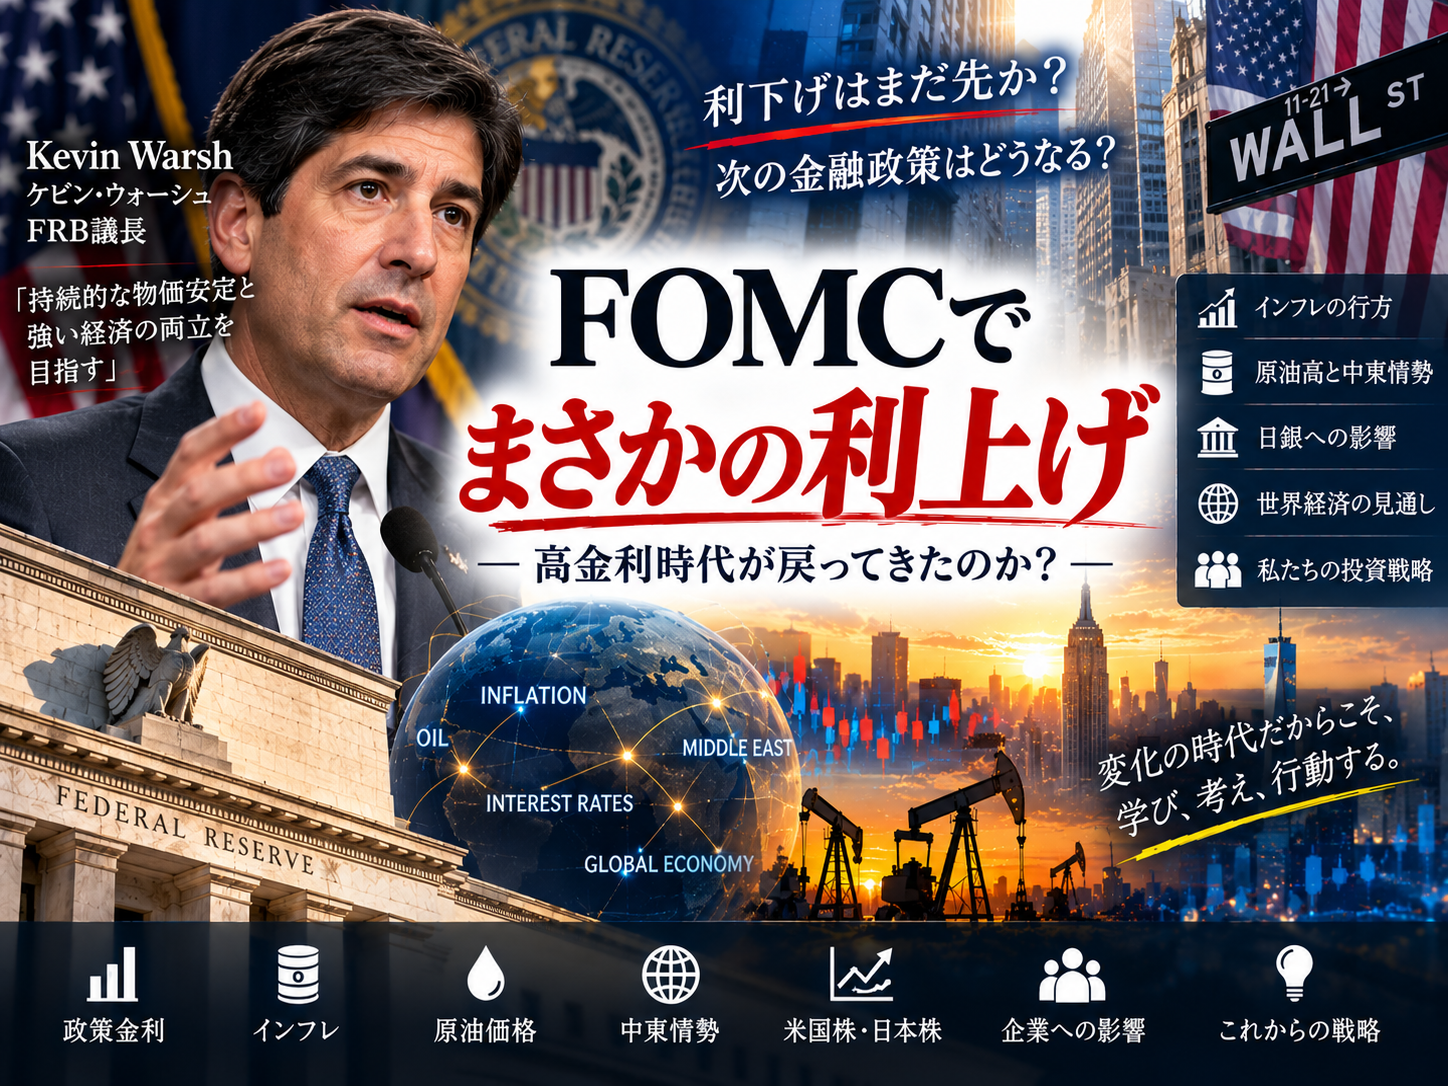


FOMCでまさかの利上げ|『次は利下げ』と思っていたら高金利時代が戻ってきた
カテゴリー:FOMC/FRB/米国金利/インフレ/米国株/日本株/日銀/長期金利/中小企業/株式投資
2026年9月。
ついにFRBが動きました。
FOMCは政策金利を0.25%引き上げ、3.75~4.00%へ。
しかも全会一致でした。
数年前まで自分は、
「これから世界は利下げへ向かうんだろう」
くらいに考えていました。
インフレが落ち着けばFRBが利下げする。
金利が下がる。
株には追い風になる。
そんな単純なイメージです。
ところが現実は違いました。
利下げではなく、再び利上げ。
しかも今回だけで終わらない可能性があります。
9月FOMCの政策金利見通しでは、18人の政策担当者のうち16人が、2026年中に少なくとももう1回の利上げを見込んでいます。
中心的な見通しなら、
3.50~3.75%
↓
今回
3.75~4.00%
↓
年末
4.00~4.25%
という世界が見えてきます。
今回の利上げは2023年以来です。
自分はこれを見て、
「高金利の世界は、思っていたより長いのかもしれない」
と感じました。
そして今回のFOMCを見ていると、これまで自分が考えてきた、
インフレ。
中東情勢。
原油価格。
長期金利。
日銀利上げ。
中小企業の借入金利。
資本コスト。
全部がつながってきます。
今回はFOMCの結果を、自分のような株初心者、中小企業経営者の目線から考えてみたいと思います。
2026年9月FOMC、FRBは0.25%利上げ
今回のFOMCでFRBは政策金利を0.25ポイント引き上げました。
新しい政策金利の誘導目標は、
3.75~4.00%。
注目したいのは、
「なぜ今、再び利上げなのか」
です。
答えはやはり、
インフレ。
米国経済は簡単には弱くなっていません。
8月の米小売売上高は前月比1.2%増加。
予想以上に強い消費が続いています。
一方で輸入物価も上昇し、エネルギー価格の上昇も加わっています。
つまり、
景気がそこそこ強いのに、インフレも強い。
中央銀行にとってかなり難しい状態です。
原油100ドル超がFOMCにも影を落としている
そして今回、自分が一番気になるのは原油です。
中東情勢の混乱によって、原油価格は100ドルを超える水準まで上昇する局面が出ています。
9月16日の市場でも、原油価格は100ドルを上回る水準にありました。
原油高。
↓
ガソリン価格上昇。
↓
物流費上昇。
↓
企業コスト上昇。
↓
物価上昇。
↓
FRB利上げ。
こういう流れです。
まさに「供給不足型インフレ」ではないのか
前の記事で自分は、
今のインフレには供給不足の側面がかなりあるのではないか
と書きました。
今回のFOMCを見ても、その問題を感じます。
需要が強すぎる。
それなら利上げで冷やせばいい。
でも、
原油が足りない。
物流が混乱する。
中東情勢が不安定。
エネルギー価格が上がる。
こういう問題は、
FRBが金利を上げても原油が増えるわけではありません。
利上げで石油は出てこない
当たり前ですが重要です。
FRBが、
3.75%。
4%。
4.25%。
と政策金利を上げても、
中東から原油が増えて出てくるわけではありません。
だから今回の金融政策は、
供給不足そのものを直すというより、
供給不足による物価上昇が賃金やサービス価格へ広がるのを防ぐ
意味合いが強いのだと思います。
それでもFRBが利上げする理由
ではなぜ利上げするのでしょう。
供給不足だから何もしない。
↓
原油高。
↓
ガソリン高。
↓
企業が値上げ。
↓
労働者が賃上げ要求。
↓
企業が人件費上昇をさらに値上げ。
↓
「物価は毎年上がるもの」という意識が定着。
こうなることを中央銀行は恐れます。
最初は原油だけだったインフレが、
経済全体のインフレへ変わる
可能性があるからです。
インフレ期待を抑えるための利上げ
だからFRBとしては、
「原油高は中央銀行では直せません」
だけでは済ませられません。
「インフレを放置しません」
という姿勢を示す必要があります。
今回の利上げには、その意味もあるのだと思います。
でも、ここから企業にはかなり厳しい
問題はここです。
物価が高い。
原材料も高い。
人件費も高い。
物流費も高い。
そこへ、
金利まで高くなる。
会社経営からすると非常に厳しい世界です。
借金の多い会社ほど苦しくなる
例えば有利子負債が100億円ある会社。
借入コストが、
2%なら年間2億円。
3%なら年間3億円。
4%なら年間4億円。
単純化した例ですが、金利1%の差でも年間1億円違います。
もし営業利益が10億円しかない会社なら大きい。
高金利時代は「自己資本比率」が重要になる
以前の記事で、
自己資本比率の高い会社が有利なのではないか
と考えました。
今回のFOMCを見ると、その考えをさらに強く意識します。
借金が少ない。
現金が多い。
営業キャッシュフローが強い。
こういう会社は、金利上昇の影響を受けにくい。
逆に、
借金が多い。
利益率が低い。
営業CFが弱い。
価格転嫁できない。
こういう会社は苦しくなります。
ただし「自己資本比率が高い=良い会社」ではない
ここも勉強しました。
自己資本比率80%。
借金ほぼゼロ。
現金たっぷり。
一見最高です。
でも、その現金を何十年も寝かせているだけ。
ROICが低い。
成長もしない。
株主還元もしない。
これでは資本効率が悪い。
だから、
自己資本比率+ROIC+営業CF
を一緒に見る必要があります。
金利のある世界では「資本コスト」が復活する
ゼロ金利時代なら、
お金を借りるコストは非常に低かった。
多少収益性の低い投資でも成立した。
でも金利が4%になれば違います。
例えば企業の資本コストが6%。
その会社のROICが4%。
だったら、
使っている資本に対して十分な利益を生み出していない
ことになります。
逆に、
資本コスト6%。
ROIC10%。
なら4ポイントの価値を作っています。
FOMCは企業の「選別」を進めるのではないか
だから今回のFOMCを、
「0.25%利上げした」
だけで見るのではなく、
企業の選別が進む世界
と考えたいです。
高金利でも稼げる会社。
高金利になると稼げなくなる会社。
差が出る。
株式市場はなぜ暴落しなかったのか
ここが自分には面白かったです。
普通なら、
FRB利上げ。
↓
株安。
と思います。
でも今回、市場は比較的落ち着いていました。
Reutersによると、利上げ後も主要市場の反応は限定的で、米国債利回りも大きく跳ね上がる展開にはなりませんでした。
理由の一つは、
市場がすでに利上げをかなり織り込んでいた
ことです。
株価は「結果」より「予想との差」で動く
これは投資を始めてから何度も感じます。
悪いニュース。
だから株安。
良いニュース。
だから株高。
そんな単純ではありません。
市場参加者が、
「0.25%利上げするだろう」
と思っている。
実際0.25%利上げ。
なら、
「予定通り」
です。
逆に、
0.50%利上げ。
なら驚く。
株価は、
ニュースそのものではなく、事前予想との差
で大きく動く。
今回は「次の利上げ」の方が重要
だから自分が今回一番見るのは、
今回の0.25%ではありません。
次です。
18人中16人の政策担当者が2026年中に少なくとももう1回の利上げを見込んでいます。
つまり市場は、
「今回で終わり」
ではなく、
高金利がさらに続く可能性
を考えなければなりません。
米国10年債利回り5%という世界
さらに気になるのが長期金利です。
9月16日のFOMC前には米10年国債利回りが5%近辺で推移していました。
政策金利だけではありません。
長期金利も高い。
これは株式市場にとって重要です。
株の最大のライバルは債券になる
例えば安全性の高い国債で5%近い利回りが取れる。
すると投資家は考えます。
「なぜリスクを取って株を買うの?」
株には、
倒産リスク。
業績悪化。
株価下落。
があります。
だから株には、
国債以上のリターン
が期待されます。
PERにも金利が効いてくる
例えばEPS100円。
PER30倍。
株価3,000円。
でも金利が上がり、
「PER30倍は高すぎる」
となる。
PER20倍まで評価が落ちれば、
株価2,000円。
企業利益が100円のままでも、
3,000円→2,000円。
これが以前書いた、
PER圧縮
です。
インフレで利益が増えても株価が上がるとは限らない
ここがインフレ株高の難しいところです。
インフレ。
↓
企業売上増加。
↓
名目利益増加。
ここだけ見れば株高。
でも、
インフレ。
↓
FRB利上げ。
↓
長期金利上昇。
↓
PER低下。
なら株安要因です。
だから、
利益成長VS金利上昇
の綱引きになります。
そして日本にもFOMCの影響が来る
自分は日本株を見ています。
だから、
「アメリカのFOMCだから関係ない」
とは言えません。
米金利。
↓
ドル円。
↓
日本の輸入価格。
↓
日本企業利益。
↓
日銀政策。
↓
日本国債金利。
↓
日本株。
全部つながっています。
そして次は日銀
さらに重要なのが日銀です。
日銀の9月金融政策決定会合は、
2026年9月17日、18日。
政策声明は18日に公表される予定です。
つまりこの記事を書いている時点では、
FOMCは終わった。でも日銀はこれから。
です。
日銀も0.25%利上げするのか
市場では日銀の利上げ観測も強くなっています。
Reutersは9月16日時点で、日銀が18日に政策金利を引き上げるとの見方を報じています。背景には、原油高などによるインフレリスクがあります。
ただし、
まだ決定ではありません。
実際の政策は9月18日の発表を確認する必要があります。
ここは大事です。
もし日米同時利上げになったら
仮に日銀も0.25%引き上げる。
すると、
米国も利上げ。
日本も利上げ。
という珍しい世界になります。
世界的に、
インフレに対して中央銀行が再び引き締める局面
です。
日本企業にも資本コスト上昇が来る
そうなると、日本企業にも同じ問題が出ます。
借入金利上昇。
社債金利上昇。
設備投資のハードル上昇。
住宅ローン上昇。
不動産利回り上昇。
株式の要求収益率上昇。
全部、
資本コスト
につながります。
自分の会社にも無関係ではない
これが一番怖いところです。
FRB。
FOMC。
米国10年債。
以前の自分なら、
「アメリカの難しい話」
で終わっていました。
でも今は違います。
世界の金利が上がる。
↓
日本の長期金利も上がる。
↓
日銀も利上げ。
↓
銀行貸出金利上昇。
↓
自分の会社の借入金利へ。
こうして、
ワシントンのFOMCが自分の会社の支払利息につながる。
経済ってすごいです。
「ゼロゼロ融資」の世界とは完全に違う
以前は、
資金を借りる。
とにかく会社を守る。
という局面でした。
でも今は、
借りたお金にはコストがある。
だから、
1億円借りる。
ではなく、
「1億円借りて、その資本コスト以上に稼げるの?」
を考えなければならない。
これから自分が株を見るときのチェックポイント
今回のFOMCを受けて、自分が企業を見るときに重視したいのは、
自己資本比率
有利子負債
ネットD/Eレシオ
支払利息
営業キャッシュフロー
営業利益率
ROIC
資本コスト
価格転嫁力
インタレスト・カバレッジ
です。
高配当利回りだけでは足りない。
PERが低いだけでも足りない。
高配当株こそ借金を見る
例えば配当利回り5%。
魅力的。
でも、
有利子負債が大量。
金利上昇。
支払利息急増。
営業CF減少。
だったら、
配当維持が難しくなる可能性があります。
だから、
「配当利回り何%?」より「その配当を高金利でも払える?」
を見る。
金利上昇に強い企業とは
自分なりに考えると、
現金が多い。
過剰な借金が少ない。
営業CFが強い。
価格転嫁できる。
利益率が高い。
ROICが高い。
設備投資を内部資金で賄える。
こういう企業です。
さらに、
供給不足になっているものを作れる会社
なら強いかもしれません。
前回の「供給力」の話とつながった
電力。
変圧器。
送電設備。
半導体。
工場自動化。
物流。
省力化。
AI。
こうした分野です。
インフレだから買うのではありません。
供給不足。
↓
需要増加。
↓
受注増加。
↓
売上。
↓
利益。
↓
キャッシュフロー。
ここまで確認する。
「利下げ待ち投資」は危ないと分かった
自分が今回一番反省したのはこれです。
「そのうち利下げするだろう」
「利下げしたら株が上がるだろう」
と考える。
でも未来は分かりません。
実際、
利下げを待っていたら、利上げが戻ってきた。
未来の金利を当てるより耐えられる会社を探す
だから、
FRBが12月に利上げするか。
2027年に何回利上げするか。
それを全部当てようとするより、
金利5%でも生き残れる会社か?
を見る方が自分には合っている気がします。
デイトレより企業を見る方が自分には向いているかもしれない
最近何度も書いていますが、自分はデイトレがうまくありません。
値動きを当てる。
明日の株価を当てる。
苦手です。
でも、
FOMC。
金利。
企業決算。
自己資本比率。
キャッシュフロー。
ROIC。
こういうものを一つずつ勉強するのは面白い。
だったら、
明日の株価を当てる投資から、金利が上がっても残る会社を探す投資へ。
少しずつ変えていきたいと思っています。
今回のFOMCで感じたこと
今回のFOMCを一言で言えば、
「インフレはまだ終わっていない」
だと思います。
そしてもう一つ。
「ゼロ金利の世界には簡単には戻らないかもしれない」
ということです。
もちろん今後、景気が急速に悪化すればFRBが政策を変える可能性はあります。
未来は分かりません。
だからこそ、
利上げだけに賭けない。
利下げだけにも賭けない。
「高金利でも生きられる会社」を探す
これが今の自分のテーマです。
借金が少ない。
現金がある。
利益率が高い。
価格転嫁できる。
営業CFが強い。
ROICが資本コストを上回る。
そして社会が必要としているものを供給できる。
そんな会社です。
まとめ|FOMC利上げで「金利のある世界」がさらに現実になった
2026年9月FOMC。
FRBは0.25%利上げ。
政策金利は、
3.75~4.00%。
そして政策担当者18人中16人が、年内に少なくとももう一段の利上げを見込んでいます。
原油価格は100ドルを超える局面。
インフレはしつこい。
米国10年債利回りも5%近辺。
世界は、
「インフレが下がる→利下げ→株高」
という簡単なシナリオではなくなりました。
むしろ、
原油高
↓
インフレ
↓
FRB利上げ
↓
長期金利高止まり
↓
企業の資本コスト上昇
↓
企業選別
という流れを考えなければならない。
そして日本では9月17~18日に日銀金融政策決定会合があります。
FOMCが終わったと思ったら、次は日銀。
自分のような株初心者には本当に難しい相場です。
でも、一つだけ以前より分かるようになりました。
金利を予想するだけではなく、金利に耐えられる会社を見る。
これです。
自己資本比率。
有利子負債。
営業キャッシュフロー。
支払利息。
ROIC。
資本コスト。
価格転嫁力。
これらを見る。
そして最後に問いかける。
「金利が4%、5%の世界でも、この会社はちゃんと現金を残せるだろうか?」
今回のFOMCを見て、自分はまた一つ企業分析の宿題をもらった気がします。
利下げを期待して株を買うのではなく、
高金利でも生き残れる企業を探す。
しばらくは、そんな目線で日本株を勉強してみようと思います。
※本記事は2026年9月17日早朝時点の公表情報・報道を参考に、筆者個人がFOMC、インフレ、金利、企業経営、株式投資について勉強した内容をまとめたものです。将来の金利・為替・株価等を予測または保証するものではなく、特定銘柄の売買を推奨するものでもありません。


 メルカリ

 沖縄最大級のアクティビティ予約サイト【沖縄トリップ】
 <


 にほんブログ村