
TOPIX見直しで日本株はどうなる?2026年の大改革と個人投資家への影響を考える
株式投資をしていると、日経平均株価は上昇しているのに、自分の保有株はなかなか上がらないという経験をする。
最近の日本株市場を見ていると、特にその傾向を感じる。
半導体関連株やAI関連株には資金が集まる一方で、業績が悪くない中小型株でも、株価が低迷している企業は少なくない。
そんな中、気になったニュースがある。
2026年10月30日から始まるTOPIX(東証株価指数)の新たな見直しだ。
TOPIXは日本株市場全体の動向を示す代表的な株価指数であり、投資信託やETFの運用にも広く利用されている。
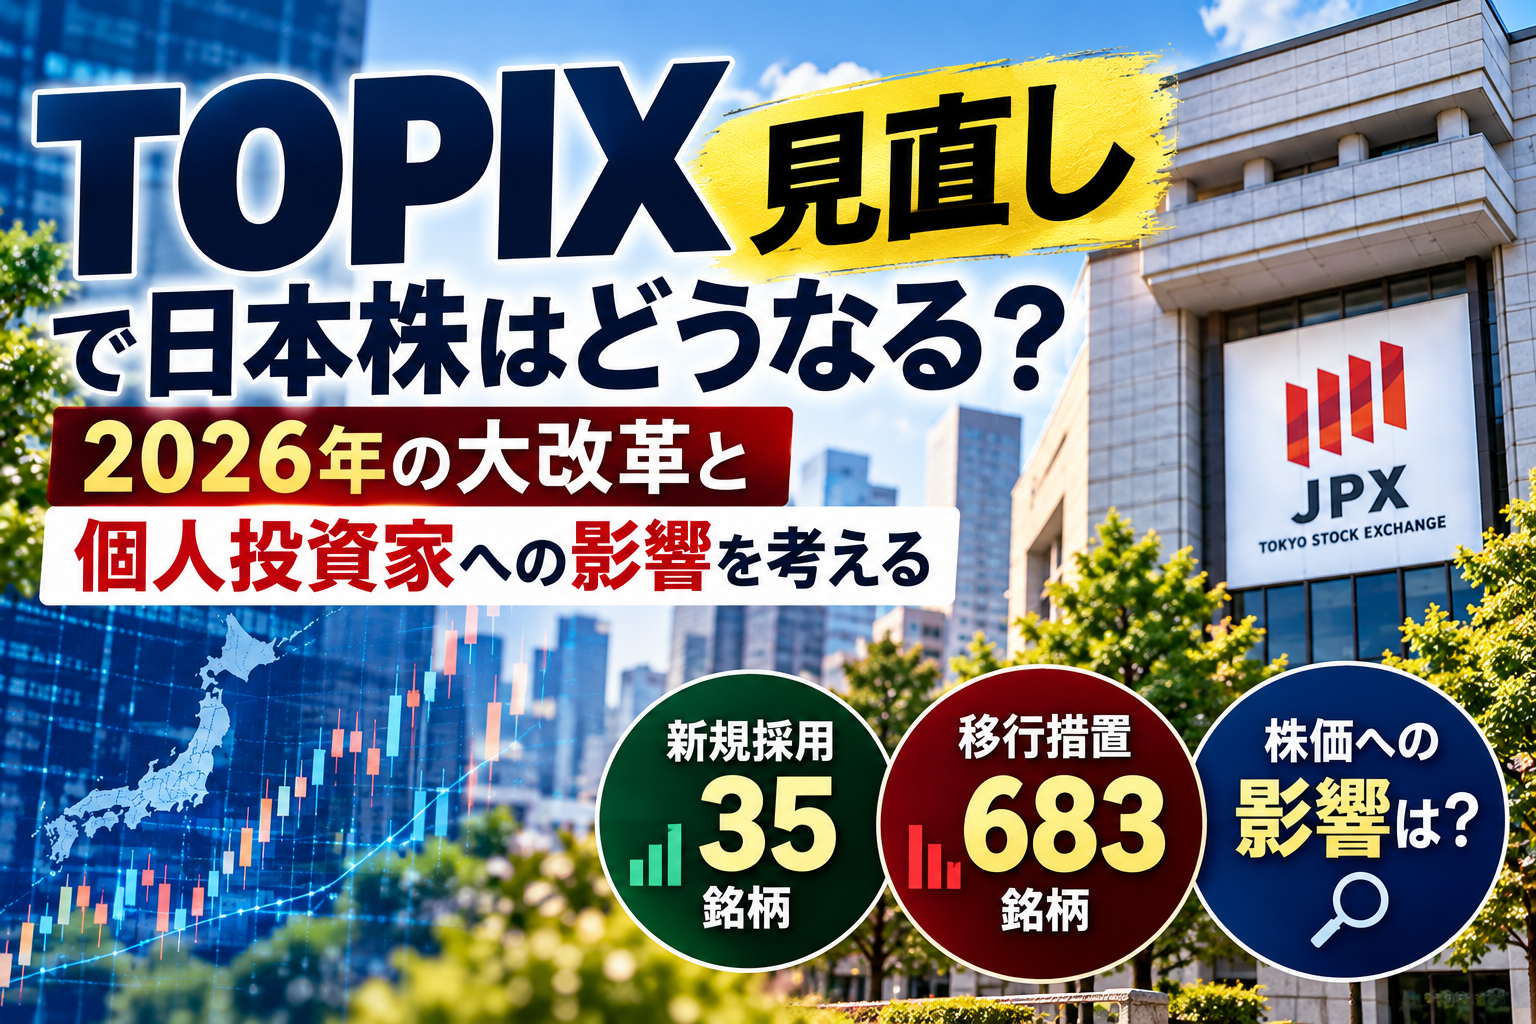
今回の見直しでは、新たに35銘柄が採用される一方、683銘柄が段階的な除外に向けた移行措置の対象となった。
これは単なる指数の構成銘柄の変更ではない。
日本の株式市場における資金の流れや、企業に求められる経営姿勢にも影響を与える改革ではないだろうか。
個人投資家として、今回のTOPIX改革が何を意味するのか、そして保有株にはどのような影響があるのかを考えてみたい。
TOPIXとは?日経平均株価との違い
まず、TOPIXについて整理しておきたい。
TOPIXは、東京証券取引所に上場する一定の基準を満たした企業の株価を基に算出される指数だ。
日経平均株価が225銘柄を対象とした株価平均型の指数であるのに対し、TOPIXは浮動株時価総額を基準に計算される。
浮動株とは、実際に市場で売買される可能性が高い株式のことである。
例えば、創業家などが長期保有している株式は、市場で頻繁に売買されるとは限らない。そのような株式を調整し、市場で流通する株式を重視する仕組みになっている。
このためTOPIXでは、浮動株時価総額の大きい企業ほど指数への影響が大きくなる。
私は日本株市場を見る際、日経平均株価だけでは不十分だと感じている。
日経平均が大きく上昇しても、その恩恵がすべての上場企業に及んでいるわけではないからだ。
もっとも、TOPIXも大型株の影響が大きいため、中小型株の実態を完全に表しているわけではない。
なぜ2026年にTOPIXを見直すのか
今回のTOPIX改革の背景には、2022年に実施された東京証券取引所の市場再編がある。
従来の東証一部、東証二部、マザーズ、JASDAQという市場区分が、プライム、スタンダード、グロースに変更された。
それに伴い、TOPIXも従来の東証一部中心の指数から、より合理的な基準で銘柄を選定する指数へと変わりつつある。
今回の見直しで重視されるのは、主に次の二つだ。
- 浮動株時価総額が一定の規模を持っていること
- 株式が市場で十分に売買されていること
つまり、企業規模だけではなく、株式の流動性も重要な選定基準になる。
これは指数に連動する投資信託やETFを運用する立場からすれば、合理的な変更だろう。
しかし、私は少し違った視点でも考えている。
株式の売買が活発な企業と、企業価値が高い企業は、必ずしも同じではない。
日本には、知名度が高くなくても、優れた技術を持ち、堅実な経営を続けている企業がある。
そのような企業の株式は、機関投資家の売買対象になりにくく、流動性が低い場合もある。
流動性を重視することによって、こうした企業が指数から外れてしまう可能性がある。
果たして、それが日本企業全体の価値を適切に表すことになるのだろうか。
TOPIX見直しで35銘柄が新規採用、683銘柄が移行措置対象に
2026年10月に公表された初回選定結果では、新たに35銘柄がTOPIXに採用されることになった。
一方、683銘柄が段階的な除外に向けた移行措置の対象となっている。
ここで注意したいのは、683銘柄が2026年10月30日に一斉に除外されるわけではないことだ。
対象銘柄の指数内での比重は、2028年に向けて段階的に引き下げられる予定である。
また、途中で継続採用基準を満たせば、比重引き下げが停止される仕組みもある。
企業にとっては、株式の流動性を高めるための取り組みを進める機会が残されている。
しかし、株価は将来の出来事を先取りすることがある。
指数から外れる可能性が高いと判断された企業には、実際の除外よりも前に売り圧力が生じる可能性がある。
この点は、個人投資家として無視できない。
TOPIXから除外されると株価は下がるのか
今回の見直しで、私が最も気になっているのがこの問題だ。
TOPIXに連動する投資信託やETFは、指数の構成銘柄や組入比率に合わせて運用する。
そのため、ある企業がTOPIXから除外されれば、その企業の株式を売却する必要が生じる場合がある。
理論的には、こうした売却が株価の下落要因になる。
ただし、実際の株価が必ず下落するとは限らない。
株価には企業業績、配当政策、金利、投資家心理など、さまざまな要因が影響する。
さらに、TOPIXから除外されることが事前に分かっていれば、投資家がその情報を織り込んでいる可能性もある。
したがって、除外対象になったから直ちに売却するという判断は、適切ではないだろう。
重要なのは、指数から外れることと、企業そのものの価値が低下することを区別することだと思う。
TOPIXから除外されても、企業の利益や保有資産が突然減少するわけではない。
むしろ、指数の需給要因によって株価が過度に下落すれば、長期投資家にとって投資機会になる可能性もある。
もちろん、流動性の低下によって株式の売買が難しくなるリスクには注意したい。
新規採用銘柄は値上がりするのか
逆に、新たにTOPIXへ採用される企業には、指数連動型ファンドによる買い需要が期待される。
これは新規採用銘柄にとって追い風になる可能性がある。
しかし、こちらも単純ではない。
採用発表後に株価が上昇していれば、実際の組入時には利益確定売りが出ることも考えられる。
採用されることだけを理由に株式を購入するのは、慎重であるべきだろう。
私自身、株価の短期的な値動きを予測する難しさを日々感じている。
良い材料が出たから上がると思えば下がり、悪い材料が出たから下がると思えば上がる。
株式市場は、ニュースの内容だけで動くわけではない。
市場参加者がそのニュースをどの程度予想していたのか、すでにどれだけ売買していたのかが重要になる。
今回のTOPIX見直しについても、採用や除外という事実だけで判断するのではなく、発表前後の株価や出来高の変化を確認したい。
中小型株を保有する個人投資家への影響
私は大型株だけではなく、中小型株にも投資している。
こうした銘柄は、企業業績が堅調であっても、株価がなかなか評価されないことがある。
配当利回りやPER、PBRを見ても割安だと思える企業が、長期間にわたって低迷する。
その原因の一つには、投資家からの注目度や株式の流動性があるのだろう。
今回のTOPIX改革は、こうした状況にさらに影響を与える可能性がある。
特に気になるのは、指数に採用される大型株と、採用されない中小型株の間で、資金の流れに差が生じることだ。
すでに日本株市場では、AI関連や半導体関連の大型株に資金が集中する場面が見られる。
そこにTOPIXの構成銘柄見直しが加われば、銘柄間の資金配分に新たな変化が起こるかもしれない。
もっとも、今回の改革ではスタンダード市場やグロース市場の企業にも採用機会が広がる。
中小型株にとって、必ずしも悪い話ばかりではない。
重要なのは、個々の企業がどのような評価を受けるかだろう。
企業経営の視点から考えるTOPIX改革
私は今回の改革を、企業経営の視点からも興味深く見ている。
企業にとって、株式市場で適切な評価を受けることは重要だ。
しかし、優れた商品やサービスを提供していても、その価値が投資家に十分伝わっていない企業は少なくない。
今回のTOPIX改革によって、企業はこれまで以上に株主や投資家との対話を求められるのではないだろうか。
例えば、決算説明資料の充実、資本効率の改善、株主還元方針の明確化、個人投資家向けIR活動などが考えられる。
ただし、株式の流動性を高めることだけが企業経営の目的になってはいけない。
企業の本来の目的は、事業を通じて価値を創造し、継続的に利益を生み出すことだ。
株価を意識するあまり、短期的な株主還元ばかりを重視する経営になってしまえば、本末転倒である。
今回の改革が、企業の長期的な成長と株主価値の向上につながることを期待したい。
個人投資家はTOPIX見直しにどう対応すべきか
今回の見直しを受けて、私自身も保有銘柄を改めて確認する必要があると感じている。
特に重要だと思うのは、次の五つである。
- 保有銘柄が新規採用、継続採用、移行措置のどれに該当するか確認する。
- TOPIXに連動する投資資金の影響を考える。
- 企業の業績や財務状況に変化がないか確認する。
- 出来高や売買代金の変化を観察する。
- 株価が下落しても、指数要因と企業価値の問題を分けて判断する。
私はこれまで、株価が下がると、企業の業績に何か問題があるのではないかと考えることが多かった。
しかし、株価の変動には、企業の実力とは直接関係しない需給要因も存在する。
TOPIXの見直しは、そのことを改めて考える機会になった。
特に、含み損を抱えている銘柄については、単に株価が下落しているという理由だけで悲観するのではなく、下落の原因を確認したい。
もちろん、企業の成長力が失われているのであれば、投資判断を見直す必要がある。
その違いを見極めることが、個人投資家に求められるのだろう。
TOPIX改革は日本株市場を強くするのか
今回の改革には、賛成できる部分が多い。
指数の流動性を高め、投資信託やETFが運用しやすい環境を整えることは、日本株市場の国際競争力を高めるうえでも意味がある。
海外投資家にとって、日本株への投資が容易になることは重要だ。
一方で、指数に採用される企業だけに資金が集中し、それ以外の企業が評価されにくくなることには懸念もある。
株式市場は、本来、多様な企業が資金を調達し、成長するための仕組みでもある。
大型株だけが評価される市場になってしまえば、日本経済全体の成長につながるとは限らない。
特に日本には、地方に本社を置く優良企業や、特定分野で高い技術力を持つ中堅企業が存在する。
そうした企業にも資金が流れる市場であってほしい。
TOPIX改革の成果は、単に指数の運用効率が改善したかどうかだけでなく、日本株市場全体の魅力が高まったかという視点でも評価する必要があると思う。
まとめ|TOPIXの見直しを投資判断のきっかけにしたい
2026年10月30日から、TOPIXは新たな段階に入る。
35銘柄が新たに採用され、683銘柄が段階的な除外に向けた移行措置の対象となる。
今回の改革は、株式市場の流動性を高め、投資しやすい指数を実現するためのものだ。
しかし、個人投資家にとっては、保有銘柄の株価に影響する可能性がある重要な出来事でもある。
私は今回のニュースを見て、改めて株価というものの難しさを感じた。
企業が利益を上げていても、株価が上がるとは限らない。
反対に、企業の実態が変わっていなくても、指数の見直しによって株価が変動することがある。
株式市場では、企業価値だけでなく、資金の流れそのものが価格を動かしている。
だからこそ、日々の値動きだけを追いかけるのではなく、市場全体の仕組みを理解する必要があるのだろう。
TOPIXから外れる企業が、必ずしも悪い企業というわけではない。
そして、TOPIXに採用される企業が、必ずしも割安な投資先というわけでもない。
今回の改革をきっかけに、私も保有株の価値をもう一度見直してみたい。
株価が上がらない理由を、企業の業績だけに求めていたのかもしれない。
日本の株式市場が変わろうとしている今、個人投資家の側も、投資の考え方を少し変える必要がありそうだ。
※本記事は2026年10月29日時点の公表情報を基にした個人的な考察です。特定銘柄の売買を推奨するものではありません。最新の採用銘柄や制度については、日本取引所グループおよびJPX総研の公式発表をご確認ください。


 メルカリ

 沖縄最大級のアクティビティ予約サイト【沖縄トリップ】
 <


 にほんブログ村